
不動産投資の融資を銀行に相談したい場合、初心者はどう動けばいいのでしょうか。飛び込みで行ってもいいのか、何を持参すればいいのか、など疑問は尽きないでしょう。不動産投資家でマネープロデューサーのアユカワタカヲ氏が、初心者から寄せられた3つの質問に答える形で銀行融資相談の基本的な手順を解説しました。(YouTubeチャンネル「アユカワTV【不動産投資15年以上のノウハウを伝授】」より要約)
【Q1】銀行に融資相談に行くにはどうすればいい?飛び込みで行っても大丈夫?持ち物は?
東京都の視聴者からいただいた質問です。「銀行で融資相談に行く時にはどうやって相談に行くのですか?いきなり行って良いのでしょうか?持ち物は?」という疑問にお答えします。
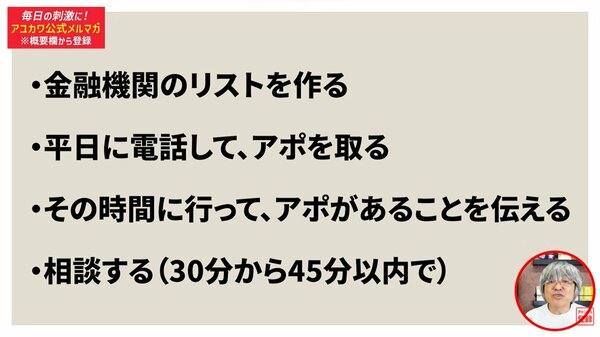
まず取り組むべきなのは、金融機関のリスト作成です。ご自身の自宅や勤め先の近くにある銀行をGoogleマップ等で検索し、リストアップしてください。大手都市銀行は初期のハードルが非常に高いため、最初は除外して地方銀行や信用金庫、信用組合を中心にリストを作成します。
相談に行く際は、突然の訪問(飛び込み)ではなく、事前にアポイントを取ることが原則です。銀行の電話受付時間は平日9時から17時までですので、平日に半休などを取得して電話をかける時間を確保しましょう。リストにした店舗へ1件ずつ連絡し、「融資の相談をしたいので、お時間をいただけないか」と伝えます。電話口で断られる確率も高いですが、根気よくアポイントの依頼を重ねてください。自分一人でアポイントを取るのが難しいと感じる場合は、不動産会社に相談し、紹介やアポイントの取得を同行してもらうとスムーズに進みます。
アポイント当日は、指定の時間に銀行の窓口や案内のスタッフへ「○時に○○様と約束している」旨を伝えます。担当者が内線で呼び出され、奥の応接スペースへ案内されます。相談時間の目安は、30分~45分程度です。銀行員は1時間単位でスケジュールを組んでいることが多いため、相手の業務を考慮して配慮のある時間枠で対応を終えるのがマナーです。
持参すべき持ち物は以下の5点です。
1.プロフィールシート(履歴書ではなく、出身大学や勤務先などをA4用紙1枚程度にまとめたもの)
2.3年分の年収がわかる書類(確定申告書、または源泉徴収票)
3.事業を営んでいる場合は3年分の決算書
4.既存の借入リスト(住宅ローンやマイカーローン等の残高がわかるもの)
5.相談したい物件の資料(マイソク等のプリントアウトで可)
最初からすぐに融資が決まる確率は高くありませんが、1件ずつ足を運ぶ積み重ねが融資成立につながります。
【Q2】Webサイトに不動産融資の記載がない銀行でも、窓口で対応してくれる?
和歌山県の方からの質問です。「金融機関のWeb上に不動産用の融資が載っていない場合でも、窓口で融資対応してくれる銀行はあるのでしょうか?」という疑問です。
結論から申し上げますと、ホームページに記載がなくても窓口で対応してくれる銀行は基本的に存在します。地域企業や個人に対する事業資金の貸し出しは、金融機関の本来の主要な役割だからです。Webサイトに情報がないからといって諦める必要は一切ありません。自宅近くの銀行リストを作成し、積極的に相談へ行ってください。
また、金融機関には融資に対する積極性の波やタイミングがあります。今年はある銀行の対応が厳しく別の銀行が良い状態であっても、翌年には状況が逆転することもあります。そのため、定期的に訪問して担当者の名刺を増やし、半年後に再度相談に訪れるといった関係構築を繰り返すことが大切です。獲得した多くの名刺がご自身の大きな財産になります。
【Q3】一度否決された場合、同じ銀行の別支店はダメなのか?次の相談まで時間を空けるべき?
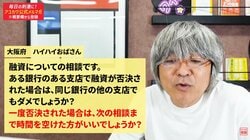
大阪府の方からの質問です。「ある銀行の支店で否決された場合、同じ銀行の他支店でもダメでしょうか?また、次の相談まで時間を空けた方がいいでしょうか?」とお悩みですね。
同じ銀行の別の支店へ相談に行くことについては、原則として断られた場合は他の支店でも難しいと考えられます。個人であれば支店外の相談が許される場合もありますが、特に法人の場合は、一度口座を開設したり相談を行ったりした支店から別の支店へ変えること(支店替え)はできません。担当者や支店長が非常に熱心で本店を説得してくれるような稀な例外を除き、基本的には1つの支店で否決されたらその銀行全体で難しいと判断してください。
再相談までの期間については、否決された理由によって異なります。年収不足などが原因であれば、年収が上がるまで期間を置く必要があります。しかし、案件を変えて相談すること自体は、時間を置かずに何度行っても構いません。何度も相談を重ねることで、「耐用年数を超えた物件は取り扱えない」といった銀行側の基準や傾向が把握できるようになります。また、頻繁にやり取りを行うことで、担当者が「この方に融資をしてあげたい」と感じてくれる関係性も育まれます。断られることを恐れず、回数を重ねて銀行開拓を進めてください。
【記事の詳細を動画で見る】
不動産投資クラウドファンディング6社を比較
|
サービス名 |
 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|---|
| URL | CREAL(クリアル) | TSON FUNDING | TECROWD(テクラウド) | Rimple(リンプル) | OwnersBook | |
| ポイント |
・募集件数と口数が多く、初心者でも投資しやすい ・累計投資額1260億円超と運用実績が豊富 ・実績平均年利回り21.5% |
・東証グロース上場企業が運営し、安定性がある ・新規案件数と口数が多く、応募しやすい ・投資案件に詳細な情報開示を実施 |
・新規案件数が多い ・対象不動産は戸建てやアパートがメイン ・全期間家賃保証などリスク低減の取り組みがある |
・平均実績利回り(償還済み案件)が約10% ・多種多様なファンド案件を運用 ・不動産開発によるキャピタルゲイン型案件が多い |
・東証プライム上場の子会社が運営 ・利回りは低めだが、都心マンションの運用で低リスク ・運用期間は短め(6ヶ月など)が多い |
・東証プライム上場の子会社が運営し、運営歴が長い ・貸付型の投資がメイン ・都内や首都圏のマンションやマンション用地が多い |
| 想定利回り | 4.4~10% (直近10件、2026年2月時点) |
5.0~6.5% (直近10件、2026年2月時点) |
5.5~6.0% (直近10件、2026年2月時点) |
9.5~12% (直近10件、2026年2月時点) |
2.7~3.3% (直近10件、2026年2月時点) |
4.9~5.1% (直近10件、2026年2月時点) |
| 最低出資額 | 1万円 | 1万円 | 10万円 | 10万円 | 1万円 | 1万円 |
| 投資対象 |
アパート・マンション、商業施設、オフィス、ホテルなど |
アパート・マンション、商業施設、オフィス、保育園、学校、宿泊施設など | アパート、戸建て | レジデンス、ホテル、バケーションレンタル、福祉施設、ITインフラ施設など | マンション | マンション、商業ビル(用地含む) |
| サービス開始 | 2019年 | 2018年 | 2020年 | 2021年 | 2020年 | 2014年 |
|
運営会社 |
LAETORI株式会社 | クリアル株式会社 | 株式会社TSON | TECRA株式会社 | プロパティエージェント株式会社 | ロードスターキャピタル株式会社 |
| 公式サイト | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) |
・クリアル(CREAL)代表が語る不動産投資クラウドファンディングの活かし方⇒インタビュー記事を読む
