「金利上昇の今、不動産投資は危険だ」「不動産価格が暴落する」といった言説が、ニュースやネットで目立っています。金利が上がる時代に、不動産投資で収益を上げるのは至難の業なのか。不動産投資家の小原正徳氏が、自身が所有する物件の実例をもとに金利上昇期のキャッシュフロー改善策や投資物件の選び方を解説します。(※本記事は「小原正徳の不動産アカデミー@YouTubeキャンパス」の公開動画を要約したものです)
「金利上昇期に不動産投資は危険」は本当か
現在、ニュースやインターネット上では「金利上昇で不動産投資は危険だ」「収益構造が悪化して価格が暴落する」といった情報が目立ちます。不安を煽る発信は注目を集めやすいため、こうした言説が広まりやすいのが実情です。
バブル崩壊時の記憶から「金利が上がれば、不動産価格は下がる」という連想がなされがちですが、実際の市場動向を見ると全く異なる現実が見えてきます。結論から申し上げれば、このような時代であっても正しい戦略をとれば、不動産投資で収益を改善させていくことは十分に可能です。
日本の金利環境を世界と比較すると、政策金利は1%程度、10年物国債利回りも3%未満であり、依然として低金利です。ヨーロッパの政策金利3.25%、アメリカの4%台や国債利回り4.5~5%といった水準に比べれば、その差は歴然としています。
高金利下のロンドンやニューヨークといった海外主要都市でも不動産価格が暴落しているわけではありません。全額ローンではマイナスキャッシュフローになるような海外環境と比べても、日本にはまだキャッシュフローを出しながら投資を行える余地が十分に残されています。
所有物件の実例:金利上昇で月20万円のコスト増
実際に金利が上がると不動産経営にどう影響するのか、私自身が所有する実例をもとにお話しします。
対象は東京23区内にある築3年目の賃貸マンションです。1カ月TIBOR(タイボー)+1%という条件のスーパー変動金利(毎月金利が変わる)で約3億円を借り入れました。
当初は金利1.0%程度(TIBORが0.06%くらい)
借入額3億円に対し、年間240万円の負担は、物件価格の0.8%に相当します。借入返済後の手残りの割合(キャッシュフロー率)は、物件価格の1.5%前後が目安のため、0.8%削られると手残りが半減する致命的なインパクトとなります。何の対策も講じなければ、不動産投資を続けるのは無理でしょう。
金利負担増を上回る賃料アップで収支を改善
この月20万円のコスト増に対し、私が取り組んだのが賃料の増額です。
この物件は、2022年の事業計画当初の想定月額賃料が175万円、竣工・満室時で195万円でした。そして、築3年目を迎え、更新のタイミングで賃料増額の交渉や改定を丁寧に進めた結果、最終的な月額賃料は230万円まで上がりました。竣工時から月額35万円の賃料アップを実現できたのです。
収支を計算すると、支払い利息の増加が月20万円に対し、賃料増額による収入増加は月35万円です。差し引きで毎月15万円のプラスとなり、年間180万円の収支改善となりました。適切な賃料改定を行えば、コスト増を完全に吸収し、さらに手残りを増やすことが可能になります。
賃料増額で資産価値もアップ。1年で鑑定評価額が8100万円上昇
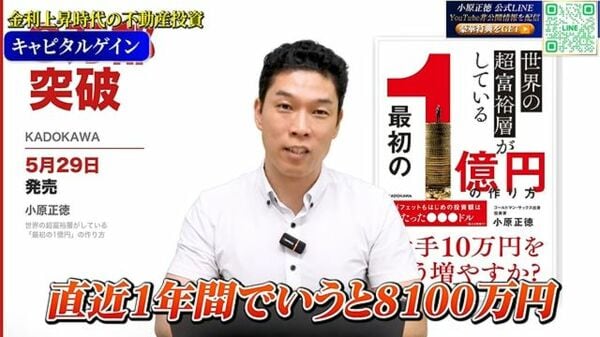
賃料増額のメリットは毎月の収入増加にとどまりません。資産価値(キャピタルゲイン)にも好影響を与えます。
融資契約に基づき毎年取得している不動産鑑定評価額は、2年前の5億3700万円から、1年前は5億5100万円、直近では6億3200万円へと跳ね上がりました。わずか1年で8100万円上昇し、2年前と比較すれば9500万円近い資産価値向上です。
不動産価格は、生み出す賃料収入をもとに評価されます。入居者様に対して誠実に賃料適正化の仕事を行い収益力を高めることが、そのまま数千万円単位の資産価値向上に直結するのです。
金利上昇期に勝てる物件の条件とは?
では、これから新しく投資を始める方は、どう立ち回るべきでしょうか。日本銀行が金利を上げる主な目的は、インフレ抑制です。金利が上がる背景にはインフレの進行があります。消費者物価指数の約4分の1を占める住宅費(家賃)も、物価上昇に伴い上昇する構造にあります。都心部では年10%近いペースで家賃が上昇している事例もあります。
今後の不動産投資で最も重要なのは、「賃料が上がっていくエリアを見極めること」です。東京の都心部や山手線の内側など、需要が旺盛な立地を選ぶことが確実な勝ち筋となります。賃料が上がりにくいエリアで安値・高利回りを狙う方法もありますが、そうした物件はまれなため、都心部で賃料を上げる方が圧倒的に再現性があります。
さらに重要なのが、「継続賃料の粘着性」が生む賃料ギャップの活用です。都心部では、過去7~8年で新規募集家賃が25~30%上昇しましたが、既存入居者の家賃は当時の低水準のまま据え置かれているケースが多く存在します。大家さんや管理会社にとっても、交渉の手間がかかるため放置されがちなのです。
その結果、相場と実際の家賃に大きなギャップがある物件が市場に眠っています。前時代の低い家賃のまま放置された物件を探し出し、適正な賃料改定を行うことこそが、金利上昇期における最大のチャンスとなります。
インフレで家賃が上がり、賃料ギャップを活用できる今こそ、正しい戦略で収益改善を目指してみてはいかがでしょうか。
不動産投資クラウドファンディング6社を比較
|
サービス名 |
 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|---|
| URL | CREAL(クリアル) | TSON FUNDING | TECROWD(テクラウド) | Rimple(リンプル) | OwnersBook | |
| ポイント |
・募集件数と口数が多く、初心者でも投資しやすい ・累計投資額1260億円超と運用実績が豊富 ・実績平均年利回り21.5% |
・東証グロース上場企業が運営し、安定性がある ・新規案件数と口数が多く、応募しやすい ・投資案件に詳細な情報開示を実施 |
・新規案件数が多い ・対象不動産は戸建てやアパートがメイン ・全期間家賃保証などリスク低減の取り組みがある |
・平均実績利回り(償還済み案件)が約10% ・多種多様なファンド案件を運用 ・不動産開発によるキャピタルゲイン型案件が多い |
・東証プライム上場の子会社が運営 ・利回りは低めだが、都心マンションの運用で低リスク ・運用期間は短め(6ヶ月など)が多い |
・東証プライム上場の子会社が運営し、運営歴が長い ・貸付型の投資がメイン ・都内や首都圏のマンションやマンション用地が多い |
| 想定利回り | 4.4~10% (直近10件、2026年2月時点) |
5.0~6.5% (直近10件、2026年2月時点) |
5.5~6.0% (直近10件、2026年2月時点) |
9.5~12% (直近10件、2026年2月時点) |
2.7~3.3% (直近10件、2026年2月時点) |
4.9~5.1% (直近10件、2026年2月時点) |
| 最低出資額 | 1万円 | 1万円 | 10万円 | 10万円 | 1万円 | 1万円 |
| 投資対象 |
アパート・マンション、商業施設、オフィス、ホテルなど |
アパート・マンション、商業施設、オフィス、保育園、学校、宿泊施設など | アパート、戸建て | レジデンス、ホテル、バケーションレンタル、福祉施設、ITインフラ施設など | マンション | マンション、商業ビル(用地含む) |
| サービス開始 | 2019年 | 2018年 | 2020年 | 2021年 | 2020年 | 2014年 |
|
運営会社 |
LAETORI株式会社 | クリアル株式会社 | 株式会社TSON | TECRA株式会社 | プロパティエージェント株式会社 | ロードスターキャピタル株式会社 |
| 公式サイト | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) |
・クリアル(CREAL)代表が語る不動産投資クラウドファンディングの活かし方⇒インタビュー記事を読む
