
不動産投資の利益といえば、家賃収入と売却益の2つが思い浮かびますが、値上がりしなくても大きな収益を生む”第3の利益構造”が存在すると不動産投資家の小原正徳氏は話します。その利益とは何なのか?いくつかのシミュレーションをもとに不動産投資で高いリターンを得られる仕組みについて解説しました。(YouTubeチャンネル「小原正徳の不動産アカデミー@YouTubeキャンパス」より)
不動産投資における3つ目の利益構造とは?
不動産投資における利益の源泉と聞いて、多くの方が思い浮かべるのは「インカムゲイン(家賃収入によるキャッシュフロー)」と「キャピタルゲイン(物件の売却益)」の2つでしょう。
新築マンション等の抽選に当選し、購入後に価格が大幅に上昇した「晴海フラッグ」の事例のように、9000万円程度で仕入れた物件が1億5000万円で売却されるような爆発的な利益は、確かに非常に分かりやすいキャピタルゲインの例です。しかし、こうした再現性の低い一獲千金を狙うことだけが不動産投資の醍醐味ではありません。
実は、購入した物件がまったく値上がりしなかったとしても、あるいは将来的に価格や家賃が下落したとしても、着実に大きな利益を叩き出す「3つ目の利益構造」が存在します。
物件価格が全く上がらなくても、年利約35%になるケース
まずは、最も基本的なモデルケースとして「1億円の物件を購入し、5年後に購入時と同額の1億円で売却した場合」を考えてみましょう。
条件の設定として、1棟目の物件購入にあたってはフルローンを活用します。例えばオリックス銀行であれば年収の10倍程度まで、auじぶん銀行であれば年収の20倍程度までの融資に対応するケースがあり、年収1000万円クラスの方であれば1億円のフルローン調達が現実的です。購入時の諸経費を物件価格の5%(500万円)と仮定すると、今回の投資における自己資金(初期投資額)は500万円となります。
運用中のインカムゲインとして、年間150万円のキャッシュフローを確保できたとします。この場合、自己資金500万円に対する年間リターン(CCR:自己資金利回り)は30%となり、これだけでも非常に優れた投資成績です。これを5年間保有すると、累計で750万円のキャッシュフローを回収できます。
そして、ここからが「3つ目の利益」の本質です。5年後にこの物件を1億円で売却するとします。1億円で買ったものを1億円で売るため、一見すると売却益(キャピタルゲイン)はゼロのように思えます。しかし、家賃収入から経費やローン返済を行っていく中で、着実に「ローンの元金返済(残債の減額)」が進んでいます。
金利2%・35年返済の前提で試算すると、5年後のローン残債は8962万円まで減少しています。1億円で売却し、売却手数料3%(300万円)を支払ったとしても、手元に残る現金は738万円(1億円-300万円-8962万円)となります。
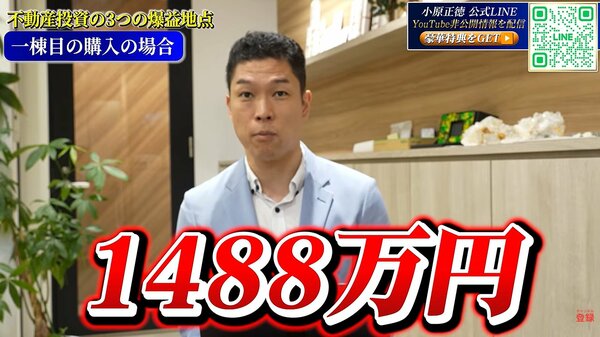
この売却時の手残り738万円に、5年間で得たインカムゲインの累計750万円を合わせると、5年間での総回収額は1488万円に達します。初期投資した500万円が5年間で約3倍(1488万円)に膨らみ、年率換算の運用利回りは34.8%(約35%)という「爆益」となるのです。値上がりが一切なくても、元金返済の進行こそが第3の利益を生み出す源泉となります。
土地から新築を建てる不動産投資の驚異的なリターン
次に「土地から新築を建てる開発手法」を組み合わせたシミュレーションを見てみましょう。
現在、既存の中古物件は利回りが低くなっているため、十分なキャッシュフローを確保することが容易ではありません。一方で、土地から新築する場合は手間と時間がかかるものの、市場価格よりも割安(高利回り)で物件を作り込むことが可能です。
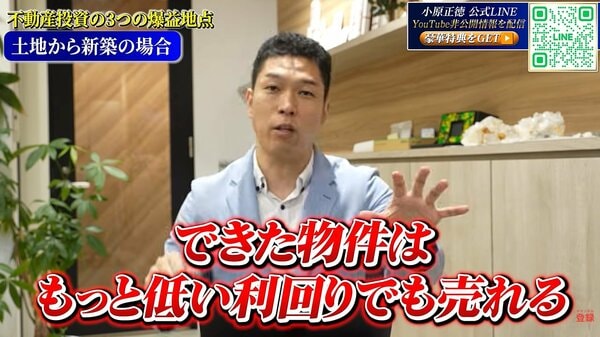
例えば、1億円のコストで建築した新築物件が、市場価格で1億2000万円(2000万円高)の価値を持つ物件として完成し、5年後に1億2000万円で売却できたと仮定します。
5年間のインカムゲイン累計(750万円)と、5年後の残債(8962万円)の条件は前述と同じです。しかし、1億2000万円で売却した場合、売却手数料などを差し引いた手残りは2678万円へと跳ね上がります。
これにより、運用中のキャッシュフロー750万円と合わせた5年間の総回収額は3428万円となります。初期自己資金500万円に対して6.86倍という驚異的なリターンとなり、年率換算の運用利回りは58.4%に達します。開発の手間をかけることで、より大きな爆益を狙うことができるわけです。
物件価格が10%下落した場合は、どうすべき?
では、逆に物件価格が下落した場合はどうなるでしょうか。仮に1億円で購入した物件が、5年後に経年劣化などで10%値下がりし、9000万円でしか売れなかった場合を試算してみます。
9000万円で売却すると、売却手数料(3%)の支払いや残債(8962万円)の返済を行うことで、売却時点では232万円の持ち出し(赤字)が発生します。5年間で得たインカムゲイン750万円と相殺すると、5年間の総回収額は518万円となり、初期投資の500万円とほぼトントンという結果に終わってしまいます。
価格が下落する物件において、短期(5年程度)で売却しようとすると利益が出にくくなります。しかし、こうしたケースでの正解は明確です。それは「売らずに長期保有し続けること」です。
仮にこの物件を20年間保有した場合で試算してみましょう。35年ローンの20年後には、残債は5148万円まで減少しています。売却時の手数料などを考慮しても、約5300万円で売却できれば手出しゼロで出口を迎えることができます。
購入時1億円(利回り7%想定)の物件が20年後に5300万円で売れるかという点ですが、家賃が維持できていれば利回り約14%での売却となるため、築20年の物件としては十分に現実的な売却価格です。
そして、20年間のインカムゲイン(年間150万円×20年)の累計は3000万円となります。売却時の損益がトントンであっても、手元には3000万円のキャッシュフローが残るため、初期投資500万円が6倍に増え、年率換算でも約30%の利回りを維持できるのです。
家賃が下落しても、物件価格が下がっても、ローン完済まで保有することで「勝てる」構造
最後に、日本の伝統的な不動産市場のように「年月の経過とともに家賃が下落していくケース」を考えてみましょう。
当初年間150万円だったキャッシュフローが、10年後には100万円、20年後には50万円まで漸減し、そこから横ばいになると仮定します。この厳しい条件のもとで、35年間のローン完済まで持ち切った場合の試算を行います。
家賃下落を考慮した35年間の累計キャッシュフローは2725万円となります。35年後にはローン残債が完全にゼロ(完済)になります。カギは、最後まで持ち切ることです。
ここで重要になるのが「土地貯金」という考え方です。建物は経年劣化により価値が下がりますが、土地の価値は劣化しません。購入時の1億円のうち、土地価格が3割(3000万円)、建物価格が7割(7000万円)だったとすると、35年後も3000万円の土地価値はそのまま残ります。
つまり、完済時点で手元に残る利益は、累計キャッシュフロー2725万円と土地価値3000万円を合わせた「5725万円」となります。初期投資500万円に対して11.5倍となり、35年という長期間で試算しても年率運用利回りは25~26%になります。1億円の物件が35年後に3000万円まで値下がりしたとしても、十分に勝てる投資構造になっているのです。
なお、木造物件などを長期保有する際には、法定耐用年数(22年)の経過後に税負担が増加する「デッドクロス」の問題に注意する必要があります。そのため、デッドクロスが影響する前の20年前後で出口を迎えるか、あるいは税務上の影響を考慮しながら持ち切るかといった判断が求められます。
自身の戦略に合わせたシミュレーションが重要
不動産投資は、単に価格の上がり下がり(キャピタルゲイン)や表面的な利回り(インカムゲイン)だけに一喜一憂するものではありません。元金返済による残債の減少や、長期保有による土地価値の残存(土地貯金)といった要素を組み合わせることで、多様な状況下において勝ち筋を見出すことが可能です。
ご自身の投資対象や条件に合わせて数値を動かし、多様なシミュレーションを行うことが、不動産投資で失敗しないための第一歩となります。
【記事の詳細を動画で見る】
不動産投資クラウドファンディング6社を比較
|
サービス名 |
 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|---|
| URL | CREAL(クリアル) | TSON FUNDING | TECROWD(テクラウド) | Rimple(リンプル) | OwnersBook | |
| ポイント |
・募集件数と口数が多く、初心者でも投資しやすい ・累計投資額1260億円超と運用実績が豊富 ・実績平均年利回り21.5% |
・東証グロース上場企業が運営し、安定性がある ・新規案件数と口数が多く、応募しやすい ・投資案件に詳細な情報開示を実施 |
・新規案件数が多い ・対象不動産は戸建てやアパートがメイン ・全期間家賃保証などリスク低減の取り組みがある |
・平均実績利回り(償還済み案件)が約10% ・多種多様なファンド案件を運用 ・不動産開発によるキャピタルゲイン型案件が多い |
・東証プライム上場の子会社が運営 ・利回りは低めだが、都心マンションの運用で低リスク ・運用期間は短め(6ヶ月など)が多い |
・東証プライム上場の子会社が運営し、運営歴が長い ・貸付型の投資がメイン ・都内や首都圏のマンションやマンション用地が多い |
| 想定利回り | 4.4~10% (直近10件、2026年2月時点) |
5.0~6.5% (直近10件、2026年2月時点) |
5.5~6.0% (直近10件、2026年2月時点) |
9.5~12% (直近10件、2026年2月時点) |
2.7~3.3% (直近10件、2026年2月時点) |
4.9~5.1% (直近10件、2026年2月時点) |
| 最低出資額 | 1万円 | 1万円 | 10万円 | 10万円 | 1万円 | 1万円 |
| 投資対象 |
アパート・マンション、商業施設、オフィス、ホテルなど |
アパート・マンション、商業施設、オフィス、保育園、学校、宿泊施設など | アパート、戸建て | レジデンス、ホテル、バケーションレンタル、福祉施設、ITインフラ施設など | マンション | マンション、商業ビル(用地含む) |
| サービス開始 | 2019年 | 2018年 | 2020年 | 2021年 | 2020年 | 2014年 |
|
運営会社 |
LAETORI株式会社 | クリアル株式会社 | 株式会社TSON | TECRA株式会社 | プロパティエージェント株式会社 | ロードスターキャピタル株式会社 |
| 公式サイト | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) | ファンド一覧を見る(無料会員登録可) |
・クリアル(CREAL)代表が語る不動産投資クラウドファンディングの活かし方⇒インタビュー記事を読む
