

不動産を購入する際、住宅ローンの借入額がいくらなら安心して返済できるのか? こんな疑問に答えるため、さまざまな年収と家族構成で、資金繰りをシミュレーションする。今回は、結婚をしたばかりの30代の夫婦のケース。世帯年収は450万円で、これから2人の子どもを育てる予定だ。資金シミュレーションを行ったところ、妻のパート収入が期待できるとしても、物件価格は2000万円あたりが上限になるという試算結果が出た。(ファイナンシャル・プランナー 菱田雅生)
年収450万円の4人家族が安心して借りられる住宅ローンはいくら?
今回は、32歳と30歳の田中夫妻(仮名)から相談がきたと想定して試算する。夫の年収は400万円で、妻はパート勤務で年収50万円だ。結婚2年目で、そろそろ子どもが欲しいと考えており、できれば早めにマイホームを買いたいとも思っている。
シミュレーションでは、給料などの収入と、住宅ローン返済などの出費を推計して、毎年の「年間収支」と「貯蓄残高」を計算。これで、どの程度の物件なら住宅ローンを安心して支払いできるのか、老後にいくらのお金が貯まるのか、などをチェックする。細かい前提条件は下記を見てほしい。
【家族構成】
・夫32歳/年収400万円
(40歳までは年1.5%増加、50歳までは年1.0%増加、50歳以降は増減なし、61歳から半減)
・妻30歳、専業主婦(パート収入:年間50万円、第2子小学校入学後年間100万円)
・子どもは2年後に第1子出産、5年後に第2子出産予定
【基本生活費】130万円(年1.0%で増加)
【住居費】108万円(購入前。月9万円)
【教育費】中学までが公立、高校以後は私立(大学は文系)で試算
【保険料】24万円
【その他出費】50万円(年1.0%で増加)
【貯蓄残高】300万円(期待運用利回り年0.5%)
【住宅ローンの詳細】2000万円(諸経費+80万円)のマンションを頭金100万円とローン1980万円(全期間固定金利1.5%、30年返済)で翌年購入。毎月返済額6.8万円。住宅ローン減税を考慮(消費税増税なしと仮定)
 |
 |
物件価格2000万円以内なら問題なく暮らせそう
上記の前提条件で試算すると、2000万円以内の物件であれば、2人の子どもの教育資金がかさむ時期でも貯蓄が底をつくことなく、なんとか乗り切れそうだという結果になった。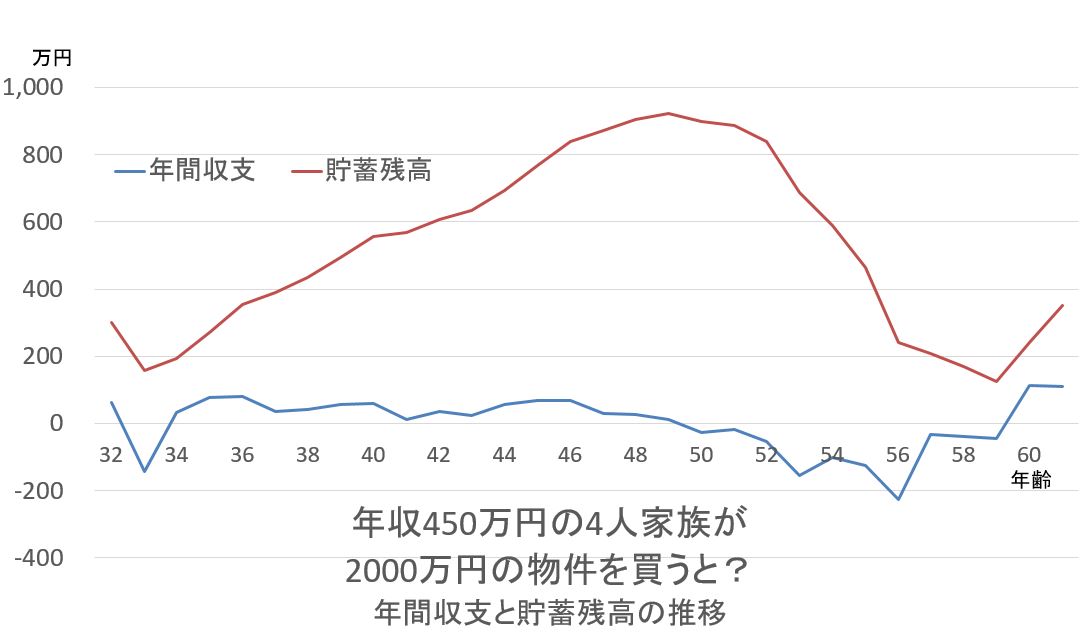
とはいえ、50代半ばには教育費の負担が最も重くなる時期を迎えるため、貯蓄残高がかなり減少してしまいそうである。老後資金を十分に貯めたいのであれば、住宅ローンの負担は軽くしておくべきだろう。だとすると、借入金額を抑えるためにも、物件価格を下げる方向で検討することも重要だ。
2000万円以上の物件を買うとなると、夫の大幅な収入アップや、妻のフルタイム勤務が必要になると考えられる。
現在の家賃を、そのまま居住費に充てるのは危険!
何度もこのシリーズで触れていることだが、年収だけでは、安心して返せる借入金額は分からない。安心して買える物件価格も、年収だけでは判断できないのである。
やはり重要なのは、①現在の家賃がいくらなのか、②毎月どの程度の貯金ができているのか、そして、③頭金をいくらまで出せるのか、といった3つのポイントだ。この3点が安心して買える物件価格を決める重要な要素になってくる。
今回の田中さんの前提条件で言えば、家賃は毎月9万円、毎月の貯蓄額は5万円程度、頭金として出せる金額は100万円程度。現在、家賃として負担している9万円は、住宅取得後の住居費に充てることができるだろう。
しかし、まだ生まれていない2人の子どものことを考えると、毎月5万円程度の貯蓄しかできない現在の家計では、教育資金を十分に確保できるとは思えない。だとすれば、現在の家賃負担の全てを住宅購入後の住居費には充てない方がよいことがわかる。あとは住宅の維持費の負担も考慮し、毎月の返済額がどの程度まで可能なのか、何年間くらい返済していくことが可能なのか、などを考慮すれば、返済可能額を逆算していくことができる。
お気づきだろうが、このような流れで計算する際、年収の額はまったく関係ないのである。今回の田中さんで計算すれば、やはり、ローンの返済は毎月7万円以内にしておいた方が無難だ。住宅の維持費の負担もしながら、教育資金を貯めていくためには、そのくらいに抑えておかないと厳しいわけだ。
これが、毎月の家賃負担は10万円以上で、毎月の貯蓄額も10万円近くできている家計なのであれば、多少年収が低くても、ローンの返済可能額は比較的多くなるだろう。頭金も十分に準備できているのであれば、物件価格も大幅に引き上げることが可能になる。
なお、子どもが生まれる前に住宅購入を検討する場合は、子どもの誕生によって多少なりとも家計が変化する可能性が高いことを想定しておくべきである。細かい話ではあるが、ミルク代や紙おむつ代、その他ベビー用品代など、いろいろな出費が発生してくる。両親からの多少の援助は受けられるかもしれないが、夫婦2人のときよりも出費が増えるのは間違いない。
従って、住宅取得の資金計画を練る上では、基本生活費やその他支出の増加も盛り込んで、慎重に試算、検討を繰り返すべきである。
- 年収に対して安心して買える物件価格をシミュレーション
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
