

物件価格5000万円の家なら、年収はいくらぐらいあれば安心して買うことができるのか? 世帯主が30歳で4人家族の場合と世帯主が40歳で4人家族の場合でシミュレーションしてみた。また、それぞれ60歳時点の貯蓄残高なども試算。購入したいマイホームの価格が決まっている人は参考にしてほしい。(ファイナンシャル・プランナー 菱田雅生)
30歳で5000万円の物件購入
年収660万円以上が安全圏
40歳で5000万円の物件購入
年収1080万円以上が安全圏
頭金や子供の人数が違うと、試算も変化
年収の安全圏は頭金の額次第
子供一人あたり貯蓄1000万円以上の差
61歳以降の働き方によって老後のゆとりは異なる
5000万円の物件を購入するなら、30歳で年収はいくら必要?
モデルルームやモデルハウスを見に行って、「どうしても欲しくなってしまった」「家族のためにもなんとかマイホームを手に入れたい」という気持ちになり、希望する物件、つまり物件価格が先に決まってしまうという人が多いのではないだろうか。
では、世帯年収はいくら以上であれば安心して購入することができるのか。物件価格から購入可能な年収を逆算してみよう。
シミュレーションは、世帯主が30歳の4人家族と、世帯主が40歳の4人家族という2種類のパターンで、60歳までの家計収支、貯蓄残高の推移を予測する。今回は65歳まで働くことを想定。定年後、公的年金と貯蓄で最低限の生活をしていくためには、今後20年30年の物価上昇も加味すると60歳時点で最低でも約2000万円の貯蓄が必要だろう。そのためには、現在の年収がいくら以上必要なのかを試算した。
まずは、世帯主が30歳のケースを見てみよう。シミュレーションの前提条件は以下とする。
【家族構成】夫30歳/年収660万円
(40歳まで年3%、50歳まで年2%増加、60歳まで年1%増加、61歳以降は60歳時点より4割減少し65歳まで働くものとする)
妻30歳(専業主婦)、第一子2歳、第二子来年誕生予定
【基本生活費】166万円(年2.0%増加)
【住居費】(購入前)家賃年額132万円(購入後)年198万円(ローン返済+保有税等)
【教育費】中学までが公立、高校以後は私立(大学は文系)で試算
【保険料】12万円
【その他支出】99万円(年2.0%増加)
【初年度年間収支】+107万円
【貯蓄残高】800万円(期待運用利回り年1.5%)
【住宅ローンの詳細】5000万円(諸経費+200万円)のマンションを頭金700万円とローン4500万円(全期間固定金利1.97%、35年返済)で翌年購入。毎月返済額約14.8万円。住宅ローン減税を考慮(控除期間13年で試算)
30歳なら年収660万円以上が安全圏か
希望する物件価格5000万円に対し、頭金10%(500万円)と諸費用4%(200万円)を現金で用意。残り4500万円を住宅ローンで借りるものとして、世帯主の年齢が30歳なら返済期間を35年にしてもリスクはそれほど高くはならないと思われる。そのため、住宅ローンは35年返済で組むものとする(適用金利は、フラット35の2025年12月の金利を採用)。
2人の子どもの教育費をきちんと支払いながら、60歳時点で老後資金として、約2000万円の貯蓄残高にするためには、夫の現在の年収は、最低でも660万円程度は必要であることが分かった。
夫婦共働きの場合は、夫婦合計の年収で660万円程度だと読み替えてもらえればよいが、夫婦がフルタイムで働いている場合は、延長保育などの費用負担が必要になる可能性が高いので、その分、安全圏となる世帯年収はもう少し高くなるだろう。
同様の条件で、年収が700万、800万、900万円の場合、60歳時点の貯蓄残高は下表のとおり。なお、60歳時点での住宅ローン残高(年末時点)は847万円となる。
3000万円の物件を購入した場合、60歳時点の貯蓄残高は?
| 30歳時点の年収 | 60歳時点の貯蓄残高 |
|---|---|
| 660万円 | 2042万円 |
| 700万円 | 2835万円 |
| 800万円 | 4757万円 |
| 900万円 | 6512万円 |
※グラフと同じ前提条件で年収のみ変えて計算
下記に、5000万円の物件を購入した場合の、年間収支と貯蓄残高をグラフにした。
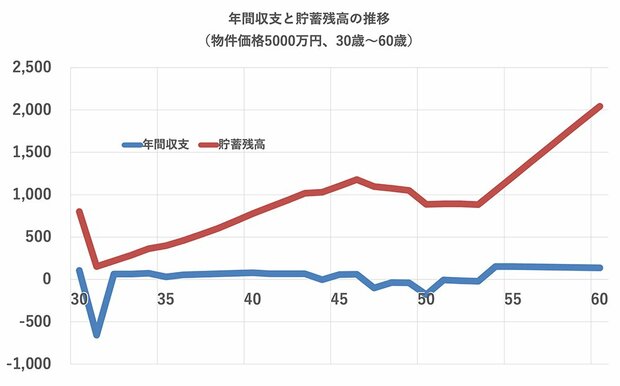
なお、年収の増加にしたがって生活費が増えるだけでなく、子どもにかけるお金も増加する傾向がある。さらに、貯蓄がある分だけ、レジャーにお金をかけたり、車にお金をかけたりすることもあるため、60歳時点の貯蓄残高は上の表の試算どおりにはならない可能性が高い。
また、前提条件で示したとおりの収入の増加があった場合の試算なので、収入の増加が期待できない場合は、もう少し年収が高くないと、ゆとりのある生活は難しいかもしれない。
 |
 |
5000万円の物件を購入するなら、40歳で年収はいくら必要?
では、世帯主が40歳のケースではどうなるか。シミュレーションの前提条件は以下のとおり。
【家族構成】夫40歳/年収1080万円
(50歳まで年2%増加、60歳まで年1%増加、61歳以降は60歳時点より4割減少し65歳まで働くものとする)、妻39歳(専業主婦)、第一子6歳、第二子3歳
【基本生活費】208万円(年2.0%で増加)
【住居費】(購入前)家賃年額216万円(購入後)年248万円(ローン返済+保有税等)
【教育費】中学までが公立、高校以後は私立(大学は文系)で試算
【保険料】12万円
【その他支出】162万円(年2.0%増加)
【初年度年間収支】+139万円
【貯蓄残高】800万円(期待運用利回り年1.5%)
【住宅ローンの詳細】5000万円(諸経費+200万円)のマンションを頭金700万円とローン4500万円(全期間固定金利1.97%、25年返済)で翌年購入。毎月返済額約19.0万円。住宅ローン減税を考慮(控除期間13年で試算
世帯主40歳では、年収1080万円以上が安全圏か
一方、同様の物件を希望する世帯主の年齢が40歳だった場合は、返済期間を25年で設定しても、60歳時点で老後資金として、約2000万円の貯蓄残高にするためには、年収は1080万円程度は必要になってくるとの試算となった。
まだ子どもも小さく、これからの約20年間で教育費の負担と住宅ローンの返済を両立し、さらに老後資金をためていくとなると、そこそこの収入が必要になってくるのである。
なお、夫婦共働きの場合は、夫婦合計の年収で1080万円程度だと読み替えてもらえればよいが、夫婦がフルタイムで働いている場合は、延長保育などの費用負担が必要になる可能性が高いので、その分、安全圏となる世帯年収はもう少し高くなるだろう。
同様の条件で、年収が1100万、1200万円、1300万円の場合、60歳時点の貯蓄残高は下表のとおり。なお、60歳時点での住宅ローン残高(年末時点)は1085万円となる。
5000万円の物件を購入した場合、60歳時点の貯蓄残高は?
| 40歳時点の年収 | 60歳時点の貯蓄残高 |
|---|---|
| 1080万円 | 2010万円 |
| 1100万円 | 2179万円 |
| 1200万円 | 2989万円 |
| 1300万円 | 3680万円 |
※グラフと同じ前提条件で年収のみ変えて計算
下記に、5000万円の物件を購入した場合の、年間収支と貯蓄残高をグラフにした。
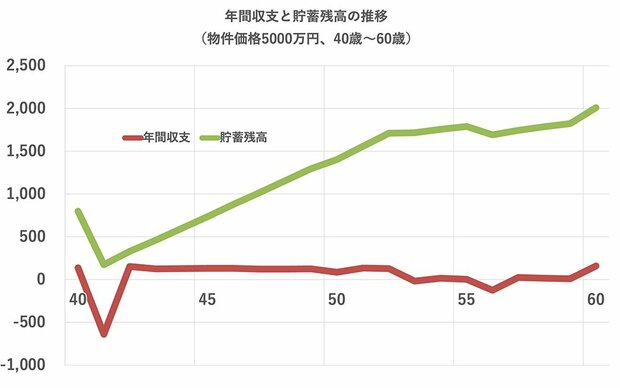
こちらも世帯主30歳の家庭同様、年収が増加すれば生活費や教育費が増加する傾向がある。貯蓄が多ければ、趣味や旅行にお金をかけることもあるため60歳時点の貯蓄残高は上の表の試算どおりにはならない可能性が高い。
また、収入の増加が期待できない場合は、もう少し年収が高くないと、ゆとりのある生活は難しいかもしれない。
頭金や子供の人数が違うと、試算も変化
頭金を多く入れられる場合は、安全圏の年収も下がる
今回のシミュレーションは、2つのケースとも現在の貯蓄残高が800万円(=頭金10%+諸費用4%+100万円)ということで試算している。つまり、あまり多くは頭金の準備ができていないケースを想定した。
だから、例えば親からの援助が期待できるなど、頭金を物件価格5000万円の10%ではなく、30%の1500万円を用意できるとすると、借入金額も4500万円から3500万円に抑えることができ、35年返済で3.3万円、25年返済で4.2万円、毎月返済額を少なくすることができる。
年間で40万~50万円の負担減少となるので、年収もその分だけ下がったとしても、なんとかなりそうだ。また逆に、年収が同じ場合、頭金を多くできるほど、希望する物件価格を5000万円から引き上げることができるとも考えられるだろう。
子どもが1人増えるか減るかで、貯蓄残高は1000万円以上違ってくる
なお、今回の試算では子どもは2人としており、子どもの教育資金は1人当たり合計約1000万円として、上昇率年3%を加味して試算した。したがって、子どもが1人増えるか減るかで、60歳時点の貯蓄残高は1000万円以上違ってくる可能性が高い。
つまり、子どもが1人であれば必要年収は多少下がり、子どもが3人になると必要年収は高くなる。子どもの人数は、教育費だけでなく基本生活費やそのほかの出費にも影響があるので単純計算はできないが、将来の貯蓄残高は少なくとも教育資金の金額以上の違いが出てくる可能性があることを、念頭に置いておくべきだろう。
61歳以降の働き方によって老後のゆとりはかなり異なる
なお、今回のシミュレーションでは、60歳時点の貯蓄残高が最低でも約2000万円になるように年収を逆算している。61歳以降の収入が4割減となると、65歳時点での貯蓄はそれほど増えないだろう。
退職一時金や企業年金、確定拠出年金(DC)のお金があれば、それが老後生活のゆとりになるかもしれないが、企業によって金額はかなり違うので、夫の会社(共働きなら妻の会社も含めて)の退職金制度は、きちんと確認しておくべきである。
それに加えて、61歳以降の働き方も早くから考えておくべきだろう。雇用延長なのか、ほかの仕事を探すのか、もしくは起業するのかなど、選択肢はさまざまある。終身雇用がほぼなくなってきているからこそ、マイホーム取得を考えるタイミングで、リタイア後のことも考えておくようにしたい。
|
|
- 年収に対して安心して買える物件価格をシミュレーション
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
