

年収200万円の夫と妊娠中の妻(共に20代)が不動産を購入する際、住宅ローンの借入額がいくらなら安心して返済できるのか? こんな疑問に答えるため、資金繰りをシミュレーションした。夫の収入だけでは教育資金や老後資金も考慮すると住宅取得は厳しいが、妻も出産後働くのであれば、1600万円以内の物件なら何とかなるかもしれない。(ファイナンシャル・プランナー 菱田雅生)
年収200万円の夫と妊娠中の妻のケースをシミュレーション
今回は、結婚2年目の20代の夫婦、斉藤さん(仮名)から相談が来たと想定して試算する。現在の夫の年収は200万円で貯蓄は100万円。来春に子どもが生まれるので、そのタイミングに合わせて中古マンションでも買ってしまおうかと考えているようだ。
シミュレーションでは、給料などの収入と、住宅ローン返済などの出費を推計して、毎年の「年間収支」と「貯蓄残高」を計算した。今回は、夫の年収は50歳まで年1%の昇給率で増えていき、出産の翌年からパートに復帰する妻の収入は昇給なし。子どもは1人のみ。これで、住宅ローンを安心して支払うことができるのか、今後30年間の家計推移をチェックする。そのほかの細かい前提条件は以下を見てほしい。
【家族構成】
・夫26歳/年収200万円(50歳までは年1.0%増加、50歳以降は増減なし)
・妻25歳/主婦(出産の翌年からパート収入:年間100万円、増減なし)
【基本生活費】100万円(年1.0%で増加)
【住居費】(購入前)家賃月6万円(購入後)年79万円(ローン返済+保有税など)
【教育費】保育園から高校までは公立、大学は私立文系
【保険料】6万円
【その他出費】10万円(年1.0%で増加)
【初年度年間収支】+6万円
【貯蓄残高】100万円(期待運用利回り年0.5%)
【住宅ローンの詳細】1600万円(諸経費+64万円)のマンションを頭金64万円と住宅ローン1600万円(全期間固定金利1.6%、35年返済)で翌年購入。毎月返済額5.0万円。住宅ローン減税を考慮(控除期間10年で試算)
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
 |
 |
物件価格は1600万円あたりがギリギリのライン
前提条件が変わればシミュレーション結果も大きく違ってくるので注意が必要だが、上記の前提条件だと、物件価格は1600万円あたりがギリギリか。夫の収入の増加が確実で、妻もパートをずっと続けるのであれば、老後資金も1000万円近くはためていけるはず。
1200万円、1600万円、2000万円の物件を購入したケースをそれぞれシミュレーションしてみると、2000万円の物件を購入した場合、55歳時点での貯蓄はできず、むしろマイナス45万円という状態になる。家計を破綻させないためには、教育費などほかの出費を制限する必要性があることが分かる。
やはり、住宅ローンを完済し、65歳時点の貯蓄額が1000万円程度になるギリギリのラインは物件価格1600万円あたりとなるだろう。
マンション価格ごとの30年後の貯蓄額は?
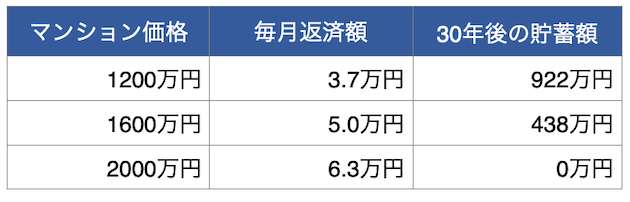
※グラフと同じ前提条件で物件価格のみ変えて試算
下記に、1600万円の物件を購入した場合の、年間収支と貯蓄額残高をグラフにした。
1600万円の物件を買った場合の「年間収支」と「貯蓄残高」の推移は?

ただし、2人目の子どもが生まれたり、妻のパート収入が期待できなくなったりすると、根本的に試算を見直さなければならない。トータルの教育費が1人当たり1000万円かかるとすると、物件価格を1200万円まで下げたとしても、何とかなるかどうかは微妙である。
身も蓋もない話ではあるが、そもそも妻が妊娠中という状態で住宅購入の契約をすること自体がとてもおすすめできない。妻が産後も働けるかどうかは、実際に出産してみないと分からないものである。働けなくなる確率は低いだろうが、ゼロではない。不確定要素である。
リスクの低い住宅取得を目指すのであれば、住まいの地域や物件の種類を限定せずに幅広く物件探しをしながら、無事に第一子の出産が終わるまで待つ。そして、妻が働けるようになり、子どもを預ける保育園などが見つかってから、具体的な住宅購入計画を進めていくのがよいだろう。
【関連記事はこちら】>>住宅ローンを1回でも滞納すると、金利が跳ね上がる! 滞納後の銀行の対応と対策をプロが解説
親からの資金援助が受けられるなら、物件価格の引き上げも可能に
現在、時限措置として、「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」の制度が利用できる。直系尊属、つまり、父母や祖父母から住宅資金を贈与してもらえるのであれば、一定金額まで贈与税が非課税になる制度である。
下表のように、令和3年(2021年)3月末までであれば、省エネなどの認定住宅の場合は1500万円まで、それ以外の一般住宅の場合は1000万円まで非課税である。この金額は、贈与税の基礎控除110万円や、相続時精算課税制度の非課税枠2500万円とも合算できる。
つまり、一般住宅の場合でも基礎控除と合わせた1110万円まで、また、相続時精算課税制度を利用するなら3500万円まで、贈与の段階では非課税となる。
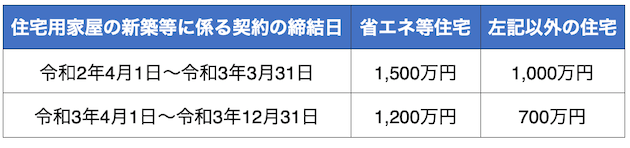
住宅ローンを組む金額は増やせなくても、親などからの資金援助が期待できるのであれば、希望する物件価格をその分だけ引き上げることもできるだろう。
【関連記事はこちら】>>2019年4月から「住宅取得資金贈与の特例枠」が大幅拡大! 住宅取得資金を贈与してもらう3つの方法を解説
- 年収に対して安心して買える物件価格をシミュレーション
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
