
東日本銀行の住宅ローンの金利(新規・借り換え)、手数料、審査基準、団体信用生命保険、メリット・デメリットを調査してみました。東日本銀行は東京都を基盤とした銀行で、地元での住宅ローンのシェアは高めです。なお、132銀行の住宅ローン金利を登録した「返済額シミュレーション」を利用すれば、ネット銀行などと比較して、どちらがお得な住宅ローンか比較することができます。(監修:住宅ローンアドバイザー 淡河範明)
東日本銀行の住宅ローンの特徴は?
東日本銀行は、東京都中央区に本店を置く第二地方銀行です。2016年に横浜銀行と経営統合し、コンコルディア・フィナンシャルグループの傘下になりました。
住宅ローンについては、借り入れ上限が1億3,000万円と高めなのが特徴です。また住宅ローン利用者は、リビングローン「快適空間」を利用する際、割引金利が適用されます。
2026年10月の住宅ローン金利は?(新規借入・借り換え)
東日本銀行は、自社の住宅ローン「住宅ローン(保証会社付扱い)」をラインアップしています。金利タイプは、変動金利方式と固定金利特約方式があります。固定金利特約方式では、2年、3年、5年、10年の4種類を用意しています。
そのほか、「フラット35」(住宅金融支援機構との提携商品)も取り扱いがあります。「フラット35」は、全期間固定金利の商品で、借入期間は15年以上、35年以下です。
では、主要な住宅ローンの金利(新規借入、借り換え)を見ていきましょう。全国展開するネット銀行や大手銀行に比べるとやや金利が高い印象があります。なお、表示している金利は、最優遇金利といわれるもので、審査結果によってはもっと高い金利が適用されることがあります。
東日本銀行の住宅ローン金利推移(主要商品) 年月 フラット35(21-35年固定) 変動金利 10年固定 フラット35S(定額方式、頭金10%以上) 住宅ローン 住宅ローン 新規借入 ● ● ● 借り換え ● ● 2026/10 3.180% 3.125% 5.650% 2026/09 3.010% 3.125% 5.500% 2026/08 2.860% 3.125% 5.400% 2026/07 2.930% 3.125% 5.450% 2026/06 2.430% 3.125% 5.150% 2026/05 2.210% 3.125% 5.500% 2026/04 1.970% 2.875% 4.950% 2026/03 1.980% 2.875% 4.850% 2026/02 1.800% 2.875% 4.600% 2026/01 1.690% 2.875% 4.350% 2025/12 1.620% 2.875% 4.150% 2025/11 1.610% 2.875% 4.150% 2025/10 1.610% 2.875% 4.050% 2025/09 1.590% 2.875% 4.000% 2025/08 1.560% 2.875% 3.850% 2025/07 2.110% 2.875% 3.900% 2025/06 2.040% 2.875% 3.700% 2025/05 1.660% 2.875% 3.950% 2025/04 1.660% 2.625% 3.850% 2025/03 1.610% 2.625% 3.700% 2025/02 1.580% 2.625% 3.550% 2025/01 1.580% 2.625% 3.600% 2024/12 1.670% 2.625% 3.500% 2024/11 1.650% 2.625% 3.450% 2024/10 1.650% 2.475% 3.450% 2024/09 1.670% 2.475% 3.550% 2024/08 1.670% 2.475% 3.550% 2024/07 1.570% 2.475% 3.650% 2024/06 1.550% 2.475% 3.600% 2024/05 1.540% 2.475% 3.500% 2024/04 1.560% 2.475% 3.500% 2024/03 1.540% 2.475% 3.550% 2024/02 1.840% 2.475% 3.450% 2024/01 1.880% 2.475% 3.500% 2023/12 1.930% 2.475% 3.650% 2023/11 1.850% 2.475% 3.550% 2023/10 1.770% 2.475% 3.450% 2023/09 1.690% 2.475% 3.300% 2023/08 1.700% 2.475% 3.250% 2023/07 1.730% 2.475% 3.350% 2023/06 1.800% 2.475% 3.350% 2023/05 1.730% 2.475% 3.300% 2023/04 1.850% 2.475% 3.500% 2023/03 1.850% 2.475% 3.500% 2023/02 1.650% 2.475% 3.500% 2023/01 1.620% 2.475% 3.200% 2022/12 1.510% 2.475% 3.300% 2022/11 1.450% 2.475% 3.150% 2022/10 1.490% 2.475% 3.050% 2022/09 1.500% 2.475% 3.050% 2022/08 1.480% 2.475% 3.150% 2022/07 1.460% 2.475% 3.000% 2022/06 1.450% 2.475% 3.050% 2022/05 1.410% 2.475% 2.950% 2022/04 1.400% 2.475% 2.950% 2022/03 1.320% 2.475% 2.800% 2022/02 1.270% 2.475% 2.750% 2022/01 1.300% 2.475% 2.750% 2021/12 1.300% 2.475% 2.750% 2021/11 1.270% 2.475% 2.650% 2021/10 1.300% 2.475% 2.650% 2021/09 1.300% 2.475% 2.650% 2021/08 1.300% 2.475% 2.650% 2021/07 1.320% 2.475% 2.700% 2021/06 1.330% 2.475% 2.700% 2021/05 1.340% 2.475% 2.750% 2021/04 1.320% 2.475% 2.700% 2021/03 1.290% 2.475% 2.650% 2021/02 1.260% 2.475% 2.650% 2021/01 - 2.475% 2.650%
※住宅ローンの主要な金利を掲載。最新金利は、公式サイトで確認を。また、最優遇金利を表示しているが、審査結果によっては最優遇金利が適用されないこともある。融資希望額が全額認められないこともある。転載時は当サイトの出典(サイト名及びURL)を明記すること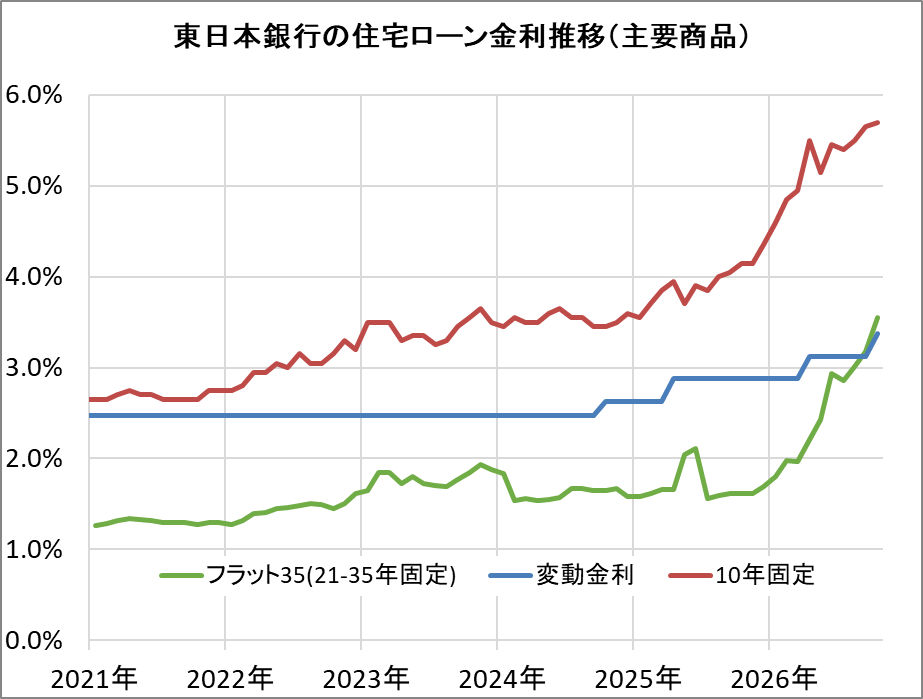
| 年月 | フラット35(21-35年固定) | 変動金利 | 10年固定 |
|---|---|---|---|
| フラット35S(定額方式、頭金10%以上) | 住宅ローン | 住宅ローン | |
| 新規借入 | ● | ● | ● |
| 借り換え | ● | ● | |
| 2026/10 | 3.180% | 3.125% | 5.650% |
| 2026/09 | 3.010% | 3.125% | 5.500% |
| 2026/08 | 2.860% | 3.125% | 5.400% |
| 2026/07 | 2.930% | 3.125% | 5.450% |
| 2026/06 | 2.430% | 3.125% | 5.150% |
| 2026/05 | 2.210% | 3.125% | 5.500% |
| 2026/04 | 1.970% | 2.875% | 4.950% |
| 2026/03 | 1.980% | 2.875% | 4.850% |
| 2026/02 | 1.800% | 2.875% | 4.600% |
| 2026/01 | 1.690% | 2.875% | 4.350% |
| 2025/12 | 1.620% | 2.875% | 4.150% |
| 2025/11 | 1.610% | 2.875% | 4.150% |
| 2025/10 | 1.610% | 2.875% | 4.050% |
| 2025/09 | 1.590% | 2.875% | 4.000% |
| 2025/08 | 1.560% | 2.875% | 3.850% |
| 2025/07 | 2.110% | 2.875% | 3.900% |
| 2025/06 | 2.040% | 2.875% | 3.700% |
| 2025/05 | 1.660% | 2.875% | 3.950% |
| 2025/04 | 1.660% | 2.625% | 3.850% |
| 2025/03 | 1.610% | 2.625% | 3.700% |
| 2025/02 | 1.580% | 2.625% | 3.550% |
| 2025/01 | 1.580% | 2.625% | 3.600% |
| 2024/12 | 1.670% | 2.625% | 3.500% |
| 2024/11 | 1.650% | 2.625% | 3.450% |
| 2024/10 | 1.650% | 2.475% | 3.450% |
| 2024/09 | 1.670% | 2.475% | 3.550% |
| 2024/08 | 1.670% | 2.475% | 3.550% |
| 2024/07 | 1.570% | 2.475% | 3.650% |
| 2024/06 | 1.550% | 2.475% | 3.600% |
| 2024/05 | 1.540% | 2.475% | 3.500% |
| 2024/04 | 1.560% | 2.475% | 3.500% |
| 2024/03 | 1.540% | 2.475% | 3.550% |
| 2024/02 | 1.840% | 2.475% | 3.450% |
| 2024/01 | 1.880% | 2.475% | 3.500% |
| 2023/12 | 1.930% | 2.475% | 3.650% |
| 2023/11 | 1.850% | 2.475% | 3.550% |
| 2023/10 | 1.770% | 2.475% | 3.450% |
| 2023/09 | 1.690% | 2.475% | 3.300% |
| 2023/08 | 1.700% | 2.475% | 3.250% |
| 2023/07 | 1.730% | 2.475% | 3.350% |
| 2023/06 | 1.800% | 2.475% | 3.350% |
| 2023/05 | 1.730% | 2.475% | 3.300% |
| 2023/04 | 1.850% | 2.475% | 3.500% |
| 2023/03 | 1.850% | 2.475% | 3.500% |
| 2023/02 | 1.650% | 2.475% | 3.500% |
| 2023/01 | 1.620% | 2.475% | 3.200% |
| 2022/12 | 1.510% | 2.475% | 3.300% |
| 2022/11 | 1.450% | 2.475% | 3.150% |
| 2022/10 | 1.490% | 2.475% | 3.050% |
| 2022/09 | 1.500% | 2.475% | 3.050% |
| 2022/08 | 1.480% | 2.475% | 3.150% |
| 2022/07 | 1.460% | 2.475% | 3.000% |
| 2022/06 | 1.450% | 2.475% | 3.050% |
| 2022/05 | 1.410% | 2.475% | 2.950% |
| 2022/04 | 1.400% | 2.475% | 2.950% |
| 2022/03 | 1.320% | 2.475% | 2.800% |
| 2022/02 | 1.270% | 2.475% | 2.750% |
| 2022/01 | 1.300% | 2.475% | 2.750% |
| 2021/12 | 1.300% | 2.475% | 2.750% |
| 2021/11 | 1.270% | 2.475% | 2.650% |
| 2021/10 | 1.300% | 2.475% | 2.650% |
| 2021/09 | 1.300% | 2.475% | 2.650% |
| 2021/08 | 1.300% | 2.475% | 2.650% |
| 2021/07 | 1.320% | 2.475% | 2.700% |
| 2021/06 | 1.330% | 2.475% | 2.700% |
| 2021/05 | 1.340% | 2.475% | 2.750% |
| 2021/04 | 1.320% | 2.475% | 2.700% |
| 2021/03 | 1.290% | 2.475% | 2.650% |
| 2021/02 | 1.260% | 2.475% | 2.650% |
| 2021/01 | - | 2.475% | 2.650% |
【関連記事はこちら】>>住宅ローン金利(132銀行・1000商品)の最新動向、金利推移は?
以下の返済額シミュレーションでは、東日本銀行の主要な住宅ローンと、他銀行の住宅ローンをランキング形式で比較することができるので、参考にしてください。
「東日本銀行 & 全国展開の銀行」の最新金利を比較
東日本銀行の審査基準は?(年収、勤続年数など)
東日本銀行の住宅ローンの審査基準はどうなっているでしょうか。
審査で重視するのは、年収、勤続年数、勤務先、家族構成などです。下記の審査基準は、申し込みを受け付けてくれる最低基準ともいうべきものなので、確認しておきましょう。ただし、以下の要件をクリアしているからといって、必ず借りられる、希望額が満額で借りられるわけではありません。
ネット銀行や都銀に比べると、地方の銀行の方が金利は高めですが、借り手の事情を考慮して融資してくれるケースがあります。
【関連記事はこちら】>>わずか10秒で、年収などから借入可能額を試算!「借入可能額シミュレーション」
◆東日本銀行の審査基準 | |
| 借入額 | 100万円以上1億3,000万円以内(1万円単位) |
| 借入期間 | 2年以上35年以内 |
| 融資を受けられるエリア | 東京都・茨城県・栃木県・埼玉県・千葉県・神奈川県に住宅を取得する、または取得している方 あるいは勤め先または営業所が東日本銀行取扱店の営業区域内にある方 |
| 使いみち (資金使途) | ・住宅の新築・増改築・購入資金 ・借り換え資金 ・居住用土地の購入資金 |
| 年収 (給与所得者) | 安定した収入を継続して得られる業種・職種につかれている方 |
| 勤続年数 (給与所得者) | ー |
| 年収 (個人事業主等) | 原則として2期連続赤字または債務超過でない方 |
| 事業年数 (個人事業主等) | ー |
| 年齢(借入時) | 満18歳以上満69歳以下 |
| 年齢(完済時) | 満81歳以下 |
| その他条件 | 団体信用生命保険に加入できる方 東日本銀行が指定する保証会社の保証を受けられる方 原則として自己資金を有している方 借り換えの場合は1年以内に月越延滞がない方 マンションの場合は専有面積が50㎡以上であること 賃貸併用住宅は、 ・新築住宅の購入資金または建築資金であること ・自己の居住部分の床面積が全体の50%以上の住宅であること ・保証会社の指定する業者の取扱案件であること、の全ての要件を満たす物件であること |
| ※上記の審査基準は申し込みをする際の目安であり、記載を満たしているからといって必ず借りられるわけではない。詳細は、公式サイトで確認を | |
団体信用生命保険のラインアップは?
まず、団体信用生命保険(団信)の仕組みについて説明しましょう。大半の銀行が団信への加入を義務化しています。その代わり、無料の団信がついています。万が一、「死亡・高度障害状態」になった場合、住宅ローンの支払いが免除されるというものです。
もし、がん、脳卒中、心筋梗塞、その他の病気になっただけで住宅ローンの支払いが免除されるようにしたいのであれば、追加の団信に入る必要があります(一部の銀行を除く)。なお、全国展開しているネット銀行のauじぶん銀行、住信SBIネット銀行などは、無料の団信が充実しています。
なお、住宅金融支援機構との提携商品である「フラット35」は団信に加入しないことも可能ですが、大半の人が「機構団信」に加入しています。「死亡・身体障害状態」になると、住宅ローンの支払いが免除されます。身体障害状態とは、身体障害認定1級・2級相当で、民間銀行の高度障害状態よりも保障範囲が広くなっています。
東日本銀行の団体信用生命保険のラインアップは以下の通りです。
◆東日本銀行の主要な団体信用生命保険は? | |
| 一般団信 (死亡・高度障害) | 無料 |
| 三大疾病特約付統一団体信用生命保険 | ー |
| ※主要な団信を掲載。詳細は、公式サイトで確認を | |
東日本銀行の手数料・保証料はいくら?
住宅ローンを借りる際には、「手数料」や「保証料」が必要です。
「手数料」は、「借入額に比例した手数料(借入額×2.2%など)」と、「定額手数料(一律10万円など)」があり、借入時に一括前払いします。
「保証料」は、「借入額」と「借入期間」から算出した保証料を、借入時に一括前払いします。都銀の場合、保証料率はほぼ横並びで、借入額1000万円、借入期間35年の場合、20.6万円です。審査により、保証料が高くなる場合があります(一括前払いせず、金利を0.1〜0.4%上乗せすることも可能)。
同じ銀行でも商品によって手数料、保証料が違うことがあるので、気をつけたいところです。
東日本銀行の住宅ローンの手数料・保証料は、他銀行と大きく変わらない水準のようです。
◆東日本銀行の「かんそうしん新住宅ローン 」の手数料・保証料 | |
| 手数料(税込) | ・住宅ローン関係手数料:55,000円(東日本銀行分) ・保証取扱手数料:44,000円(かんそうしん分) |
| 保証料 | ー |
| 一部繰上返済手数料 | 5,500円(税込) ※固定金利特約期間中の一部繰上返済の場合、上記に下記手数料を加えた金額 繰上返済時の元金が1,000万円未満:33,000円(東日本銀行分) 繰上返済時の元金が 1,000万円以上 …55,000円(東日本銀行分) |
| 全部繰上返済手数料 | ・融資日から3年以内は 3,300円 ・融資日から3年超5年以内は2,200円 ・融資日から5年超7年以内は1,100円 ・融資日から7年超は無料 ※固定金利特約期間中の一部繰上返済の場合、上記に下記手数料を加えた金額 繰上返済時の元金が1,000万円未満:33,000円(東日本銀行分) 繰上返済時の元金が 1,000万円以上 …55,000円(東日本銀行分) |
| ※商品によって、手数料等は違うほか、審査によって保証料率等が変化することがある。詳細は、公式サイトで確認を | |
メリット・デメリットは?
東日本銀行をはじめとする地方の金融機関は、全国展開するネット銀行、大手銀行に比べると、金利が高めというのがデメリットでしょう。ネット対応が遅れていたり、審査期間が長めです。
一方で、地域に根付いた銀行である分、審査については比較的緩めというのがメリットでしょう。ネット銀行などが個人の属性などに基づいて画一的に審査するのに対して、地域の銀行は個人の事情をくみ取って、丁寧に審査してくれるという傾向があります。
借入可能額シミュレーション(年収別)の結果は?
東日本銀行では、住宅ローンをいくら借りられるのでしょうか。そこで、取り扱っているフラット35について、年収別の借入可能額(目安、平均的な金利で試算)をシミュレーションしてみました(新規借入)。なお、審査では年収以外にも職業、勤続年数なども参照するため、必ずしも下記の金額が借りられるわけではありませんので、目安としてください。
【関連記事はこちら】>>わずか10秒で、年収などから借入可能額を試算!「借入可能額シミュレーション」
◆フラット35の住宅ローンの借入可能額(年収別) | ||
| 年収 | 借入可能額(目安) | 月々の返済額 |
| 200万円 | 1,401万円 | 5.0万円 |
| 300万円 | 2,101万円 | 7.5万円 |
| 400万円 | 3,268万円 | 11.7万円 |
| 500万円 | 4,085万円 | 14.6万円 |
| 600万円 | 4,903万円 | 17.5万円 |
| 700万円 | 5,720万円 | 20.4万円 |
| 800万円 | 6,537万円 | 23.3万円 |
| 900万円 | 7,354万円 | 26.3万円 |
| 1,000万円 | 8,000万円 | 28.6万円 |
※新規借入、35年固定金利は2.49%(頭金10%以上)、借入期間35年としてシミュレーション。ボーナスなし、別途手数料等が必要。フラット35の借入限度額は8,000万円。住宅金融支援機構「年収から借入可能額を計算」を参照。2026年10月調査 | ||
返済額シミュレーションで、他銀行と比較を!
住宅ローンを借りるのであれば、なるべくお得な商品を選びたいものです。
ダイヤモンド不動産研究所では、東日本銀行の主要な住宅ローンも登録した返済額シミュレーションを用意しています。全132銀行の住宅ローンを登録しているので、都道府県別で最もお得な住宅ローンを調べることもできます。手数料を含んだ「実質金利」で比較できるだけでなく、総支払額、毎月支払額も分かるので、ぜひ活用してみましょう。
「東日本銀行 & 全国展開の銀行」の最新金利を比較
地方銀行の住宅ローンについて 質問 FAQ
- Q地銀とネット銀行の違いは?
- A
住宅ローンはどの銀行で借りても一緒なので、基本は金利や手数料が低い銀行で選ぶべきです。特に全国展開のネット銀行は、金利が低いだけでなく、繰上返済手数料が無料という銀行が多いです。
なお、審査については年収、勤続年数、勤務先、家族構成などをチェックしています。地銀の銀行のほうが借り手の事情を考慮して融資してくれるケースがありますが、総じて金利、手数料は高めです。 - z
- Qフラット35の金利は横並び?
- A
フラット35は多くの銀行で取り扱っていますが、金利はほぼ横並びです。そのため、手数料が低い銀行で借りたほうがおトクです。全国展開していて、手数料が低い金融機関を探せば、おとくに借りられます。
132銀行を比較している、住宅ローン実質金利ランキング(フラット35・全期間固定)などを参考にしましょう。
- Q銀行のシミュレーション利用時の注意点は?
- A
各銀行はシミュレーション機能を備えていますが、自社の商品しか計算できなかったり、手数料の取り扱いがバラバラだったりと、他銀行の住宅ローンと比較するには不便です。
本当にお得な住宅ローンを探したいのであれば、多数の銀行を一斉に比較できる返済額シミュレーションを参考にすべきでしょう。
- Q住宅ローン選びのコツは?
- A
住宅ローンを比較する際は、「実質金利」や「総支払額」を気にすべきでしょう。金利に手数料などを加味したものなので、本当におとくな住宅ローンを選ぶ際の重要な指標になります。
また、審査に落ちたり、希望借入額が満額認められなかったりすることがあるので、複数の銀行に審査を出すべきです。
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年10月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン 金利プラン・定率型(新規借入、頭金20%未満)・変動金利
- 実質金利(手数料込)
- 1.256%
- 総返済額 3694万円
- 表面金利
- 年1.120%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 86,373円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
 関連記事 イオン銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。
関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は? 
- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。