

不動産を購入する際、住宅ローンの借入額がいくらなら安心して返済できるのか? こんな疑問に答えるため、さまざまな年収と家族構成で、資金繰りをシミュレーションする。今回は、独身女性28歳(会社員)、年収は250万円というケース。独身のまま65歳まで働いくという前提だと、物件価格は1800万円辺りが上限で、それ以上の物件を買うとなると、老後資金の準備などに支障をきたす可能性が高まりそうだ。(ファイナンシャル・プランナー 菱田雅生)
年収250万円の独身女性が、安心して借りられる住宅ローンはいくら?
今回は、28歳の独身女性である藤田さん(仮名)から相談がきたと想定して試算する。現在の年収は250万円で貯蓄は200万円だ。このまま家賃を支払い続けるくらいなら、マンションを買ってしまったほうが良いのではないかと考えているようだ。
シミュレーションでは、給料などの収入と、住宅ローン返済などの出費を推計して、毎年の「年間収支」と「貯蓄残高」を計算した。今回は、独身のまま65歳まで働き、50歳までは年1%の昇給率で給与が増えていくという前提で計算している。
これで、住宅ローンを安心して支払いできるのか、老後にいくらのお金が貯まるのか、などをチェックする。その他の細かい前提条件は下記を見てほしい。
【家族構成】
・独身28歳/年収250万円(50歳までは年1.0%増加、50歳以降は増減なし)
・いまのところ結婚の予定はない
【基本生活費】80万円(年1.0%で増加)
【住居費】84万円(マイホーム購入前、月7万円)
【保険料】12万円
【その他出費】10万円(年1.0%で増加)
【貯蓄残高】200万円(期待運用利回り年0.5%)
【住宅ローンの詳細】1800万円(諸経費+72万円)のマンションを頭金100万円とローン1772万円(全期間固定金利1.5%、35年返済)で翌年購入。毎月返済額5.4万円。住宅ローン減税を考慮(控除期間10年で試算)
 |
 |
物件価格は1800万円あたりがギリギリのライン
前提条件が変わればシミュレーション結果も大きく違ってくるので注意が必要だが、上記の前提条件で試算すると、物件価格は1800万円あたりがギリギリのライン。それであれば、年1%の収入増が確実だとした場合、老後資金も貯めていけるはず。
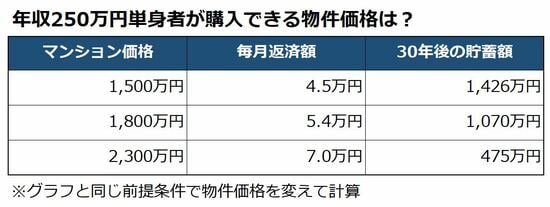
1500万円、1800万円、2300万円の物件を購入したケースをそれぞれシミュレーションしてみると、2300万円の物件を購入した場合は、老後の貯蓄が475万円しか残らない計算になった。ローン返済後に手元に残る貯蓄額(老後のための資金)が1000万円程度になるギリギリのラインは「物件価格1800万円」だ。
下記に、1800万円の物件を購入した場合の、年間収支と貯蓄額をグラフにした。
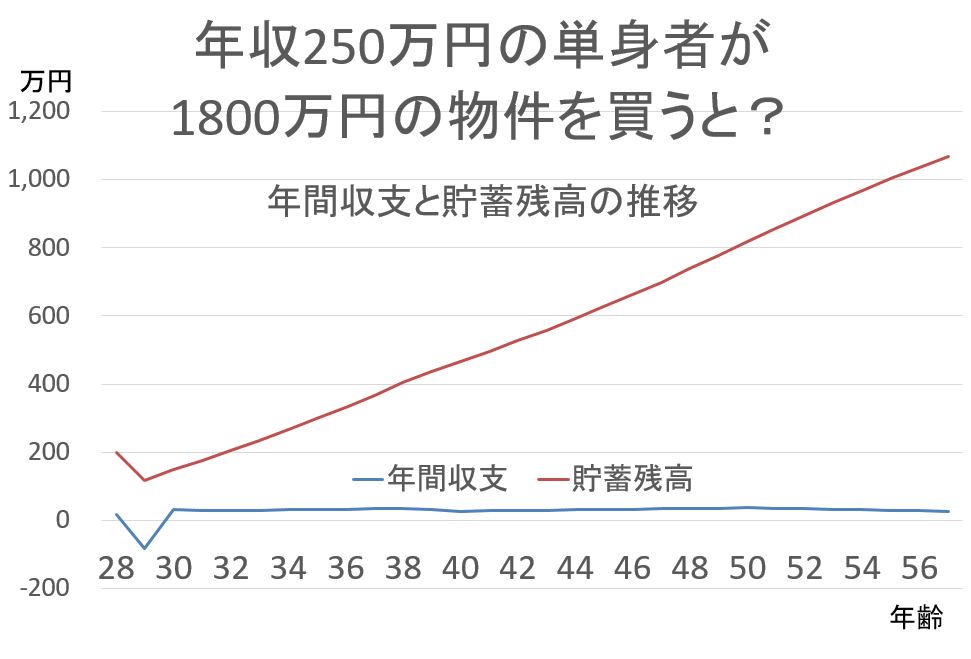
こうしてみると、毎年順調に貯蓄ができることが分かる。ただし、前提条件である「毎年1%」の収入増が期待できない場合は、さらに物件価格を下げておいたほうが無難だろう。
また、海外旅行や車の購入など、一時的かつ大きめな出費は考慮していないので、定期的にそれらの出費の可能性がある場合も、物件価格はその分下げておいたほうがよい。28歳であれば、ある程度生活スタイルは固まってきていると思われるが、余暇資金も考慮したゆとりのある生活を送りたいなら、住居費の負担は少なくしておくべきだ。
立地条件のいい中古マンションを中心に検討したい
フラット35のサイト内の「年収から借入可能額を計算」というローンシミュレーションを使用すると、年収250万円で35年返済なら、2000万円強を借りることができるという結果が出るが、将来の貯蓄などを考えると、2000万円も借りてしまうと家計は厳しくなるだろう。家計が破綻はしなくても、老後資金がなかなか貯まらない状態になることが予想できる。やはり、借りられる金額ではなく、返せる金額で考えるべきである。
それから、20代の独身者の場合は、今後、結婚などのライフプランの大きな変化が起きる可能性がある。そのことも頭において住宅取得を検討するのであれば、いつでも売却できたり、賃貸に出したりできる物件を選んだほうが無難だろう。
だとすると、駅から近い立地条件のいい中古マンションなどが狙い目である。いつでも売れる、いつでも貸せる物件であれば、価値の下落も小さいはずだ。ある意味では、不動産投資の視点から物件選びをするくらいのほうが、トータルの経済的な損失を少なくできるだろう。
なお、毎月の家賃がもったいないからマンションを買おうという考え方は、必ずしもトータルの費用負担が軽くなるわけではないことに注意が必要である。仮にマンションを購入した場合、住宅ローンの利息や、毎年の固定資産税や都市計画税、修繕積立金などの維持費なども、住居費として負担することになるからだ。
「購入がトクか、賃貸がトクか」というのは、単純に答えの出せる問題ではない。今後の経済情勢の変化によっては、どちらがトクになってもおかしくない。
目先の金銭的な損得以上に自分のライフプランをトータルに考え、老後の暮らし方までも考慮し、満足度はどちらが高いかを冷静に検討することが重要だろう。
【関連記事はこちら】>>年収400万円の正社員OLが安心して買える独身用マンションは2500万円まで!?
- 年収に対して安心して買える物件価格をシミュレーション
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
