

2022年11月の住宅ローン金利は固定金利タイプが軒並み大幅上昇となったのですが、唯一、10年固定金利タイプだけは面白い動きになっていまして、引き上げた銀行と据え置いた銀行とに分かれています。今日は銀行の10年固定金利から、各銀行の金利動向予想を掘り下げたいと思います(住宅ローン・不動産ブロガー 千日太郎)。
10年固定金利という商品の仕組み
こんにちは。公認会計士ブロガーの千日太郎です。
住宅ローンの10年固定金利は当初の10年間金利を固定し、11年目からはその時の基準金利によって金利が決まると理解している人が多いですね。※11年目に変動金利を選択すれば「変動金利の基準金利」、再び10年固定金利を選択すれば「10年固定の基準金利」が基準となります。
もちろんそれで間違いではないのですが、銀行の金利の先行きを裏読みするにあたっては、より厳密に理解しておく必要があります。
私たちが借りる住宅ローンの適用金利は「基準金利」に対して「引き下げ幅」があり、この二つの組み合わせで適用金利が決まる仕組みになっています。「基準金利」は店頭金利とも呼ばれ、その銀行の住宅ローン金利の「定価」のような位置付けのものです。「引き下げ幅」はいわば「値引き」のような位置付けです。
10年固定金利についても例外ではありません。当初10年間の「基準金利」と「引き下げ幅」は融資実行月の初日に発表される金利が適用されます。そして、11年目以降の「基準金利」はその時点で決定されるため未定で、11年目以降の「引き下げ幅」は当初10年間よりも小さい幅で決まっていることが多いのです。
例えば現存するA銀行の場合ですと、11年目以降の基準金利(定価)が何パーセントになるか未定ですが、引き下げ幅は当初10年2.075%から11年目に0.8%と減ってしまいます。
A銀行の10年固定金利
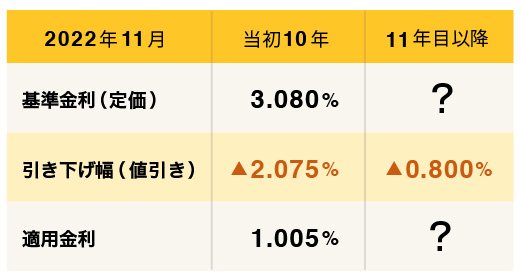
つまり引き下げ幅(値引き)だけで1.275%も高くなってしまうのです。もしその時点で基準金利(定価)が上昇していたら、さらに適用金利が高くなってしまいます。特に当初10年の適用金利を低く設定している銀行ほど、11年目以降の引き下げ幅が小さくなる傾向があります。
ほとんどの住宅ローンランキングサイトは、当初10年の適用金利を低い順番に並べただけなので、11年目以降の引き下げ幅を把握せずに借り入れて漫然と11年目以降も返済を続けると、高い利息という授業料を払うことになります。その点、ダイヤモンド不動産研究所のランキングでは、この11年目以降の引き下げ幅と融資手数料も考慮した実質金利で作成していますので、一般的なランキングサイトとは異なる順位になっています。ぜひチェックしてみてください。
132銀行の住宅ローンを実質金利ランキングで表示
返済額シミュレーションはこちら【関連記事はこちら】>>【住宅ローン・変動金利ランキング】132銀行を実質金利で比較! 新規借入でお得な住宅ローンは?
各銀行の10年固定金利から、想定する将来金利を予想
民間銀行の見方として、11年目に金利を上げられるとはいっても、今後10年というスパンでは金利を固定しなければなりません。そのため、日銀が政策を転換して利上げに動く可能性が上がると10年固定金利を上げ、逆に日銀が金融緩和政策を続ける可能性が上がると10年固定金利を下げる傾向があります。
日銀が利上げするシナリオに現実味
11月の米連邦公開市場委員会(FOMC)では市場の予想どおり、政策金利を4会合連続で0.75%利上げしました。パウエル議長は利上げペースの減速を示唆しつつも、利上げ終了時に到達する金利水準はより高くなるとの見通しを示しており、来年の米国景気後退懸念が広がっています。
こうした今後の米国のインフレと景気動向が日銀の金融政策にも大きく影響してきます。度重なる利上げ後も米国のインフレが後退しない場合は、さらに米金利が上昇していくことになります。金融緩和政策を堅持している日本との金利差はさらに拡大し、円安が進むと日銀に対して政策転換を求める圧力が強まるでしょう。来春には黒田総裁の任期満了となり、ポスト黒田の日銀が政策転換し、民間銀行がそれに反応して金利を上げる可能性があります。
一方、日銀が利上げしないシナリオがないわけではありません。米国のインフレが後退し景気も後退していくとなると、FOMCは金融緩和にかじを取り、米長期金利は下がるでしょう。日米の金利差は縮まりかつての円高にもどっていくと、円安で輸入品の価格が上がっていたインフレ率が再び下がり、日銀の利上げはますます遠のくことになります。
「どちらの可能性が高いのか?」というのは、今の状況では何とも言えないのですよ。それを端的に表しているのが、2022年11月の民間銀行の10年固定金利の動向だと思います。
民間銀行で割れた、将来金利の見通し
2022年11月は今後の日銀の政策転換に対する予想、つまりは将来金利の見通しについて、銀行によって判断が分かれたと見ています。
多くの銀行が長期固定タイプの住宅ローン金利を引き上げたのですが、各行が主力商品としている10年固定タイプでは、みずほ銀行、三井住友銀行、りそな銀行の3行が基準金利を引き上げました。みずほ銀行が+0.15ポイント、三井住友銀行が+0.10ポイント、りそな銀行が+0.03ポイントの上昇となっています。
これに対して三菱UFJ銀行、三井住友信託銀行は据え置きとしています。
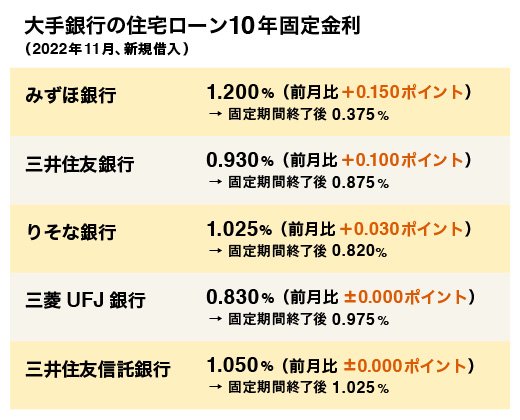
※固定期間終了後の金利は、変動金利を選択し、金利水準が現在と同じ場合
銀行がライバル銀行に対抗して10年固定金利を上げ下げする場合は、定価である「基準金利」を変えることなく、優遇金利を上げ下げすることで対応します。10年固定金利の基準金利を安易に引き下げてしまうと、既存の住宅ローンの借り手が金利タイプを変更して10年固定に乗り換えるとき、本来なら新規の顧客を釣り上げるためのキャンペーン的な低金利が採用されてしまい、収益を押し下げてしまします。
つまり銀行が10年固定金利の基準金利を上げるということは、既存の借り手に対しても、金利タイプ変更時には金利を引き上げていくという意図の表れであり、前述した日銀の利上げ時期がいよいよ近いと予想しているからではないでしょうか。
なお、基準金利を据え置いた銀行は日銀の利上げ時期が10年以上先であると予想しているのであって、銀行の判断はまだ割れているということですね。
変動金利はいつでも上げられる
日銀が利上げすれば住宅ローンの変動金利も上昇します。
今回、変動金利が全ての銀行で据え置きとなっていますが、変動金利は毎月または6カ月ごとに見直して上げることができるため焦ることはないのです。政策金利が上がるとなれば、現在10年固定の基準金利を据え置いている銀行も横並びで変動金利を上げるでしょう。
いずれにせよ、日銀の金融政策については、今後転換の可能性があることは否めません。今は金融のプロである銀行でも予想が割れる先行き不透明な難しいタイミングであると言えます。
住宅ローンは早くから一つに決めてしまうのではなく、固定金利と変動金利の両方でシミュレーションし、どちらでも計画を立てておきましょう。そして住宅ローンの審査についても複数の金融機関、金利タイプで通しておくことをお勧めします。
【関連記事はこちら】>>住宅ローンの変動金利が上昇する時期を予測! 高い貸出金利の人が激減して、銀行が一斉に金利を引き上げるのは「2023年」!?




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
