

全期間固定金利・35年固定金利の「住宅ローン実質金利ランキング(新規借入)」を作成!手数料、保証料などを加味した「実質金利」で比較しているので、本当にお得な住宅ローンが見つけられる。132社の金利を毎月調査しているので、金利推移も参考にしながら、おすすめの住宅ローンを探そう。
新規借入2026年9月最新 主要銀行版
全期間固定・35年固定金利
住宅ローン金利ランキング
※借入金額3000万円、借入期間35年で試算

①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン スーパーフラット5・4ポイント(新規借入・頭金50%以上)・15-35年全期間固定
- 実質金利(手数料込)
- 3.254%
- 総返済額 5033万円
- 表面金利
- 年2.410%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 105,806円
①フラット35でトップ級の低金利
②ネット申込なら手数料が半額に(一部商品)
③本審査を含めても最短4日で審査できる

利用者の評判・口コミ
アルヒ(ARUHI)の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 4.5点★★★★★
- 諸費用の妥当さ
- 3.5点★★★★★
- 団信の満足度
- 3.4点★★★★★
- 手続きの満足度
- 3.7点★★★★★
- 審査の満足度
- 3.9点★★★★★
- 借入後の対応
- 3.4点★★★★★
- 人に勧めたい
- 3.4点★★★★★
- 総合評価
- 3.7点★★★★★
評価ポイント:フラット35をメーンに取り扱う金融機関。頭金が多いほど金利が安くなるフラット35は業界最低水準金利で、評価が高い。一部商品の手数料を割引しており、手数料の安さも評価された(調査対象54人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 自己資金を先に入れておくことにより金利が抑えられる商品で、特典を享受できている(職業:公務員・事務、年収約600万円、埼玉県在住、34歳、男性)
評価:5.0★★★★★ 頭金を払ったので、他行より金利が安くなった(職業:公務員、年収約300万円、東京都在住、54歳、女性)
評価:5.0★★★★★ 借り換えで金利が下がりました。手数料を引いても返済期間は1年程度は短縮できたと思います。(職業:システムエンジニア、年収約800万円、東京都在住、50歳、男性)
諸費用について
評価:4.0★★★★★ 不動産購入やローンを組む際の定額料としてあらかじめ確保していたので特段の不満もない(職業:公務員・事務、年収約600万円、埼玉県在住、34歳、男性)
評価:4.0★★★★★ 費用はどこも大体同じだった(職業:公務員、年収約300万円、東京都在住、54歳、女性)
評価:4.0★★★★★ 諸費用は髙いが、計画の範疇で収まった(職業:警備業、年収約300万円、東京都在住、49歳、男性)
団信について
評価:5.0★★★★★ 補償内容が充実している(職業:医療コンサル・広報、神奈川県在住、44歳、女性)
評価:5.0★★★★★ 団信つけてもあまり金利は変わらないと感じた(職業:公務員、年収約300万円、東京都在住、54歳、女性)
評価:4.0★★★★★ 三大疾病補償をつけたかったが、金利が高くなるのでつけられなかった(職業:食品メーカー営業、年収約700万円、東京都在住、48歳、男性)
手続きについて
評価:5.0★★★★★ 窓口となっている方がFPであり、家計のライフプランなどを計算してもらい、お墨付きを得た上で契約できたように手厚くフォローしてくれた(職業:公務員・事務、年収約600万円、埼玉県在住、34歳、男性)
評価:5.0★★★★★ 手続きしたOfficeがとてもキレイで対応も良かった(職業:公務員、年収約300万円、東京都在住、54歳、女性)
評価:5.0★★★★★ 説明が丁寧だった(職業:金融・会社員、年収約800万円、愛知県在住、34歳、男性)
審査について
評価:5.0★★★★★ 審査では特段の不備指摘はなかった(職業:公務員・事務、年収約600万円、埼玉県在住、34歳、男性)
評価:5.0★★★★★ スムーズに審査が進んだ(職業:公務員、年収約300万円、東京都在住、54歳、女性)
評価:5.0★★★★★ 審査が通るようにいろいろなアドバイスをしてくれた(職業:医療コンサル・広報、神奈川県在住、44歳、女性)
借入後の対応について
評価:5.0★★★★★ WEBサイトで確認できる(職業:会社員 ソフトウェアエンジニア、年収約500万円、大阪府在住、31歳、男性)
評価:3.0★★★★★ アプリ等で返済できるが、毎回やり方を忘れてしまう(解りにくい)(職業:会社員・経理、年収約600万円、東京都在住、53歳、女性)
評価:3.0★★★★★ アプリで、返済状況がわかるのは良い(職業:会社員、年収約400万円、神奈川県在住、34歳、女性)
 関連記事 アルヒの口コミ、金利推移、審査基準は?

フラット35S・手数料定率・金利Aプラン(頭金10%以上)・21-35年全期間固定
- 実質金利(手数料込)
- 3.374%
- 総返済額 5120万円
- 表面金利
- 年2.960%
- 手数料(税込)
- 借入額×0.99%
- 保証料
- 0円
- 毎月返済額
- 114,786円
30年の長期固定金利は競争力あり
プロの評判・口コミ
淡河範明さん
三井住友信託銀行は、住宅ローンに力を入れている銀行の一つ。30年の長期固定金利はとても低めになっています。
審査は基本的に厳しいです。特に不動産評価が厳しいため、新規借入、借り換えどちらでも、希望金額を全額借りられないことがあります。
では、厳しすぎるかと言えば、そうとも限りません。保証会社が2系統あり、申し込んでおけばどちらかで審査が通ることもあります。ただし、保証会社によって、金利が高くなることもあります。必ず融資が必要な場合は、他の銀行でも住宅ローンを申し込みしておくのがいいでしょう。
実際の手続きを進める場合、事前審査まではネットでもOKですが、実際の契約になると店舗のみになります。また事実上、住宅ローンセンターのスタッフは住宅ローンに精通していると見らますが、支店では、住宅ローンには慣れていないことがあるため、住宅ローンセンターが遠い地域の人には不便かもしれません。
利用者の評判・口コミ
三井住友信託銀行の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 3.8点★★★★★
- 諸費用の妥当さ
- 3.4点★★★★★
- 団信の満足度
- 3.8点★★★★★
- 手続きの満足度
- 3.7点★★★★★
- 審査の満足度
- 3.9点★★★★★
- 借入後の対応
- 3.6点★★★★★
- 人に勧めたい
- 3.6点★★★★★
- 総合評価
- 3.7点★★★★★
評価ポイント:30年固定金利が比較的割安であり、評価する声が多かった。対面での販売が中心とみられ、店舗で丁寧に説明してくれたことなどをも評価されている(調査対象50人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 金利優遇があり長期固定の割に安い金利になった(職業:会社員、年収約800万円、東京都在住、33歳、女性)
評価:4.0★★★★★ 他行より低金利だった(職業:電池メーカーの内部統制、年収約900万円、東京都在住、52歳、男性)
評価:4.0★★★★★ 変動金利で1%未満の金利だから(職業:建築資材専門商社・営業事務、年収約600万円、東京都在住、42歳、男性)
諸費用について
評価:4.0★★★★★ 相場がわからないけど高いと感じなかった(職業:建築資材専門商社・営業事務、年収約600万円、東京都在住、42歳、男性)
評価:5.0★★★★★ 手数料が思ったより安かった(職業:薬局薬剤師、年収約600万円、兵庫県在住、37歳、女性)
評価:5.0★★★★★ 手数料が他社に比べ安かったです(職業:公務員、年収約800万円、大阪府在住、55歳、男性)
団信について
評価:5.0★★★★★ がん団信が低い金利で上乗せでつけられた(職業:団体職員、人事総務、年収約600万円、東京都在住、47歳、男性)
評価:5.0★★★★★ 8大疾病対応にしました(職業:公務員、年収約800万円、大阪府在住、55歳、男性)
評価:4.0★★★★★ 持病があったが、それでも入れた(職業:飲食業の法務、年収約600万円、大阪府在住、39歳、男性)
手続きについて
評価:4.0★★★★★ 親切丁寧にガイダンス頂いております(職業:電池メーカーの内部統制、年収約900万円、東京都在住、52歳、男性)
評価:5.0★★★★★ 対面でわかりやすい説明と適宜、電話とネットのフォローがあったため(職業:会社員・企画職、年収約800万円、東京都在住、35歳、女性)
評価:5.0★★★★★ 細かく説明して貰い、不安感や疑問点が解消されました(職業:公務員、年収約800万円、大阪府在住、55歳、男性)
審査について
評価:5.0★★★★★ 2日後には、審査結果が出ました。(職業:公務員、年収約800万円、大阪府在住、55歳、男性)
評価:4.0★★★★★ 審査は希望通りの額だった(職業:建築資材専門商社・営業事務、年収約600万円、東京都在住、42歳、男性)
評価:4.0★★★★★ そのまま希望が通った(職業:IT営業、年収約1000万円、東京都在住、37歳、男性)
借入後の対応について
評価:4.0★★★★★ 出産したら金利オフのキャンペーンが2回使えた(職業:会社員 事務職、年収約400万円、神奈川県在住、35歳、女性)
評価:4.0★★★★★ 不満は、特にない(職業:飲食業の法務、年収約600万円、大阪府在住、39歳、男性)
評価:4.0★★★★★ 返済状況の確認がネット上でできてよい(職業:会社員、年収約1500万円、東京都在住、48歳、女性)
関連記事 三井住友信託銀行の口コミ、金利推移、審査基準は? フラット35S・金利Aプラン(頭金10%以上)・21-35年全期間固定
- 実質金利(手数料込)
- 3.382%
- 総返済額 5124万円
- 表面金利
- 年2.960%
- 手数料(税込)
- 借入額×1.1%
- 保証料
- 0円
- 毎月返済額
- 114,786円
手数料が定額の33万円で割安
プロの評判・口コミ
淡河範明さん
楽天銀行の魅力は手数料が定額の33万円(税込み)で、ほかのネット銀行と比べても割安な点です。特に借り換えではメリットが出やすいですね。
諸費用、保証料、団信など、事務手数料以外はほとんど無料なのも魅力です。
なお、審査は固くて厳しいほうです。クレジットカードの支払いで延滞は、厳しく見られる傾向があるようです。また、注文住宅などで物件の前面道路が私道の場合、私道の所有権や使用許諾権についてチェックされるなど、非常に細かい点までチェックします。
利用者の評判・口コミ
楽天銀行の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 4.1点★★★★★
- 諸費用の妥当さ
- 3.8点★★★★★
- 団信の満足度
- 3.9点★★★★★
- 手続きの満足度
- 3.7点★★★★★
- 審査の満足度
- 4.1点★★★★★
- 借入後の対応
- 3.8点★★★★★
- 人に勧めたい
- 3.8点★★★★★
- 総合評価
- 3.9点★★★★★
評価ポイント:手数料が33万円と固定であり、借入額が多いほどお得であることが評価された。またネットで手続きが完結することも利用者の満足度が高い(調査対象51人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 他行より若干高いが、その分初期費用が抑えられている(職業:会社員、年収約800万円、埼玉県在住、40歳、男性)
評価:4.0★★★★★ 金利の割には、手数料が安くて満足(職業:事務職、東京都在住、32歳、女性)
評価:3.0★★★★★ 金利は他行より高めだが初期手数料が安かったので選んだ(職業:運送業 配送、年収約500万円、福岡県在住、43歳、男性)
諸費用について
評価:5.0★★★★★ 手数料が固定33万円で安価(職業:社内SE、年収約700万円、東京都在住、42歳、男性)
評価:5.0★★★★★ 手数料が安かった(職業:事務職、東京都在住、32歳、女性)
評価:4.0★★★★★ 諸費用、手数料はすごく満足(職業:運送業 配送、年収約500万円、福岡県在住、43歳、男性)
団信について
評価:4.0★★★★★ ガン団信があった(職業:会社員 教育業、年収約1100万円、京都府在住、33歳、女性)
評価:5.0★★★★★ 団信に、入院しているときの保証がある(職業:SE、年収約700万円、大阪府在住、37歳、男性)
評価:4.0★★★★★ 団体信用生命保険が充実していた(職業:農家、愛知県在住、33歳、男性)
手続きについて
評価:5.0★★★★★ ネット完結で楽だった(職業:レジャー、サービス、年収約200万円、兵庫県在住、39歳、男性)
評価:5.0★★★★★ わからない所は電話で教えてくれたのでわかりやすかった(職業:運送業 配送、年収約500万円、福岡県在住、43歳、男性)
評価:3.0★★★★★ ネットが中心の手続きだが、問い合わせに対して返信が遅かった(職業:会社員・事務、東京都在住、50歳、男性)
審査について
評価:4.0★★★★★ 審査の結果がはやい(職業:電機製造業・開発、年収約600万円、兵庫県在住、54歳、男性)
評価:5.0★★★★★ 審査は余裕をもって間に合った(職業:会社員、年収約1700万円、東京都在住、53歳、男性)
評価:5.0★★★★★ 特に問題なく審査に通った(職業:運送業 配送、年収約500万円、福岡県在住、43歳、男性)
借入後の対応について
評価:5.0★★★★★ オンラインで完結している(職業:事務職、東京都在住、32歳、女性)
評価:5.0★★★★★ まだ借り入れたばかりなのでわからないが、特に問題なくいっている(職業:運送業 配送、年収約500万円、福岡県在住、43歳、男性)
評価:4.0★★★★★ 定期的に報告も受けており、不安少なく対応できている(職業:医療、年収約400万円、神奈川県在住、33歳、女性)
関連記事 楽天銀行の口コミ、金利推移、審査基準は? フラット35S・Aタイプ定率・金利Aプラン(頭金10%以上)・21-35年全期間固定
- 実質金利(手数料込)
- 3.436%
- 総返済額 5147万円
- 表面金利
- 年2.960%
- 手数料(税込)
- 借入額×1.87%
- 保証料
- 0円
- 毎月返済額
- 114,786円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK
プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。
利用者の評判・口コミ
イオン銀行の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 3.9点★★★★★
- 諸費用の妥当さ
- 3.6点★★★★★
- 団信の満足度
- 4.1点★★★★★
- 手続きの満足度
- 3.8点★★★★★
- 審査の満足度
- 4.2点★★★★★
- 借入後の対応
- 3.6点★★★★★
- 人に勧めたい
- 3.8点★★★★★
- 総合評価
- 3.9点★★★★★
評価ポイント:金利が低いだけでなく、イオンで買い物をすると5%オフになる特典の人気が高い。手数料については、初期の手数料を抑えられる定額型(11万円)があり、利用者の状況に合わせた対応力も評価された(調査対象54人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:5.0★★★★★ 他と比べても安いといえる(職業:製造 肩書無し、年収約1200万円、大阪府在住、36歳、女性)
評価:4.0★★★★★ 他行の方が少しだけ金利が低いが、イオン系のスーパーでの買い物時の割引がつくので満足している(職業:自営業、年収約600万円、奈良県在住、39歳、男性)
評価:4.0★★★★★ 他行より金利が低く、特典が充実している(職業:小売・コールセンター、年収約500万円、愛知県在住、35歳、男性)
諸費用について
評価:5.0★★★★★ 非常に安く良かった(職業:鉄鋼業 生産、製造、年収約800万円、千葉県在住、44歳、男性)
評価:5.0★★★★★ 他の銀行に比較すると、かなり費用が抑えられた(職業:高齢者施設の介護職、年収約300万円、千葉県在住、49歳、男性)
評価:4.0★★★★★ 他行と比較してもそこまで差が無かった(職業:電気通信業 施工管理、年収約600万円、大阪府在住、44歳、男性)
団信について
評価:5.0★★★★★ 団信を付けても金利がそこまで高くないと思っている(職業:公務員、年収約500万円、神奈川県在住、39歳、女性)
評価:5.0★★★★★ 通常よりも多くの疾病に対応している団体信用生命保険に加入できている(職業:高齢者施設の介護職、年収約300万円、千葉県在住、49歳、男性)
評価:5.0★★★★★ ガン保証がつけられて助かった(職業:介護士、年収約400万円、福岡県在住、34歳、男性)
手続きについて
評価:5.0★★★★★ 店舗で手続きができてよかった(職業:介護士、年収約400万円、福岡県在住、34歳、男性)
評価:5.0★★★★★ わかりやすく説明をしてもらえた(職業:鉄鋼業 生産、製造、年収約800万円、千葉県在住、44歳、男性)
評価:5.0★★★★★ 迅速に対応してくれた(職業:高齢者施設の介護職、年収約300万円、千葉県在住、49歳、男性)
審査について
評価:4.0★★★★★ すぐに審査が通過した(職業:コンサルティング、年収約1200万円、神奈川県在住、37歳、男性)
評価:5.0★★★★★ 審査はわりと通過まで時間がかからなかったように感じる(職業:製造 肩書無し、年収約1200万円、大阪府在住、36歳、女性)
評価:5.0★★★★★ 減額もされずにそのままの額で審査に通った(職業:鉄鋼業 生産、製造、年収約800万円、千葉県在住、44歳、男性)
借入後の対応について
評価:5.0★★★★★ イオンセレクトカード会員となり、イオンの買い物が5%OFFになれるのがいい(職業:エネルギー、年収約400万円、兵庫県在住、34歳、男性)
評価:5.0★★★★★ 繰上返済もWeb経由で、簡単に行うことができる(職業:高齢者施設の介護職、年収約300万円、千葉県在住、49歳、男性)
評価:5.0★★★★★ アプリで返済状況がわかって便利(職業:介護士、年収約400万円、福岡県在住、34歳、男性)
関連記事 イオン銀行の口コミ、金利推移、審査基準は? フラット35S・買取型・金利Aプラン(頭金10%以上)・21-35年全期間固定
- 実質金利(手数料込)
- 3.460%
- 総返済額 5157万円
- 表面金利
- 年2.960%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 114,786円
①3大疾病50%保障+全疾病保障が無料
②先進医療特約も無料で付帯
③無料団信でも、急性心筋梗塞・脳卒中の手術をすれば、ローン残高の50%を保障するなど手厚い対応
プロの評判・口コミ
淡河範明さん
ドコモSMTBネット銀行の強みは業界トップクラスの金利の低さでしょう。ネット銀行なのですが、何故か店舗の方が金利や団信サービスで魅力的なことがあるのもユニークです。
住宅ローンの品揃えもバラエティで充実しています。利用するなら、金利の低い変動型がいいですね。
審査はとても厳格です。提出書類は、一切の代筆を許さない厳格さがありますね。もちろん書類に不備があればいちいち取り直しになったりし、意外と手間が発生することもあります。書類をしっかり用意することがポイントですね。
審査が通って融資実行までは3週間以上あけるのが原則なので、年末年始をまたいだりすると実際の融資実行がかなり遅れることがあるので注意です。
ただし、金利設定の細かな条件を理解していないと後で「そんなつもりじゃなかった」ということになりかねません。例えば、「固定金利特約タイプ」は、特約期間中に金利タイプを変更することはできません。その上、固定金利期間終了後は、何もしないと変動金利になりますが、その場合の変動金利はかなり高くなる(現在の金利設定の場合)ので、気をつける必要があります。
なお、給与振込銀行は別にしておきたい場合、ドコモSMTBネット銀行は自動で毎月の返済分を他の銀行の口座から無料で吸い上げてくれる仕組みがあって便利です。
利用者の評判・口コミ
ドコモSMTBネット銀行(前、住信SBIネット銀行)の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 4.2点★★★★★
- 諸費用の妥当さ
- 3.6点★★★★★
- 団信の満足度
- 3.8点★★★★★
- 手続きの満足度
- 3.5点★★★★★
- 審査の満足度
- 4.0点★★★★★
- 借入後の対応
- 3.6点★★★★★
- 人に勧めたい
- 3.9点★★★★★
- 総合評価
- 3.8点★★★★★
評価ポイント:3大疾病にかかると住宅ローン残高が50%になる団信が無料付帯しており、評価が高い。他国と比較して低金利だったとの声も多い。手続きはネットで完結するため便利だ(調査対象50人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:5.0★★★★★ 他行より低い金利で満足しています(職業:会社員・専門職/公認会計士、年収約1000万円、大阪府在住、45歳、男性)
評価:4.0★★★★★ 他銀行より金利が低かった(職業:ITでエンジニア、年収約700万円、埼玉県在住、38歳、男性)
評価:5.0★★★★★ 他行よりだんぜん低い(職業:ソフトウェア業・総務、年収約900万円、福岡県在住、54歳、男性)
諸費用について
評価:4.0★★★★★ 安いとは言えないが妥当だと思う(職業:建設業 設計、年収約600万円、東京都在住、40歳、男性)
評価:4.0★★★★★ 高い値段だったが、まあ相場かなと思う(職業:食品関係の事務職、東京都在住、38歳、女性)
評価:4.0★★★★★ 2%+消費税は一般的な手数料水準だと思う(職業:エネルギー、年収約900万円、大阪府在住、38歳、男性)
団信について
評価:5.0★★★★★ 無料の団信で十分だと思った(職業:会社員、年収約800万円、東京都在住、53歳、男性)
評価:5.0★★★★★ 割増なしでがんと就労不能の補償がある(職業:会社員 運輸倉庫業、年収約900万円、東京都在住、47歳、男性)
評価:4.0★★★★★ 無料の団信が充実していた(職業:ソフトウェア業・総務、年収約900万円、福岡県在住、54歳、男性)
手続きについて
評価:4.0★★★★★ 近所まで来てくれた(職業:会社員、年収約400万円、東京都在住、43歳、男性)
評価:5.0★★★★★ ネット銀行であるが、わざわざ対面で説明してくれた(職業:会社員・専門職/公認会計士、年収約1000万円、大阪府在住、45歳、男性)
評価:4.0★★★★★ スムーズに進んだ(職業:ITでエンジニア、年収約700万円、埼玉県在住、38歳、男性)
審査について
評価:5.0★★★★★ 転職して間もない時期でもあり、また当時通院もしていたので、審査を取るのが難しいと思っていたが、あっさり通ってしまったので助かった(職業:情報通信業・システムエンジニア、年収約1000万円、埼玉県在住、39歳、男性)
評価:5.0★★★★★ すぐに審査が通った(職業:会社員・専門職/公認会計士、年収約1000万円、大阪府在住、45歳、男性)
評価:4.0★★★★★ 審査は自分の希望が通った(職業:ITでエンジニア、年収約700万円、埼玉県在住、38歳、男性)
借入後の対応について
評価:5.0★★★★★ アプリで返済状況も確認できるし、繰り上げ返済もネットで出来るから満足(職業:鉄鋼商社の総務・経理担当、年収約1100万円、東京都在住、52歳、男性)
評価:4.0★★★★★ アプリで簡単に各種手続できる(職業:会社員・専門職/公認会計士、年収約1000万円、大阪府在住、45歳、男性)
評価:4.0★★★★★ 特に不満がなかった(職業:ITでエンジニア、年収約700万円、埼玉県在住、38歳、男性)
関連記事 ドコモSMTBネット銀行(前、住信SBIネット銀行)の口コミ、金利推移、審査基準は? 
みずほネット住宅ローン(全期間固定金利、ローン取扱手数料型、新規借入)・31-35年全期間固定
- 実質金利(手数料込)
- 4.217%
- 総返済額 5680万円
- 表面金利
- 年4.040%
- 手数料(税込)
- 借入額×2.2%+44000円
- 保証料
- 0円
- 毎月返済額
- 133,553円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
利用者の評判・口コミ
みずほ銀行の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 3.6点★★★★★
- 諸費用の妥当さ
- 3.4点★★★★★
- 団信の満足度
- 3.8点★★★★★
- 手続きの満足度
- 3.9点★★★★★
- 審査の満足度
- 3.9点★★★★★
- 借入後の対応
- 3.7点★★★★★
- 人に勧めたい
- 3.6点★★★★★
- 総合評価
- 3.7点★★★★★
評価ポイント:多数の団信をラインアップしており、費用も安めであることが評価された。手続きはネットで完結できており、満足度が高い。金利は金利タイプによって大きく違うためか、評価が分かれた(調査対象48人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 固定金利なのでずっと安心できるところがいい(職業:文具卸売業営業業務、年収約500万円、東京都在住、48歳、男性)
評価:4.0★★★★★ 都市銀行の中では、低い金利だと思った(職業:公務員、経理事務、年収約900万円、東京都在住、54歳、男性)
評価:5.0★★★★★ 自分の収入に合わせた返済を提案してくれる(職業:精密機器製造、ITシステム事業部、年収約800万円、東京都在住、47歳、男性)
諸費用について
評価:4.0★★★★★ 想定の範囲内で済んだ(職業:IT、年収約500万円、兵庫県在住、48歳、女性)
評価:4.0★★★★★ だいたい口コミなどで調べると平均的なものだと思った(職業:文具卸売業営業業務、年収約500万円、東京都在住、48歳、男性)
評価:5.0★★★★★ 手数料の負担感が少なくすんでいる(職業:派遣社員、年収約300万円、千葉県在住、40歳、男性)
団信について
評価:5.0★★★★★ ガン団信は良いと思った(職業:地方公務員・事務、年収約700万円、東京都在住、48歳、男性)
評価:4.0★★★★★ しっかりとした補償でとても良い(職業:精密機器製造、ITシステム事業部、年収約800万円、東京都在住、47歳、男性)
評価:5.0★★★★★ 価格が安くて保証がしっかりしている(職業:文具卸売業営業業務、年収約500万円、東京都在住、48歳、男性)
手続きについて
評価:4.0★★★★★ 1対1できちんと質問ができた(職業:パート 営業事務、年収約800万円、千葉県在住、41歳、女性)
評価:5.0★★★★★ 親身になって相談に乗ってくれる(職業:精密機器製造、ITシステム事業部、年収約800万円、東京都在住、47歳、男性)
評価:5.0★★★★★ スムーズにできて簡単に終わった(職業:文具卸売業営業業務、年収約500万円、東京都在住、48歳、男性)
審査について
評価:4.0★★★★★ 審査期間が短かった。(職業:公務員、経理事務、年収約900万円、東京都在住、54歳、男性)
評価:4.0★★★★★ 適切な審査で安心して利用できた(職業:精密機器製造、ITシステム事業部、年収約800万円、東京都在住、47歳、男性)
評価:5.0★★★★★ 審査はスムーズにおこなうことができた(職業:文具卸売業営業業務、年収約500万円、東京都在住、48歳、男性)
借入後の対応について
評価:4.0★★★★★ 滞りなく入っているから(職業:パート 営業事務、年収約800万円、千葉県在住、41歳、女性)
評価:5.0★★★★★ 繰り上げ返済がネットでできて便利だった(職業:地方公務員・事務、年収約700万円、東京都在住、48歳、男性)
評価:5.0★★★★★ 毎年、しっかりサポートしてくれている(職業:文具卸売業営業業務、年収約500万円、東京都在住、48歳、男性)
関連記事 みずほ銀行の口コミ、金利推移、審査基準は? 
住宅ローン 当初引下型(新規借入)・35年固定
- 実質金利(手数料込)
- 4.357%
- 総返済額 5789万円
- 表面金利
- 年4.190%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 136,272円
低金利の上、がん50%団信無料
プロの評判・口コミ
淡河範明さん
PayPay銀行の住宅ローンは、ネット銀行ならではの低金利が特徴です。がん50%団信も付帯するようになり、auじぶん銀行などと人気を分けています。
ネット銀行ならではの、お申込みから契約までネットでお手続きを完結できる点も魅力的です。
ただし、審査は厳しめです。個人事業主は対象外で、家族が経営する会社に勤務している場合も原則利用不可など厳しい基準があります。親族間売買や店舗併用の事業物件、借地物件なども融資対象外です。
条件のいい借り手に絞ることで低金利を実現しているものと思われます。当初の計画では、徐々に融資対象を拡大していくとしていましたが、今後どうするのか注目しています。
利用者の評判・口コミ
PayPay銀行(旧・ジャパンネット銀行)の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
評価ポイント:がんにかかると住宅ローン残高が50%になる団信が無料で付帯していることが評価された。金利もトップクラスの低金利で満足度が高い。手数料は借入額×2.2%でネット銀行としては普通のレベルだが、一部では高いとの声も聞かれた。
下のボタンから各項目の口コミが確認できます。
金利について
評価:5.0★★★★★ 他行より低い金利で満足している(職業:会社員・放送、年収約1300万円、福岡県在住、50歳、男性)
評価:4.0★★★★★ 借入時は最安の金利だったが、現在はさらに安いものがある(職業:官公庁事務、年収約600万円、埼玉県在住、45歳、男性)
評価:4.0★★★★★ 1番金利が低いわけではないけど、手続き等がネットで完結できた(職業:公務員、年収約700万円、京都府在住、44歳、男性)
諸費用について
評価:4.0★★★★★ 100万円近くかかった(職業:会社員・放送、年収約1300万円、福岡県在住、50歳、男性)
評価:4.0★★★★★ 手数料は高いと感じたがスピード重視だったので仕方ない(職業:運輸・財務、年収約1400万円、東京都在住、52歳、男性)
評価:4.0★★★★★ 他でも同じぐらいの価格だった(職業:アミューズメント、年収約400万円、兵庫県在住、49歳、女性)
団信について
評価:4.0★★★★★ 無料の団信が、充実していた(職業:事務、年収約400万円、大阪府在住、47歳、女性)
評価:5.0★★★★★ 金利上乗せなしで、がん50%団信にできた(職業:公務員、年収約700万円、東京都在住、42歳、男性)
評価:4.0★★★★★ つけたい団信がつけられた(職業:運輸・財務、年収約1400万円、東京都在住、52歳、男性)
手続きについて
評価:5.0★★★★★ 電話とネットで丁寧な対応だった(職業:会社員・放送、年収約1300万円、福岡県在住、50歳、男性)
評価:4.0★★★★★ 丁寧にメールで答えてくれた(職業:運輸・財務、年収約1400万円、東京都在住、52歳、男性)
評価:4.0★★★★★ 銀行の店舗がないので、逆にこちらで都合の良い場所として不動産屋を指定できた(職業:公務員、年収約700万円、東京都在住、42歳、男性)
審査について
評価:5.0★★★★★ 審査は特段問題なかった(職業:会社員・放送、年収約1300万円、福岡県在住、50歳、男性)
評価:5.0★★★★★ 自分の希望額が借りることができた(職業:看護師、年収約500万円、愛知県在住、30歳、女性)
評価:5.0★★★★★ スムーズに短時間で終了した(職業:飲料メーカー・人事、東京都在住、34歳、女性)
借入後の対応について
評価:4.0★★★★★ アプリが使いやすい(職業:会社員・放送、年収約1300万円、福岡県在住、50歳、男性)
評価:4.0★★★★★ アプリ操作のため特に何も思わない(職業:金融機関、年収約500万円、兵庫県在住、44歳、女性)
評価:5.0★★★★★ 特に不満はなく、予定通り順調に返済できている(職業:運輸・財務、年収約1400万円、東京都在住、52歳、男性)
関連記事 PayPay銀行の口コミ、金利推移、審査基準は? - 実質金利(手数料込)
- 4.418%
- 総返済額 5835万円
- 表面金利
- 年4.250%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 137,368円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能
プロの評判・口コミ
淡河範明さん
SBI新生銀行の住宅ローンは、10年固定、15年固定、20年固定といった金利が低いのが特徴的です。
審査はオーソドックスに行なっている感じです。住宅ローン処理センターで集中審査しているので、窓口のかたの力量があまり問われず、公平に審査されるという印象です。
なお、相談から審査、契約の手続きまでネットで完結できるようになりました。
利用者の評判・口コミ
SBI新生銀行(旧・新生銀行)の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
評価ポイント:金利については、「他行よりも低い金利で借りられた」などの意見が多い。事務手数料については、5.5万円〜と非常に安い商品もある(アンケート実施時点。現在の事務手数料は借入金額×2.2%のみの取扱い)ために評価する声がある一方で、司法書士関連費用が高いとの声もあった。団信はガン団信が借入金利に0.1%上乗せで付帯できることなどが割安であるため、評価された。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 初期費用が安い代わりに、金利はやや高い(職業:会社員 技術職、年収約1400万円、埼玉県在住、48歳、男性)
評価:5.0★★★★★ 借り換えで、以前の銀行より低い金利になった(職業:医療業・事務、年収約600万円、神奈川県在住、43歳、男性)
評価:4.0★★★★★ 他のネットバンクの金利はもっと安かった(職業:不動産営業、年収約500万円、福岡県在住、40歳、男性)
諸費用について
評価:4.0★★★★★ 約60万円だったが、妥当かなと思う(職業:会社員 倉庫業、年収約500万円、大阪府在住、52歳、男性)
評価:4.0★★★★★ 高かったが相場を知らないので妥当としか思えない(職業:金融、東京都在住、32歳、女性)
評価:4.0★★★★★ 全体的に少し高めだった(職業:乗務員、年収約700万円、東京都在住、52歳、男性)
団信について
評価:5.0★★★★★ 十分な内容だった(職業:医療業・事務、年収約600万円、神奈川県在住、43歳、男性)
評価:4.0★★★★★ ガン団信がつけられて良かった(職業:金融、東京都在住、32歳、女性)
評価:4.0★★★★★ 無料の団信が充実している(職業:公務員、年収約500万円、京都府在住、33歳、女性)
手続きについて
評価:5.0★★★★★ ネットで完結してわからない事には電話で丁寧に教えてくれた。(職業:乗務員、年収約700万円、東京都在住、52歳、男性)
評価:4.0★★★★★ ネット完結で早い(職業:パートアルバイト、神奈川県在住、39歳、女性)
評価:4.0★★★★★ ネットで、楽でした(職業:会社員 物流関連、年収約500万円、大阪府在住、49歳、男性)
審査について
評価:5.0★★★★★ 早く審査を終わらせてくれたので助かった(職業:乗務員、年収約700万円、東京都在住、52歳、男性)
評価:4.0★★★★★ わかりやすく説明してくれた(職業:会社員 物流関連、年収約500万円、大阪府在住、49歳、男性)
評価:5.0★★★★★ オンラインで完結したので、素晴らしかった(職業:電気通信業、年収約600万円、東京都在住、47歳、男性)
借入後の対応について
評価:5.0★★★★★ スタッフの対応が良い(職業:乗務員、年収約700万円、東京都在住、52歳、男性)
評価:4.0★★★★★ 数年後、金利がどうなってるか不安(職業:会社員 物流関連、年収約500万円、大阪府在住、49歳、男性)
評価:4.0★★★★★ 不必要な連絡がない(職業:出版 管理職、年収約800万円、神奈川県在住、47歳、女性)
関連記事 SBI新生銀行の口コミ、金利推移、審査基準は? 
- 実質金利(手数料込)
- 4.469%
- 総返済額 5874万円
- 表面金利
- 年4.300%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 138,284円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
また、3大疾病50%や全疾病100%など、「疾病保障付住宅ローン」の選択肢が充実しています。例えば「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
利用者の評判・口コミ
三菱UFJ銀行の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 3.6点★★★★★
- 諸費用の妥当さ
- 3.9点★★★★★
- 団信の満足度
- 3.9点★★★★★
- 手続きの満足度
- 4.0点★★★★★
- 審査の満足度
- 4.2点★★★★★
- 借入後の対応
- 3.9点★★★★★
- 人に勧めたい
- 4.0点★★★★★
- 総合評価
- 4.0点★★★★★
評価ポイント:大手銀行ならではの安心感を評価する声が多い。手続きや審査についても満足度は高めだ。金利の満足度はネット銀行に比べるとやや劣るが、それでも低金利との評判は多い(調査対象54人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 今の金利水準より低い(職業:会社員、年収約600万円、千葉県在住、36歳、男性)
評価:5.0★★★★★ 安い金利だと思う(職業:IT、年収約800万円、千葉県在住、37歳、男性)
評価:5.0★★★★★ 安心感と信頼感から(職業:製造業 代表、年収約800万円、愛知県在住、53歳、男性)
諸費用について
評価:4.0★★★★★ 50万円程度で全ての内容が終わったので比較的安いと感じました(職業:医療機器製造販売業、年収約600万円、東京都在住、37歳、男性)
評価:4.0★★★★★ 妥当と感じたから(職業:通信 営業、年収約1800万円、埼玉県在住、51歳、男性)
評価:4.0★★★★★ 他を見ても同じくらいだった(職業:IT業で、SE、年収約500万円、京都府在住、46歳、男性)
団信について
評価:5.0★★★★★ 安心感と信頼感があり納得できる(職業:製造業 代表、年収約800万円、愛知県在住、53歳、男性)
評価:4.0★★★★★ 想定内の費用で収まり満足(職業:製造業、総務職、年収約600万円、埼玉県在住、46歳、男性)
評価:5.0★★★★★ がん保険などもあり満足している(職業:公務員、年収約700万円、神奈川県在住、48歳、男性)
手続きについて
評価:5.0★★★★★ スムーズで困らなかったです(職業:製造業 代表、年収約800万円、愛知県在住、53歳、男性)
評価:5.0★★★★★ 丁寧で、わかりやすく、常に先回りして対応してくれた(職業:IT業で、SE、年収約500万円、京都府在住、46歳、男性)
評価:4.0★★★★★ 不勉強なので丁寧に教えてくれたと思います(職業:営業事務、年収約400万円、埼玉県在住、53歳、男性)
審査について
評価:5.0★★★★★ 審査はスムーズで安心感がありました(職業:製造業 代表、年収約800万円、愛知県在住、53歳、男性)
評価:5.0★★★★★ スムーズに審査通れたのは助かった(職業:営業事務、年収約400万円、埼玉県在住、53歳、男性)
評価:4.0★★★★★ 審査に影響はなく問題なかった。(職業:製造業、総務職、年収約600万円、埼玉県在住、46歳、男性)
借入後の対応について
評価:5.0★★★★★ 親身に対応してくれた(職業:事務職、年収約500万円、東京都在住、47歳、女性)
評価:4.0★★★★★ 返済状況の確認が簡単にできるので安心(職業:製造業、総務職、年収約600万円、埼玉県在住、46歳、男性)
評価:4.0★★★★★ アプリで返済状況を確認できる(職業:飲食、年収約300万円、東京都在住、43歳、男性)
関連記事 三菱UFJ銀行の口コミ、金利推移、審査基準は? 
- 実質金利(手数料込)
- 4.554%
- 総返済額 5933万円
- 表面金利
- 年4.370%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 139,571円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
利用者の評判・口コミ
りそな銀行の住宅ローン利用者の評価、口コミ・評判は? 大手アンケート調査会社に依頼し、実際の住宅ローン利用者822人にアンケートを実施。以下の項目について5段階で評価してもらい、評判・口コミも記載してもらった。アンケート詳細
- 金利の満足度
- 3.9点★★★★★
- 諸費用の妥当さ
- 3.2点★★★★★
- 団信の満足度
- 3.5点★★★★★
- 手続きの満足度
- 3.3点★★★★★
- 審査の満足度
- 3.6点★★★★★
- 借入後の対応
- 3.3点★★★★★
- 人に勧めたい
- 3.3点★★★★★
- 総合評価
- 3.4点★★★★★
評価ポイント:団信革命など独自の団信ラインナップがあり、評価されている。手続きは店舗でもネットでも可能だ。金利も大手の中でもチャレンジングであり、満足度が高い(調査対象49人)。
下のボタンから各項目の口コミが確認できます。
金利について
評価:4.0★★★★★ 全期間固定のなかでは非常に低金利で利用できていると感じる(職業:IT 営業、年収約500万円、千葉県在住、33歳、男性)
評価:4.0★★★★★ 他行より低金利かつ保証が良かった(職業:研究員、年収約600万円、神奈川県在住、40歳、男性)
評価:4.0★★★★★ 他行より低い金利で満足している(職業:教育、年収約400万円、兵庫県在住、33歳、女性)
諸費用について
評価:4.0★★★★★ 登記関係と事務手数料は、そこまで高いと思わなかった(職業:不動産業・企画職、年収約1200万円、神奈川県在住、37歳、女性)
評価:4.0★★★★★ 高く取られている感じはしなかった(職業:金融業、事務職、埼玉県在住、31歳、女性)
評価:4.0★★★★★ 30万程度で高く安くもない(職業:建設業 施工管理、年収約700万円、東京都在住、42歳、男性)
団信について
評価:5.0★★★★★ 保証が手厚い団信革命に入れた(職業:金融事務、年収約800万円、東京都在住、47歳、男性)
評価:5.0★★★★★ 女性特有の病気も含めて保証がついたため(職業:企画職、年収約500万円、東京都在住、31歳、女性)
評価:4.0★★★★★ 手頃な価格のものだと思った(職業:金融業、事務職、埼玉県在住、31歳、女性)
手続きについて
評価:4.0★★★★★ 近くの出張所で、スピーディーに対応いただけた(職業:IT 営業、年収約500万円、千葉県在住、33歳、男性)
評価:4.0★★★★★ ネットで完結して楽だった(職業:金融業、事務職、埼玉県在住、31歳、女性)
評価:4.0★★★★★ 質問の返答が早かった(職業:教育、年収約400万円、兵庫県在住、33歳、女性)
審査について
評価:5.0★★★★★ 希望融資額が満額で承認された(職業:会社員、年収約700万円、東京都在住、44歳、男性)
評価:4.0★★★★★ 審査は出戻りもなく適切な対応をしていただいた(職業:IT 営業、年収約500万円、千葉県在住、33歳、男性)
評価:4.0★★★★★ 審査はスムーズに進んだ(職業:金融業、事務職、埼玉県在住、31歳、女性)
借入後の対応について
評価:5.0★★★★★ 現在繰り上げ返済で対応している。助かっている(職業:運輸業営業、年収約900万円、神奈川県在住、43歳、女性)
評価:5.0★★★★★ アプリで返済額等確認できる(職業:金融事務、年収約800万円、東京都在住、47歳、男性)
評価:3.0★★★★★ 返済状況が簡単に確認できる(職業:教育、年収約400万円、兵庫県在住、33歳、女性)
関連記事 りそな銀行の口コミ、金利推移、審査基準は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。
| 住宅ローン実質金利ランキング[新規借入] |
全期間固定金利には、どんな商品がある?
全期間固定金利といっても、さまざまな商品がある。
民間銀行では、「25〜30年固定金利」「31〜35年固定金利」など、借入期間を5年刻みにした商品を用意していることが多い。借入期間が長いほど金利は高い。
一方で、「フラット35」は、借入期間が「15〜20年」と「21〜35年」の2種類の商品を用意。さらにフラット35はさまざまな金利割引制度がある。
・「フラット35S」(当初5年または10年間、金利が割引になる)
・「フラット35保証型」(頭金が多いほど、金利を引き下げる)
【関連記事】>>フラット35の住宅ローン金利ランキング!手数料、おすすめ銀行を紹介
こうした様々な特徴を持つ商品を一般の人が比較するのは非常に困難だ。比較するのであれば、頭金の割合も考慮に入れたうえで、手数料など込みの「実質金利」や「総支払額」を計算する必要がある。詳細は、返済額シミュレーションで、調べてみるといいだろう。
- 新規借入
シミュレーション - 借り換え
シミュレーション
(別ページに移動します)
全期間固定が向いている人は?
「全期間固定金利」は、借入期間中、金利が変わらないため、毎月返済額もずっと一緒だ。返済がギリギリという世帯であっても、返済額が増えることはないので比較的安心だ。
現在、固定金利が上昇しつつある中で、変動金利はいまだに過去最低水準にあるため金利差が拡大しており、固定金利は人気がない。
しかし毎月の支払いがギリギリという人が変動金利で借りた場合、金利が上昇すれば返済に困ってしまう可能性もある。支払いに余裕がないという人こそ、全期間固定金利を選ぶべきだ。
また、独立行政法人が提供している「フラット35」については、審査が甘めで、低所得者や個人事業主等も借りやすい住宅ローンとなっており、人気が高い。
持病があるために団信に加入できず、民間の銀行では借りられないという人でも、フラット35なら団信への加入が義務付けられていないので、有力な選択肢となる。
金利は上昇傾向も、なお過去最低水準
全期間固定(35年固定)の住宅ローン金利は、下記のグラフのように上昇傾向にある。日銀は、「異次元緩和」の状態から徐々に正常化に向けて金利引き上げを進めているほか、世界的に金利が上昇していることが背景にある。
とはいえ、過去のフラット35の金利を見ると、2009年頃は3%程度、2015年頃は2%前後であり、現在よりも高かった。それに比べれば、まだ最低水準にとどまっている。
以下に、主要な銀行の35年固定金利・フラット35・全期間固定金利(新規借入)の推移をまとめたので、参考にして欲しい。
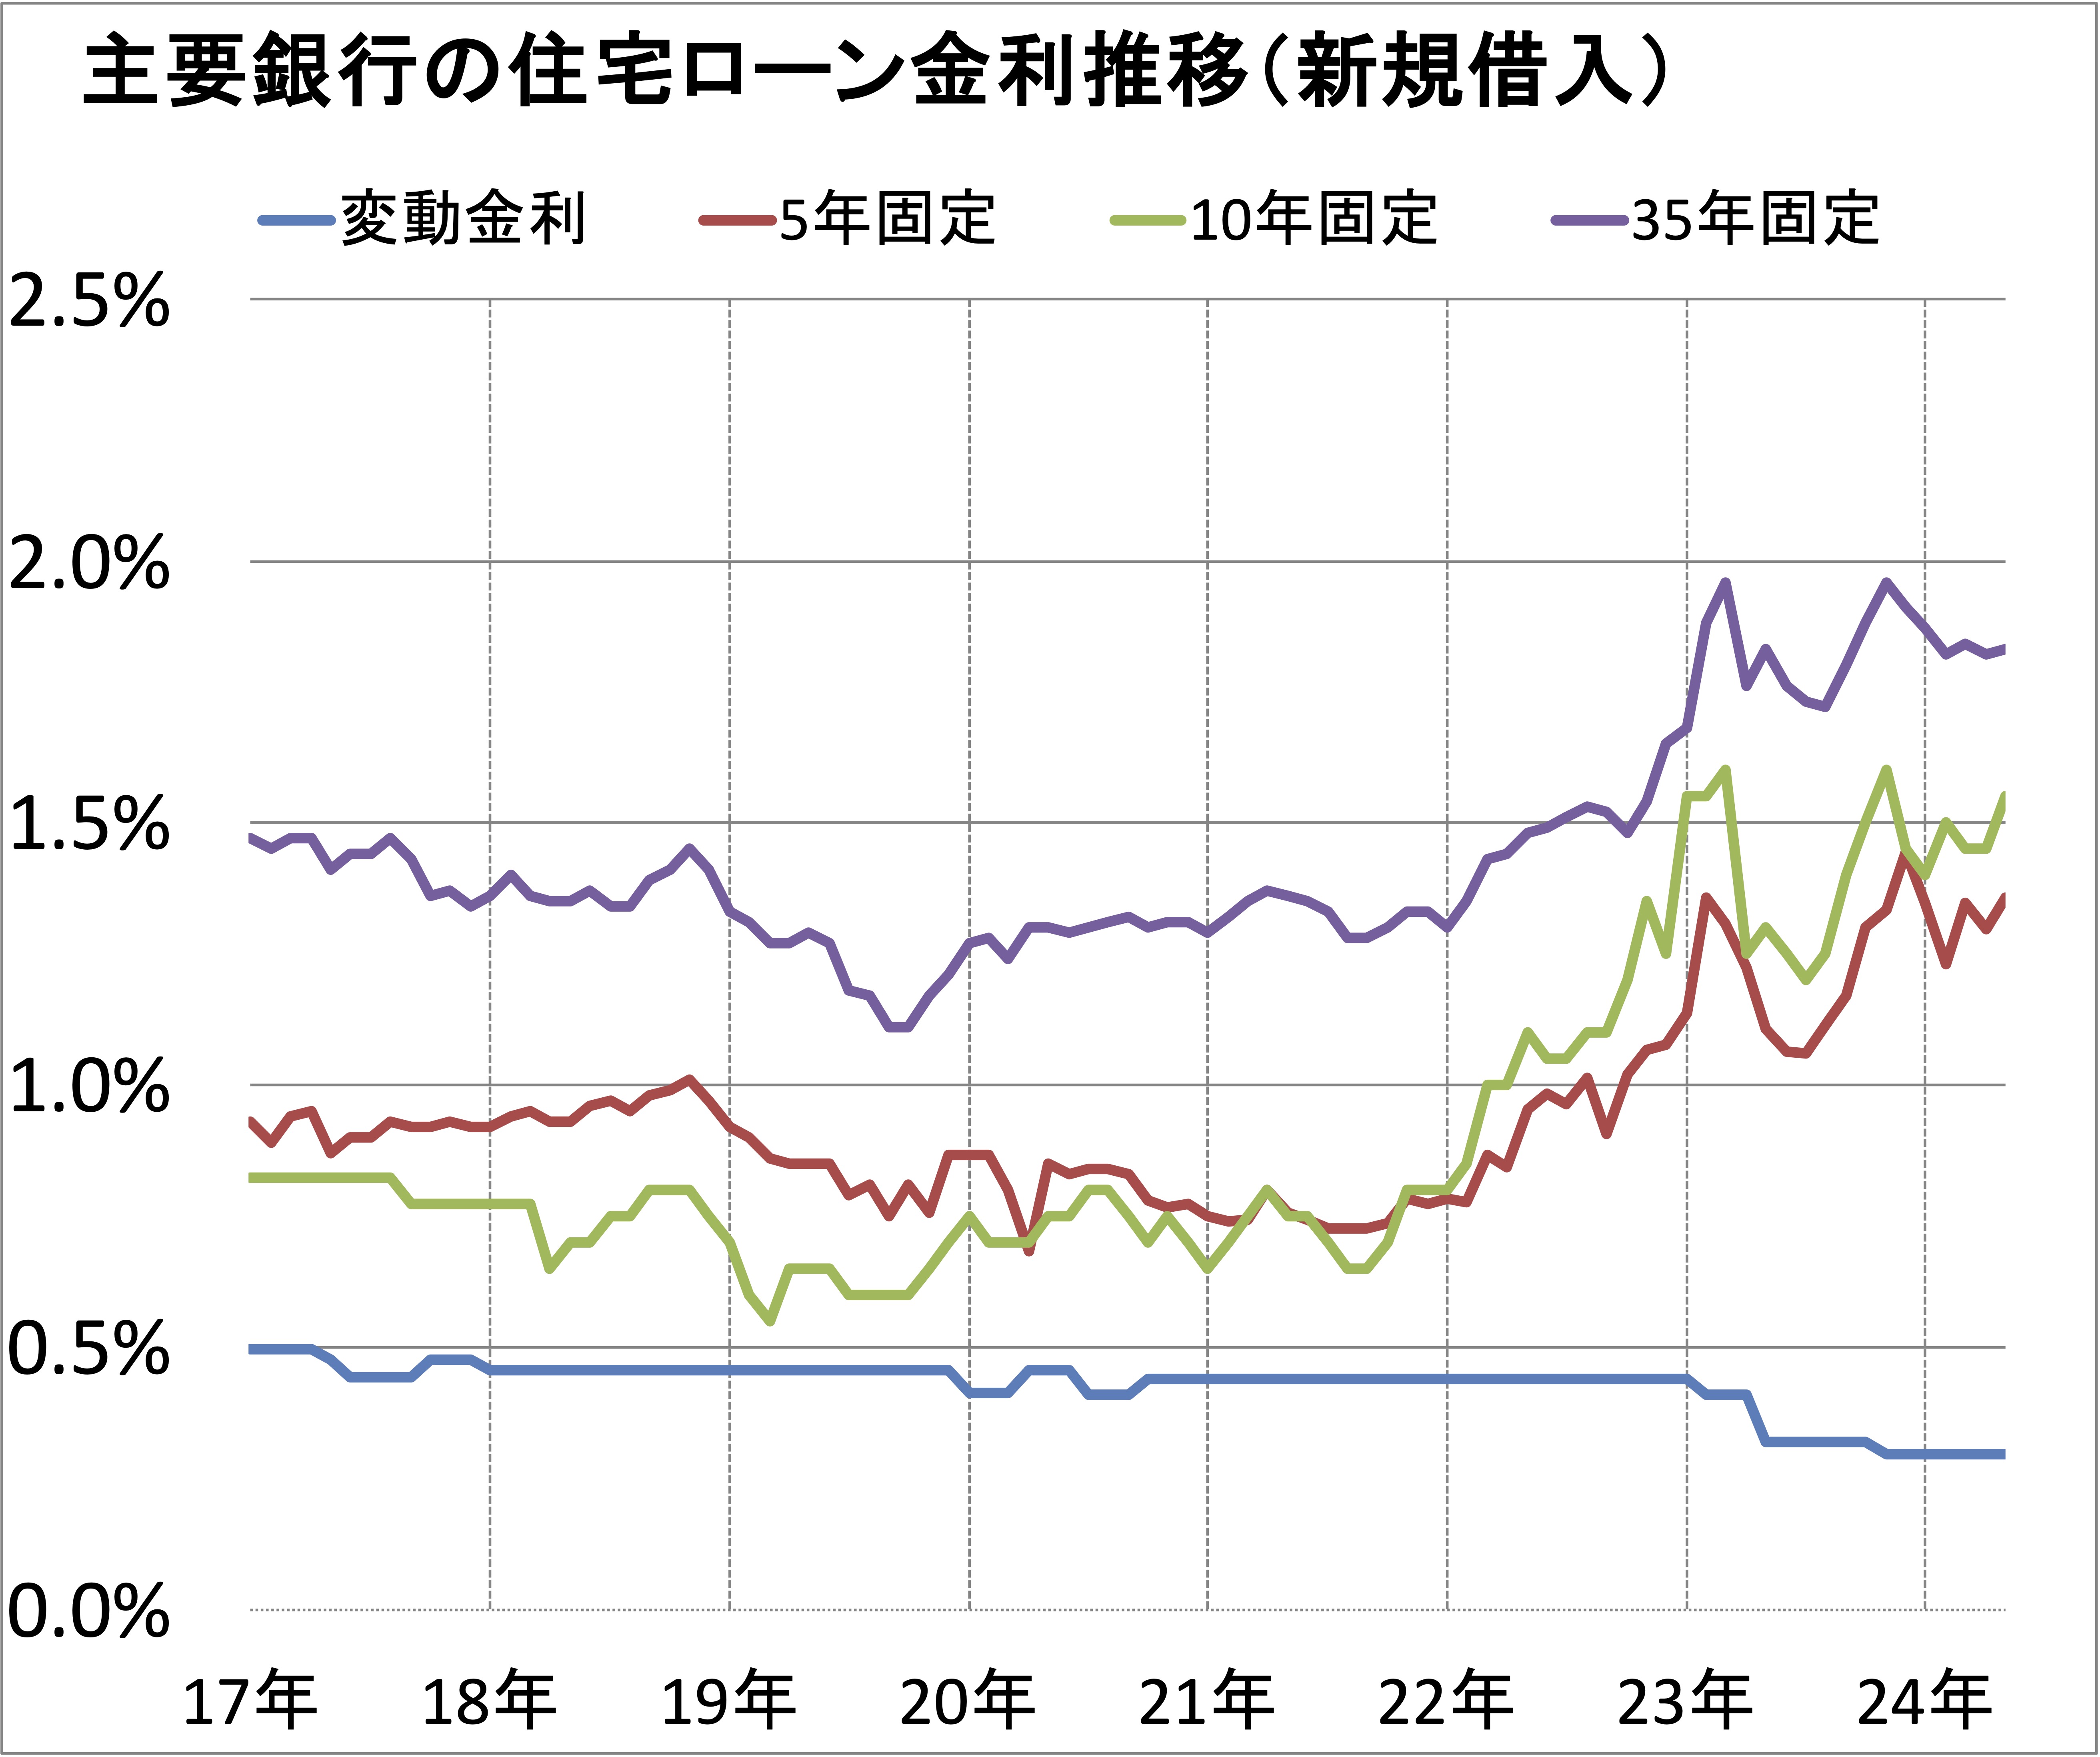
詳細な35年固定金利推移(主要銀行)はこちらの記事で確認できる。
住宅ローン35年全期間固定金利ランキング(主要地銀・新規借入・表面金利)
以下は、主要な地銀などの最新の表面金利ランキング(35年固定、新規借入)だ。
1.970% 百十四銀行
2.350% 中国銀行
2.700% 四国銀行
2.960% 紀陽銀行
3.200% 北洋銀行
3.450% 池田泉州銀行
3.500 八十二銀行
3.540% 阿波銀行
3.600% 西日本シティ銀行
3.650% 京都銀行
3.660% 十六銀行
3.700% 千葉銀行
3.750% みなと銀行
3.850% 中央ろうきん
3.900% 常陽銀行
4.100% 静岡銀行
4.140% 埼玉りそな銀行
4.150% 横浜銀行
4.270% 京葉銀行
4.300% 足利銀行
住宅ローンを比較する方法とは? 質問 FAQ
- Q銀行の金利を調べているの?
- A
ダイヤモンド不動産研究所では、毎月、132銀行の主要な住宅ローンの金利をすべて調べているだけでなく、手数料・諸費用を含めた実質金利も計算しています。本当におとくな商品を簡単に調べることができます。
- Q住宅ローンの正しい比較方法とは?
- A
「本当におとくな住宅ローン」を選ぶには、「表面金利(当初の借入金利)」だけの比較ではダメ。手数料や保証料、固定期間終了後の金利などを考慮した「実質金利」「総支払額」で比較しないと意味がない。
- Q実質金利とは?
- A
金利に諸費用を加味したものが。「実質金利」だ。しかし、計算方法は簡単ではない。そこで簡単に実質金利が計算できる、ダイヤモンド不動産研究所の「返済額シミュレーション」を活用しよう。
- Q住宅ローンの審査に通るか不安
- A
住宅ローンの審査基準は、銀行によって大きく違う。年収、勤続年数、会社の規模などによって、借りられる金額は大きく変わる。審査基準を知っておけば、希望を満額借りられる可能性が上がるだろう。
【2026年9月最新版】132銀行(主要銀行+地銀)の金利は?
|
||||
| 順位 | 銀行名 <商品名> | |||
| 実質金利 (費用等含む) |
表面金利 (費用等除く) |
保証料 (税込) | 事務手数料 (税込) | |
|
1
位 |
 中国銀行 <クイック住宅ローン(長期固定金利、全期間固定金利、手数料定率タイプ)・31-35年全期間固定>
|
|||
| 3.125% |
年2.950%
|
借入額×0%
|
借入額×2.200%+88,000円
|
|
| 【中国銀行の住宅ローンのメリット・おすすめポイント】 ・岡山県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】中国銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
2
位 |
 百十四銀行 <住宅ローン(全期間固定金利型)・1-35年全期間固定>
|
|||
| 3.137% |
年2.770%
|
借入額×0%
|
借入額×2.200%+55,000円
|
|
| 【百十四銀行の住宅ローンのメリット・おすすめポイント】 ・香川県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】百十四銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
3
位 |
||||
| 3.254% |
年2.410%
|
借入額×0%
|
借入額×2.200%+0円
|
|
| 【アルヒの住宅ローンのメリット・おすすめポイント】 ・SBIモーゲージから社名変更した住宅ローン専門の金融機関で、フラット35の実行件数ナンバー1 ・通常の「フラット35」に加えて、頭金の割合が多くなるほど金利が低くなるという「スーパーフラット」をラインナップする ・頭金なしを希望する人向けに追加融資してくれる「フラットα」を用意 ・金利Bプランは当初5年間、金利を0.25%差し引く |
||||
| 【関連記事】アルヒの住宅ローンの金利、手数料、ポイント、注意点は? | ||||
 |
||||
|
4
位 |
 富山銀行 <フラット35S(定額方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.322% |
年2.970%
|
借入額×0%
|
借入額×0.000%+33,000円
|
|
| 【富山銀行の住宅ローンのメリット・おすすめポイント】 ・富山県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】富山銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
5
位 |
 鹿児島銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.360% |
年2.960%
|
借入額×0%
|
借入額×0.800%+0円
|
|
| 【鹿児島銀行の住宅ローンのメリット・おすすめポイント】 ・鹿児島県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】鹿児島銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
5
位 |
 南日本銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.360% |
年2.960%
|
借入額×0%
|
借入額×0.800%+0円
|
|
| 【南日本銀行の住宅ローンのメリット・おすすめポイント】 ・鹿児島県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】南日本銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
7
位 |
 北陸銀行 <フラット35S(定額方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.367% |
年3.010%
|
借入額×0%
|
借入額×0.000%+55,000円
|
|
| 【北陸銀行の住宅ローンのメリット・おすすめポイント】 ・石川県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】北陸銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
8
位 |
 三井住友信託銀行 <フラット35S・手数料定率・金利Aプラン(頭金10%以上)・21-35年全期間固定>
|
|||
| 3.374% |
年2.960%
|
借入額×0%
|
借入額×0.990%+0円
|
|
| 【三井住友信託銀行の住宅ローンのメリット・おすすめポイント】 ・大手信託銀行の一つで、自社商品のほか、フラット35も取り扱う ・フラット35の手数料(手数料定率コース)は借入額の0.99%と低めで競争力がある ・自社商品の30年固定金利は低金利なので、比較してみてもいい ・「フラット35S(Aプラン)」は、当初10年間、金利を0.25%差し引く |
||||
| 【関連記事】三井住友信託銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
8
位 |
 関西みらい銀行 <フラット35S(Bタイプ、定率方式、頭金10%以上、インターネットプラン)・フラット35(21-35年固定)>
|
|||
| 3.374% |
年2.960%
|
借入額×0%
|
借入額×0.990%+0円
|
|
| 【関西みらい銀行の住宅ローンのメリット・おすすめポイント】 ・大阪府を中心に融資を行う地方銀行。 |
||||
| 【関連記事】関西みらい銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
10
位 |
 楽天銀行 <フラット35S・金利Aプラン(頭金10%以上)・21-35年全期間固定>
|
|||
| 3.382% |
年2.960%
|
借入額×0%
|
借入額×1.100%+0円
|
|
| 【楽天銀行の住宅ローンのメリット・おすすめポイント】 ・10年超の固定金利については、住宅金融支援機構の住宅ローン「フラット35」でカバー ・手数料が他行に比べて安い。新規借入は借入額×1.10%、借り換えは借入額×0.99% ・「フラット35S・金利Aプラン」は、当初10年間、金利を0.25%差し引く |
||||
| 【関連記事】楽天銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
10
位 |
 北洋銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.382% |
年2.960%
|
借入額×0%
|
借入額×1.100%+0円
|
|
| 【北洋銀行の住宅ローンのメリット・おすすめポイント】 ・北海道を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】北洋銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
10
位 |
 神奈川銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.382% |
年2.960%
|
借入額×0%
|
借入額×1.100%+0円
|
|
| 【神奈川銀行の住宅ローンのメリット・おすすめポイント】 ・神奈川県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】神奈川銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
13
位 |
 大分銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.389% |
年2.960%
|
借入額×0%
|
借入額×1.200%+0円
|
|
| 【大分銀行の住宅ローンのメリット・おすすめポイント】 ・大分県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】大分銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
14
位 |
 福岡銀行 <フラット35(定率方式、頭金10%以上、借り換えは頭金なし)・フラット35(21-35年固定)>
|
|||
| 3.398% |
年3.290%
|
借入額×0%
|
借入額×1.520%+0円
|
|
| 【福岡銀行の住宅ローンのメリット・おすすめポイント】 ・福岡県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】福岡銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
15
位 |
 宮崎銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.410% |
年2.960%
|
借入額×0%
|
借入額×1.500%+0円
|
|
| 【宮崎銀行の住宅ローンのメリット・おすすめポイント】 ・宮崎県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】宮崎銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
15
位 |
 豊和銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.410% |
年2.960%
|
借入額×0%
|
借入額×1.500%+0円
|
|
| 【豊和銀行の住宅ローンのメリット・おすすめポイント】 ・大分県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】豊和銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
15
位 |
 宮崎太陽銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.410% |
年2.960%
|
借入額×0%
|
借入額×1.500%+0円
|
|
| 【宮崎太陽銀行の住宅ローンのメリット・おすすめポイント】 ・宮崎県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】宮崎太陽銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
18
位 |
 筑邦銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.411% |
年2.960%
|
借入額×0%
|
借入額×1.520%+0円
|
|
| 【筑邦銀行の住宅ローンのメリット・おすすめポイント】 ・佐賀県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】筑邦銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
18
位 |
 十八親和銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.411% |
年2.960%
|
借入額×0%
|
借入額×1.520%+0円
|
|
| 【十八親和銀行の住宅ローンのメリット・おすすめポイント】 ・長崎県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】十八親和銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
18
位 |
 西日本シティ銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.411% |
年2.960%
|
借入額×0%
|
借入額×1.520%+0円
|
|
| 【西日本シティ銀行の住宅ローンのメリット・おすすめポイント】 ・福岡県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】西日本シティ銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
18
位 |
 熊本銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.411% |
年2.960%
|
借入額×0%
|
借入額×1.520%+0円
|
|
| 【熊本銀行の住宅ローンのメリット・おすすめポイント】 ・熊本県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】熊本銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
22
位 |
 香川銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.413% |
年2.960%
|
借入額×0%
|
借入額×1.540%+0円
|
|
| 【香川銀行の住宅ローンのメリット・おすすめポイント】 ・香川県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】香川銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
22
位 |
 高知銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.413% |
年2.960%
|
借入額×0%
|
借入額×1.540%+0円
|
|
| 【高知銀行の住宅ローンのメリット・おすすめポイント】 ・高知県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】高知銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
24
位 |
 佐賀銀行 <フラット35S(Bコース、定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.415% |
年2.960%
|
借入額×0%
|
借入額×1.570%+0円
|
|
| 【佐賀銀行の住宅ローンのメリット・おすすめポイント】 ・佐賀県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】佐賀銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
24
位 |
 佐賀共栄銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.415% |
年2.960%
|
借入額×0%
|
借入額×1.570%+0円
|
|
| 【佐賀共栄銀行の住宅ローンのメリット・おすすめポイント】 ・佐賀県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】佐賀共栄銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
26
位 |
 肥後銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.419% |
年2.960%
|
借入額×0%
|
借入額×1.620%+0円
|
|
| 【肥後銀行の住宅ローンのメリット・おすすめポイント】 ・熊本県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】肥後銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
27
位 |
 福井銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.421% |
年2.960%
|
借入額×0%
|
借入額×1.650%+0円
|
|
| 【福井銀行の住宅ローンのメリット・おすすめポイント】 ・福井県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】福井銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
27
位 |
 滋賀銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.421% |
年2.960%
|
借入額×0%
|
借入額×1.650%+0円
|
|
| 【滋賀銀行の住宅ローンのメリット・おすすめポイント】 ・滋賀県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】滋賀銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
29
位 |
 イオン銀行 <フラット35S・Aタイプ定率・金利Aプラン(頭金10%以上)・21-35年全期間固定>
|
|||
| 3.436% |
年2.960%
|
借入額×0%
|
借入額×1.870%+0円
|
|
| 【イオン銀行の住宅ローンのメリット・おすすめポイント】 ・10年超の固定金利については、住宅金融支援機構の住宅ローン「フラット35」でカバー ・フラット35の「Aタイプ定率」は手数料として、借入額×1.87%が必要なタイプで、「Bタイプ定額」は手数料が5.5万円と安いが、金利は「Aタイプ定率」より0.2%高い ・新規借入時は、低金利のフラットを利用するには頭金10%が必要だが、イオン「プラス」も併用すれば、頭金なしで借入可能 ・金利Aプランは当初10年間、金利を0.25%差し引く |
||||
| 【関連記事】イオン銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
29
位 |
 三十三銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.436% |
年2.960%
|
借入額×0%
|
借入額×1.870%+0円
|
|
| 【三十三銀行の住宅ローンのメリット・おすすめポイント】 ・三重県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】三十三銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
29
位 |
 あいち銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.436% |
年2.960%
|
借入額×0%
|
借入額×1.870%+0円
|
|
| 【あいち銀行の住宅ローンのメリット・おすすめポイント】 ・愛知県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】あいち銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
29
位 |
 名古屋銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.436% |
年2.960%
|
借入額×0%
|
借入額×1.870%+0円
|
|
| 【名古屋銀行の住宅ローンのメリット・おすすめポイント】 ・愛知県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】名古屋銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
33
位 |
 武蔵野銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.439% |
年2.960%
|
借入額×0%
|
借入額×1.900%+0円
|
|
| 【武蔵野銀行の住宅ローンのメリット・おすすめポイント】 ・埼玉県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】武蔵野銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
34
位 |
 東北銀行 <フラット35S(頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.441% |
年2.960%
|
借入額×0%
|
借入額×1.930%+0円
|
|
| 【東北銀行の住宅ローンのメリット・おすすめポイント】 ・岩手県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】東北銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
35
位 |
 北日本銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.444% |
年2.960%
|
借入額×0%
|
借入額×1.980%+0円
|
|
| 【北日本銀行の住宅ローンのメリット・おすすめポイント】 ・岩手県を中心に融資を行う第二地方銀行。 |
||||
| 【関連記事】北日本銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| 順位 | 銀行名 <商品名> | |||
|
実質金利
(費用等含む) |
表面金利
(費用等除く) |
保証料
(税込) |
事務手数料
(税込) |
|
|
36
位 |
 ドコモSMTBネット銀行 <フラット35S・買取型・金利Aプラン(頭金10%以上)・21-35年全期間固定>
|
|||
| 3.460% |
年2.960%
|
借入額×0%
|
借入額×2.200%+0円
|
|
| 【ドコモSMTBネット銀行の住宅ローンのメリット・おすすめポイント】 ・NTTドコモと三井住友信託銀行の合弁であるネット銀行 ・独自商品以外に、住宅金融支援機構の住宅ローン「フラット35」も取り扱う |
||||
| 【関連記事】ドコモSMTBネット銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
36
位 |
 北海道銀行 <フラット35S(手数料前取方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.460% |
年2.960%
|
借入額×0%
|
借入額×2.200%+0円
|
|
| 【北海道銀行の住宅ローンのメリット・おすすめポイント】 ・北海道を中心に融資を行う地方銀行。 |
||||
| 【関連記事】北海道銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
36
位 |
 秋田銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.460% |
年2.960%
|
借入額×0%
|
借入額×2.200%+0円
|
|
| 【秋田銀行の住宅ローンのメリット・おすすめポイント】 ・秋田県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】秋田銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
36
位 |
 北都銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.460% |
年2.960%
|
借入額×0%
|
借入額×2.200%+0円
|
|
| 【北都銀行の住宅ローンのメリット・おすすめポイント】 ・秋田県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】北都銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
|
36
位 |
 荘内銀行 <フラット35S(定率方式、頭金10%以上)・フラット35(21-35年固定)>
|
|||
| 3.460% |
年2.960%
|
借入額×0%
|
借入額×2.200%+0円
|
|
| 【荘内銀行の住宅ローンのメリット・おすすめポイント】 ・山形県を中心に融資を行う地方銀行。 |
||||
| 【関連記事】荘内銀行の住宅ローンの金利、手数料、ポイント、注意点は? | ||||
| ※実質金利は、借入金額3000万円、借入期間35年、団信加入、元利均等返済、ボーナス払いなし、最優遇金利を適用として、実質金利を計算。固定期間終了後は変動金利を選択(現在の水準が継続と仮定)。実質金利の計算法はこちら。諸費用は、事務手数料等、保証料とする。保証料は、大手銀行の一般的な保証料率を記載しているので、銀行によっては違う保証料率となる。主要銀行+地方銀行の132銀行の主な商品を対象とし、ランキングに掲載するのは各銀行の商品の中で最も実質金利が低い商品のみとする。ホームローンドクター代表の淡河範明氏の監修で作成。 | ||||




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
| おすすめ記事はこちら 【金利】132銀行の住宅ローン金利推移をプロが比較(毎月更新) 【金利】変動金利が上がる時期を予測! 【読み物】年収700万円台世帯は破綻必至!? 【借り換え】多くの人は「高い変動金利」で損している! 【借り換え】メリット額が分かる返済額シミュレーション 【諸費用】手数料・引越し代も借りられる銀行は?(17銀行比較) 【審査】「審査基準」を17銀行で比較(年収、勤続年数) |

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの専門らしく、商品の品揃えが斬新で豊富。モーゲージバンク(住宅ローンを専門に取り扱う金融機関)のトップとして、保証型をいち早く導入した点でも意欲的ですし、一定の評価はできますね。
※保証型とは、金利、商品設計を独自に決めた低金利の住宅ローン
金利が低いのも魅力です。
ただし、商品の入れ替えが激しく、分かりにくいところがあります。金利は低いですが、手数料は安くないですね。
フラット35を取り扱う中では、審査がもの凄く早いです。例えば、事前審査の結果は最短で1日。朝に申し込めば、夕方にはわかるというのがウリです。
契約は必ず店舗で行うので、時間が取られます。それと担当者のレベルがバラバラで、当たり外れもあります。