
あなたが病気やケガなどで長期間働けなくなったときに、助けてくれるベストな保険はどれか、チャートでチェック!
ダイヤモンド・ザイの特集「”働けない”を助ける保険!」では、一家の大黒柱の「長期の自宅療養」で家計が窮地に陥るケースを回避するために知っておきたい制度や、役立つ保険、ケース別にどんな備えが必要か、専門家のアドバイスを掲載している。
今回は、その中から「働けなくなるリスク」に自分で備えようというとき、どんな保険を選ぶべきかがわかるチャートを紹介! また、最近注目されている「疾病保障付き団信」に、借り換えで加入するときの注意点や、おすすめの住宅ローンも挙げているので、参考にしてみてほしい。
自分が頼るべき保険をチャートでチェックしてみよう!
「働けないリスク」に備える制度は公的制度にも用意されているが、ここでは自分で選んで、準備する保険について紹介する。会社員か自営業か。住宅ローンを返済しているか、返済していないか……など、人それぞれ状況次第で備え方は変わってくる。
そこで、まずは以下のチャートから、自分がどれに当てはまるかチェックしてみてほしい。
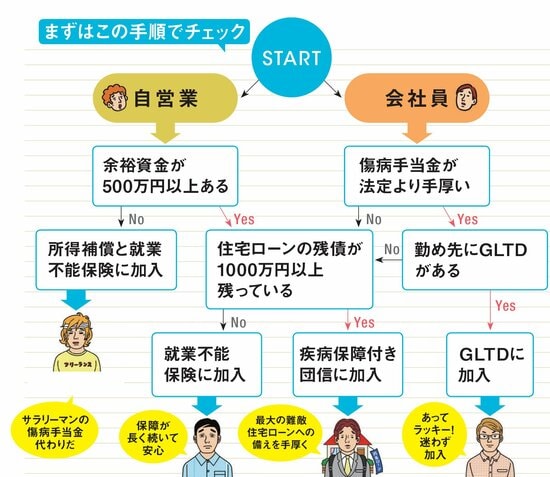
まず最初の分岐は、「会社員(公務員)」と「自営業」、自分がどちらのグループに属するかだ。有給休暇や傷病手当金がある会社員と違い、自営業者は闘病開始直後から収入が激減、またはなくなるというのが最大の相違点だ。
「自営業者だと、月30万円の生活費として1年半程度、つまり500万円の余裕資金は必要」と言うのは、FPの平野さんだ。それが確保ができていない間は、短い免責期間で素早く補償が始まる「所得補償保険」が、有効な選択肢になる。
一方、立場に限らず、闘病期間の重荷になるのが「住宅ローン」だろう。他の生活費は、節約や見直しなどで抑えることができても、住宅ローンは、毎月決まった額を返済しなければならない。事情があるとはいえ、返済の減額や猶予は容易ではない。
そんなリスクに備えられるのが、「住宅ローンの新しいタイプの団体信用保険(団信)」。所定の病気や状態になると、それ以降の返済が免除になる。ただし、すでに借りているローンに後から付加はできないところがほとんどなので、借り換えが必須だ。金利や手数料等の条件を見比べて検討しよう。
【関連記事はコチラ!】
⇒無料の疾病保障団信がついた住宅ローンを徹底比較!住信SBIネット銀行、auじぶん銀行のどちらが有利?
また、「傷病手当金」や「所得補償保険」で、闘病の初期はしのげても、療養が長期にわたる可能性も。そのリスクを助けるのが、「就業不能保険」だ。不安な人は加入の検討をしよう。
【関連記事はコチラ!】
⇒就業不能保険など「働けなくなったとき」に頼れる6つの制度や保険を紹介! 自営業者と会社員で大きく異なる、働けない期間の生活費を賄う方法とは?
「疾病保障付き団信」に加入する際の注意点やおすすめの銀行は?
ダイヤモンド・ザイの特集「”働けない”を助ける保険!」では、先のチャートに出てきた「GLTD(団体保険)」「疾病保障付き団信」「就業不能保険」「所得補償保険」について解説しているが、ここからは、「疾病保障付き団体信用生命保険(団信)」について抜粋して紹介しよう。
住宅ローンの借入時に入る団信だが、所定の疾病や状態になると、ローンの残債が帳消しになるのは前述のとおり。新規でローンを借りる人は付帯を勧めるが、問題はすでにローンを借りている人だ。中途付帯はできないので借り換えが必須だが、返済額が増えてしまうのは困る。どうすればいいのだろうか。
FPの平野さんは「変動金利の基準金利(※市場動向によって決定される金利)はここ10年ほど2.475%で変わりませんが、各行の優遇金利の幅に変化が見られます。10年前に1%程度だったものが、今や2%近くまで上昇。実質0.4~0.5%台で借りられるように」と言う。つまり、借入金利が下がっているので、見直しにより返済額が下がる可能性があるのだ。
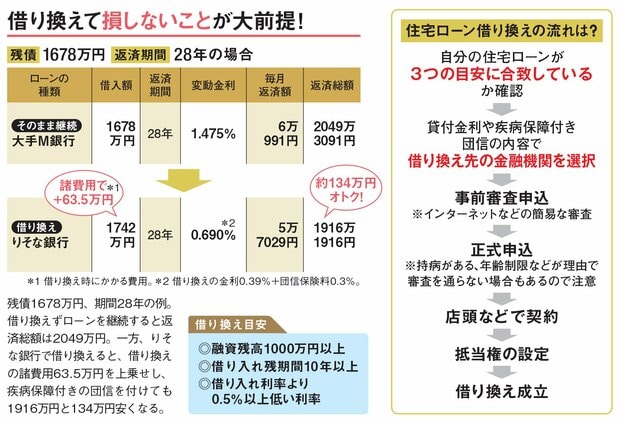
借り換えの目安は、以下の3点。
◎融資残高1000万円以上
◎借入残期間10年以上
◎借り入れ利率より0.5%以上低い利率
該当しなくても、条件に近い人は損しない可能性があるので、銀行のサイト等で試算してみるといいだろう。
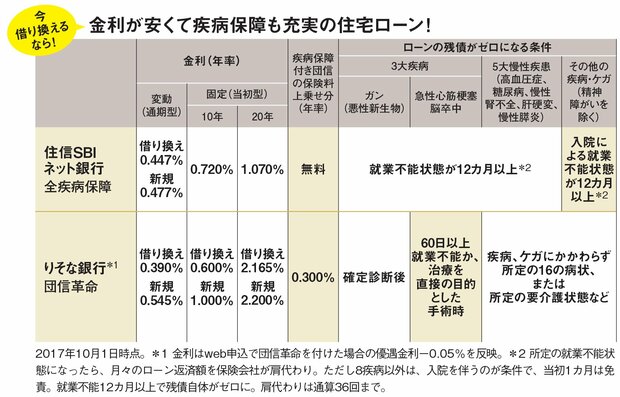
また、「疾病保障付き団信」がある、おすすめの住宅ローンは「住信SBIネット銀行」の「全疾病保障」や、「りそな銀行」の「団信革命」など。たとえば「りそな銀行」の「団信革命」は、付けると金利が+0.3%になる。最終的な金利と保障内容を見比べつつ、自分に合ったものを選ぼう。
(※関連記事はこちら!)
⇒【住宅ローン「実質金利」ランキング(変動金利)】借り換えで本当に得する最新商品を発表!
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年11月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン(事務手数料型、ずーっと一律優遇コース)・変動金利
- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
 関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!

- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.420%
- 総返済額 3790万円
- 表面金利
- 年1.275%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 88,584円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。