

仁義なき「住宅ローン金利引き下げ戦争」が勃発している。5月8日にネット銀行の住信SBIネット銀行は、異例となる月中での金利引き下げを断行し、9日実行分より変動金利(借り換え)を0.439%から0.428%に引き下げることを明らかにした。これは、りそな銀行が5月1日に変動金利(借り換え)を引き下げ、トップの座を奪われたことに即座に対抗したものだ。住宅ローンの変動金利は昨年以降、急速に金利が下がっており、現在は0.5%を割り込むのが当たり前という史上最低水準になっている。「金利引き下げ戦争」はどこまで加熱するのだろうか。
激戦区は、「借り換え」の変動金利
住信SBIネット銀行が住宅ローン金利の引き下げを明らかにしたのは、引き下げ前日である5月8日。5月9日実行分より、変動金利(借り換え)について、金利を0.428%に引き下げる。
変動金利(借り換え)については下図のように、5月1日、りそな銀行に首位の座を奪われていた。住宅ローンの金利変更は通常、月初の月一回だけだが、異例とも言える月中での金利変更で首位の座をわずか8日で奪い返した。
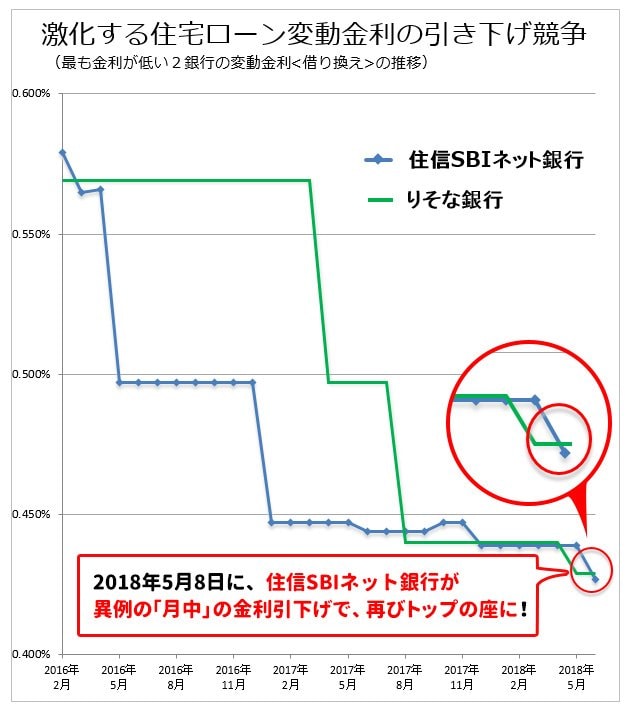
住宅ローンの変動金利引き下げ競争が激化し始めたのは、昨年くらいから。元々は住信SBIネット銀行が変動金利(借り換え)では独走していたが、待ったをかけたのは都市銀行の「りそな銀行」だった。2017年8月、りそな銀行は変動金利(借り換え)を0.497%から0.440%へと、0.057ポイントも金利を引き下げ、トップの低金利の地位を手にしたのだ。かつて、都市銀行は「変動金利は横並び」にしていたが、近年はリテール業務の強化の中で横並びが崩れ、りそな銀行はネット銀行と金利競争をするまでの低金利を提供し始めている。
対抗する住信SBIネット銀行は2017年12月、変動金利(借り換え)を0.439%に引き下げてトップの座を奪還している。そして2018年5月、今度は「りそな銀行」が変動金利(借り換え)を0.429%まで引き下げて、トップの座を奪い返し、さらに5月8日には住信SBIネット銀行が、再びトップの座に返り咲いたという経緯だ。
なお、新規借入の変動金利については、0.457%のまま据え置いた。最も金利が低い銀行は、住信SBIネット銀行、ソニー銀行などが横並びでトップとなっており、こちらも激しいつばぜり合いを演じている。
長期固定金利は、むしろ上昇基調
なぜ、今になって住宅ローンの変動金利がこれだけ下がっているのだろうか。
住宅ローンの変動金利については、金融市場の短期金利に連動すると言われているが、短期金利はこの数年、ほとんど変動していない。つまり各銀行は、住宅ローンを獲得するために、自ら利幅を下げて積極的に変動金利を引き下げているのだ。
一方で、住宅ローンの長期固定金利を見ると、上昇基調にある。例えば長期固定金利の代表格であるフラット35の金利を見ると、2016年5月1.08%、2017年5月1.06%、2018年5月は1.15%と上昇している(すべて頭金10%以上、団信なし、借入期間21年以上35年以下)。世界的な金利上昇や、日銀が下がり過ぎた長期金利の若干の見直しに動いたことが背景にある。
長期固定金利は上昇しているために販売しにくい。そのため、各銀行は変動金利をメーン商品に据えて、金利引き下げ競争を繰り広げている。
史上最低金利だけに、チャンスを活かそう
史上最低水準と聞いて、「借りたい」「借り替えたい」と考える人もい多いだろう。銀行にとって赤字の商品は、借り手にとっては美味しい商品になる。ただし、住宅ローンで変動金利を借りる場合は、将来の金利上昇を気を付けたほうがいい。
実は、0.5%を切るような現在の変動金利水準は、「赤字状態」にある。そのため将来、変動金利は引き上げて、コストの回収に走る可能性が高いのだ。銀行業界は金融庁が監督しているので、無茶な金利引き上げはないという見方もあるが、いつまでも赤字を垂れ流しているわけにはいかない。いずれ金利を引き上げるのは間違いないだろう。
もし、変動金利で住宅ローンを借りるのであれば、金利が上昇した場合でも返済できるということを確認してから借りるのがいいだろう。住宅ローンに詳しい淡河範明さんは「変動金利は4%まで上昇すると考えて、毎月返済額がどのくらい増加するのか確認しておくべき」と解説している。現在の変動金利(店頭金利)が、2.475%なので、4%に上昇するということは、上昇幅は「1.525ポイントの上昇」ということになる。
現在、住宅ローン以外に銀行が収益を得やすい商品はあまりないと言われる。それだけに、当面は、仁義なき金利引き下げ戦争が継続しそうだ。この史上最低金利を有効活用するためにも、金利上昇ケースも想定した借り入れ・借り換えを心掛けたい。




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
