
世界的な長期金利の低下の影響で、2019年7月の住宅ローン金利は史上まれにみる低金利になるでしょう。今から借り換えを申し込めば、7月の実行に間に合います。また、フラット35など長期の固定金利で借りる予定ならば、6月から7月に実行を延期するだけで100万円以上の差が生じる可能性もありますよ。
フラット35団信込みで史上初の1.1%台へ!
こんにちは、ブロガーの千日太郎です。
19日に「住宅金融支援機構債(RMBS・住宅ローン債権担保証券)」の表面利率で、驚くべき低金利が発表されました。実はこの利率から、翌月のフラット35の金利が予想できるのです。
フラット35の金利を売り値とすると、住宅金融支援機構債の表面利率は仕入れ値のようなものです。仕入れ値が上がれば売り値も上がり、仕入れ値が下がれば売り値も下がるということです。
その証拠に、直近3カ月の住宅金融支援機構債とフラット35の金利を並べると以下のように同じ変動幅で推移していることが分かりますね。以下を見てください。
【 年 月 】機構債、フラット35
【2019年4月】0.31%、1.27%
【2019年5月】0.33%、1.29%(0.02%↑)
【2019年6月】0.31%、1.27%(0.02%↓)
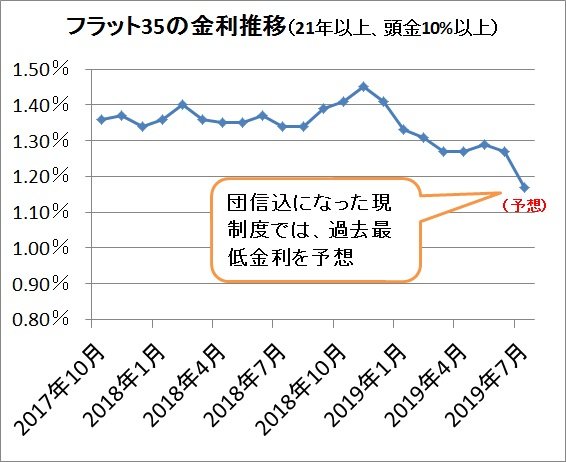
【2019年7月】0.21%、1.17%予想(0.10%↓)
※フラット35は借入期間21年以上、団信加入、頭金10%以上の金利とする。
前の月に発表される住宅金融支援機構債の表面利率が0.02ポイント上がればフラット35の金利も0.02ポイント上がり、機構債の表面利率が0.02ポイント下がれば、同じく下がるということだったのです。
今回、6月19日に発表された機構債の表面利率が0.10ポイント下がったので、7月のフラット35の金利も0. 10ポイント下がるとすると、団信込み35年固定で1.17%になると予想できるのですね。
金利0.1%低下で総支払額は100万円以上減少も!
ここで、0.10ポイントの重みを実感してもらいましょう。
住宅ローンの金額が5000万円ならば、1.27%(6月)と1.17%(7月予想)では総支払額で100万円も違ってくるのです!
【2019年6月借り入れのケース】
金利1.27%
毎月返済額 14万7521円
総返済額 6195万8872円
【2019年7月借り入れのケース】
金利1.17%(予想)
毎月返済額 14万5138円
総返済額 6095万8110円
※試算の前提は、借入5000万円、35年元利均等返済とする。諸費用は考慮せず。
住宅ローンの借入額が多ければ、それだけ金利が下がることよる総支払額の減少幅も大きくなります。0.1ポイントの金利差は結構大きいのですよ。
7月の住宅ローンの固定金利はかなり下がる!
0.21%という機構債の利率だけ見てもピンと来ない人が多いと思いますが、これは2016年7月の英国のEU離脱ショックのときの0.19%に次ぐ、史上2番目の低さなのですよ。
このころ、各銀行は10年固定金利で低金利競争をしていました。機構債が0.19%となった次の月の8月には、10年固定金利で0.35%という住宅ローン史上最低金利が飛び出したのです。
現在は2016年当時よりも銀行の利益が圧迫されており、銀行間の低金利競争も沈静化してきていますので、まったく同じ金利で借りる(借り換える)ということは難しいかもしれません。特に変動金利については、あまり下がり幅は残っていないでしょう。
しかし、少なくとも公的融資のフラット35については、ほぼ0.10ポイント下がると予想できます。
そして、フラット35が金利を下げる以上は、民間銀行でも固定金利の主力商品の金利を下げないと太刀打ちできなくなってしまうので、追随して金利を下げることが予想できますね。フラット35に固定期間の近い30年固定や20年固定などは特に金利が下がりそうなので注目ですよ。
借り換えが殺到する前に、事前申し込みだけでも!
なお、住宅ローンの事前審査申し込みから実行まで概ね6週間といわれます。7月1日になって金利が発表されてから、皆が申込に殺到するとまず間に合いません。手続きは申込順ですから、金利発表前の今のうちにWEB事前審査などに申し込んでおくことをおススメします。
【関連記事はこちら】>>2019年7月の住宅ローン金利動向を予想! 変動金利、10年固定、フラット35など、人気商品の来月の金利は上がる?下がる?
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年11月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン(事務手数料型、ずーっと一律優遇コース)・変動金利
- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK


- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
 関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.420%
- 総返済額 3790万円
- 表面金利
- 年1.275%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 88,584円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。