

「家賃並みの値段で、マイホーム購入」と宣伝する不動産会社は多いが、本当なのだろうか。そこで、「住宅ローンの毎月返済額」=「家賃」の場合、借入可能額(購入可能額)はいくらになるのか、実際に計算してみよう。(フリージャーナリスト・福崎剛)
毎月7万円のローン返済だと、2,708万円の物件が買える?
不動産業者のチラシなどで「家賃並みの値段で、マイホーム購入!」のようなキャッチ―な文言をよく見かけるが、それは本当に現実的なものだろうか? 実際に計算し、検証してみよう。
仮に、毎月の家賃と同額を、住宅ローンの毎月返済額に当てはめて「借入可能額」をシミュレーションしてみよう。銀行・金融機関から借り入れることができる金額の範囲で、住宅購入を検討することになるのだが、その目安として「借入可能額シミュレーション」がある。
今回の条件は、「借入期間35年」として、「変動金利(0.475%※記事執筆当時の大手銀行の平均的な金利)」「全期間固定金利(1.88%※フラット35を想定)」で、それぞれ借入可能額を試算した。
この条件で計算すると、毎月返済額(現在の家賃)が7万円であれば、2,708万円(変動金利の場合)、2,152万円(全期間固定金利の場合)が借りられる。
家賃だと、毎月7万円を支払っても何も残らないが、住宅を購入して住宅ローンを毎月7万円返済すれば、返済が終わった時に不動産が残るというメリットがある。
◆今の家賃でいくら借りられる? |
|||
| 家賃= 毎月返済額 |
借入可能額 | ||
|---|---|---|---|
| 変動金利 | 全期間固定金利 | ||
| 6万円 | 2,321万円 | 1,681万円 | |
| 7万円 | 2,708万円 | 1,961万円 | |
| 8万円 | 3,095万円 | 2,241万円 | |
| 9万円 | 3,482万円 | 2,521万円 | |
| 10万円 | 3,869万円 | 2,801万円 | |
| 11万円 | 4,256万円 | 3,082万円 | |
| 12万円 | 4,642万円 | 3,362万円 | |
| 13万円 | 5,029万円 | 3,642万円 | |
| 14万円 | 5,416万円 | 3,922万円 | |
| 15万円 | 5,803万円 | 4,202万円 | |
| 16万円 | 6,190万円 | 4,482万円 | |
| 17万円 | 6,577万円 | 4,762万円 | |
| 18万円 | 6,964万円 | 5,043万円 | |
| 19万円 | 7,351万円 | 5,323万円 | |
| 20万円 | 7,737万円 | 5,603万円 | |
| 25万円 | 9,672万円 | 7,004万円 | |
| 30万円 | 11,606万円 | 8,000万円 | |
|
※新規借入。金利は、21-35年固定金利が2.49%(頭金10%以上)、変動金利が0.475%、借入期間35年としてシミュレーション。ボーナスなし、別途手数料等が必要。フラット35の借入限度額は8,000万円。住宅金融支援機構「年収から借入可能額を計算」を参照。2026年9月調査 |
|||
表を見るとわかるが、毎月返済額が増えるほど、購入可能額(借入可能額)は増加する。20万円支払えるのであれば、変動金利なら7,737万円、全期間固定金利なら6,151万円も借りられる計算になる。
また、借りる金利のタイプで、毎月返済額が大きく変わることも分かるだろう。先ほどの毎月返済額が20万円の場合、金利が低い「変動金利」で借りたほうが、借入可能額は多く、1,586万円もの差がある。
この試算は「変動金利(0.475%)」「全期間固定金利(1.88%)」を基準にしている。これよりも金利が高い住宅ローンを利用すれば、借入可能額は少なくなり、これよりも金利が低い住宅ローンを利用すれば、借入可能額は多くなる。
なお、多くの不動産会社は、借入可能額を試算するときに変動金利を使っているが、それは借入可能額を高く見積もれるからだ。変動金利が上昇した場合、毎月支払額が増えることになるが、不動産会社の試算では、それは考慮していないので気をつけよう。
実際の住宅ローン審査には、「年収」と「返済負担率」が使われる
ここまでは、毎月返済額から購入可能額(借入可能額)を試算してきたが、実際にその通りの金額が借りられるわけではない。だから、先ほどの計算は、住宅ローンを借り入れる前の目安だと考えておこう。
実際に銀行・金融機関から住宅ローン融資を受けるには、審査をパスしなければならない。その審査基準で最も重要なのが、「年収」および「返済負担率」だ。
「返済負担率」とは、税込み年収に占める「住宅ローンの年間総返済額の割合」のこと。多くの銀行・金融機関では、返済負担率25%〜45%を審査基準として設定しているようだが、多くの場合公開されていない。また、審査基準同様、借入可能額の試算方法も公開しておらず、試算方法も各社違っているので、実際のところいくら借り入れできるのかは、申し込んでみなければはっきりしない。
変動金利で借りた場合の借入可能額
そこで分かっている範囲で、審査基準にのっとって、購入可能額(借入可能額)の試算をしてみよう。変動金利については、大手銀行は一般的に、以下のような基準で試算する。年収が多いほど、生活に余裕があるとみなして、返済負担率を高めにしている。
・返済負担率=年収400万円未満は、35%以下
・返済負担率=年収700万円未満は、40%以下
・返済負担率=年収700万円以上は、45%以下
下記が、借入期間35年で、変動金利の借入可能額(目安)と毎月返済額を年収別に算出した一覧表だ。借入可能額とは借入上限であり、実際にはこの金額ギリギリまで借りる人は少ないが、参考として見ておこう。
◆変動金利の住宅ローンの借入可能額(年収別) |
||
| 年収 | 借入可能額(目安) | 月々の返済額 |
| 200万円 | 1,411万円 | 3.6万円 |
| 300万円 | 2,117万円 | 5.5万円 |
| 400万円 | 3,226万円 | 8.3万円 |
| 500万円 | 4,033万円 | 10.4万円 |
| 600万円 | 4,839万円 | 12.5万円 |
| 700万円 | 6,351万円 | 16.4万円 |
| 800万円 | 7,259万円 | 18.8万円 |
| 900万円 | 8,166万円 | 21.1万円 |
| 1,000万円 | 9,074万円 | 23.5万円 |
| 1,100万円 | 9,981万円 | 25.8万円 |
| 1,200万円 | 1億0,888万円 | 28.1万円 |
| 1,300万円 | 1億1,796万円 | 30.5万円 |
| 1,400万円 | 1億2,703万円 | 32.8万円 |
| 1,500万円 | 1億3,610万円 | 35.2万円 |
|
※新規借入、借入期間35年、元利金等払い、ボーナスなしでシミュレーション。2025年1月調査。変動金利の審査金利(審査のときだけに使う金利)3.5%、融資金利は0.475%、年収400万円未満は返済負担率35%以下、年収700万円未満は返済負担率40%以下、年収700万円以上は返済負担率45%以下。 |
||
例えば、年収500万円の場合、変動金利の住宅ローンなら4,033万円借り入れることができる(上記審査基準の場合)。
年収800万円の場合、借入可能額は7,259万円。
現在は、低金利状態にあるため、年収の8~9倍近くも借りられることが分かる。
全期間固定金利で借りた場合の借入可能額
全期間固定金利の住宅ローンについては、独立行政法人・住宅金融支援機構が組成している「フラット35」が「返済負担率」の基準を公表している。
・年収400万円以上なら、返済負担率35%以下
以上の前提条件で、年収別の借入可能額(購入可能額)を試算したのが、以下の表だ。 フラット35は借入金額の上限が8,000万円となっているため、年収がいくら高くても、8,000万円以上借りることはできない。
◆フラット35の住宅ローンの借入可能額(年収別) |
||
| 年収 | 借入可能額(目安) | 月々の返済額 |
| 200万円 | 1,401万円 | 5.0万円 |
| 300万円 | 2,101万円 | 7.5万円 |
| 400万円 | 3,268万円 | 11.7万円 |
| 500万円 | 4,085万円 | 14.6万円 |
| 600万円 | 4,903万円 | 17.5万円 |
| 700万円 | 5,720万円 | 20.4万円 |
| 800万円 | 6,537万円 | 23.3万円 |
| 900万円 | 7,354万円 | 26.3万円 |
| 1,000万円 | 8,000万円 | 28.6万円 |
|
※新規借入、35年固定金利は2.49%(頭金10%以上)、借入期間35年としてシミュレーション。ボーナスなし、別途手数料等が必要。フラット35の借入限度額は8,000万円。住宅金融支援機構「年収から借入可能額を計算」を参照。2026年9月調査 |
||
例えば、年収500万円の場合、フラット35であれば、年収の約9倍まで借り入れ可能だ。先ほどの変動金利(民間銀行)の場合、借入可能額は年収の約8倍で、フラット35を利用したほうが、年収分くらい多く借りられることが分かった。
変動金利は将来、金利が上昇する可能性があることから、審査金利を高めに設定している。そのため、固定金利で借りる方が借入可能額が高めに出るのだ。
以上のように、年収、銀行・金融機関、金利タイプによって、借入可能額が違うことがわかる。実際の借入額は、このような計算で決まってくるので、「現在の家賃=毎月返済額」と単純に試算してしまうと間違ってしまう。なるべく、年収、金利タイプから借入可能額をシミュレーションするようにしよう。
ダイヤモンド不動産研究所の
「借入可能額シミュレーション」が便利
以上のように、借入可能額を自分で試算するのは大変だ。年収によって返済負担率が変わるので、試算は面倒くさい。
そこで、ダイヤモンド不動産研究所では、住宅ローン「借入可能額シミュレーション」を作成した。「年収」「借入期間」を打ち込むだけで、「借入可能額(借入上限、目安)」が分かるだけでなく、毎月の返済額も分かり、簡単に「住宅ローンシミュレーション」結果が出せる。
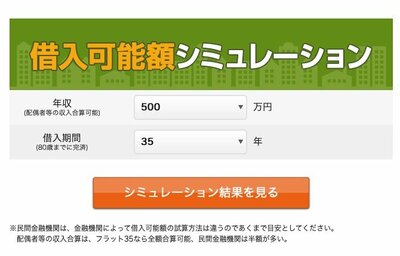
このシミュレーションでは、「フラット35」と「民間銀行(変動金利、大手銀行を想定)」の借入可能額を試算しており、各銀行・金融機関から借りられるおおよその金額が把握できる。
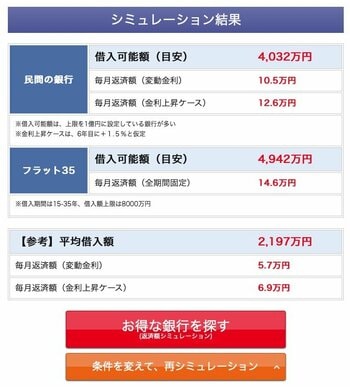
また、金利が上昇した時に、毎月返済額がどこまで増加するかも試算しているので、無理なく返済し続けられるかも把握できる。常に最新の金利で借入可能額が調べられる、ダイヤモンド不動産研究所の住宅ローン「借入可能額シミュレーション」を活用してほしい。
 |
 |
|---|
住宅を購入するメリットは多い
住宅を持つことのメリットは大きい。無事に住宅ローンを払い切ることができれば、老後の資産になるし、ついのすみかともなりうる。住宅を持つことでの満足感も得られる。日本の場合、賃貸物件に比べて、自己居住用の物件の方が住宅の性能が高く、広いため、住宅を購入する人は多い。
また、自宅を持つことでいろいろな費用負担が増えるからといって、住宅購入に後ろ向きになる必要はない。住宅取得者を支援するための「住宅ローン減税」は、大型の減税措置で見逃せない。控除対象期間が最大13年間もあり、最大455万円もの税金が返ってくる。
【関連記事】>>住宅ローン控除の目安額を、年収別にシミュレーション!最大455万円もおとくになる!
そのほかにも、新築の場合は100万円以上支給される各種補助金があるほか、「登録免許税」「不動産取得税」「固定資産税」について、さまざまな減税措置が用意されており、住宅取得者をバックアップしている。
【関連記事】>>住宅の新築・取得時の減税・優遇制度・補助金制度を解説! 100万円以上のメリットが多数あり!
住宅を購入するデメリットとは?
家賃から住宅ローン借入額を類推する際に、もう一点気を付けたい点がある。住宅の購入にはデメリットもあるということだ。
住宅ローンの返済額が家賃並みであり、年収も十分であれば、「家賃並みの値段で、マイホームを購入」することは可能だ。
しかし、「賃貸」と、「住宅を購入」は簡単に比較できない。「住宅を購入する」場合は、いろいろな費用を払うことになるからだ。家を買うというのは、維持管理も自分でしなければならないことを知っておこう。
物件の修繕費や管理費がかかる
例えば、分譲マンションを購入した場合、住宅ローン以外に毎月の「管理費」や「修繕積立金」も必要になる。これらを合わせて一般的に毎月2万〜3万円前後が、マンションに住み続けている間、ランニングコストとしてかかる。
一方、戸建て住宅の場合は、「マンションと違って修繕積立金がいらない」と考えがちだが、維持管理を自分でしなければならないので、修繕工事が必要になればまとまった費用を支払うことになる。いずれにしても快適な状態に維持するには、ランニングコストがかかることを知っておきたい。
固定資産税がかかる
さらに、賃貸のときには必要がなかった負担も増える。それが「固定資産税」だ。
土地や家屋を所有すると課税され、毎年「固定資産税」を払わなければならない。課税額は、土地、家屋に対して固定資産税評価額があるので、それをベースにして算出することになる。
例えば、購入したマンションの固定資産税評価額が2000万円だとすれば、税金として28万円ほど必要になる。ただし、自宅の場合は、小規模住宅用地(200㎡以下の部分)については、6分の1に減免する措置などがある。自治体によって「都市計画税」も課税されるので、さらに支出は増える。自宅であれば、毎月1万〜3万円程度と考えておけば間違いないだろう。
要するに、賃貸しているときにはかからなかった費用(月額の管理費、修繕積立金ほか、固定資産税など)がいろいろ必要になってくるのだ。
従って、家賃で試算した借入可能額と同等額の住宅を買おうとすると、支出が大きくなってしまい、「こんなはずではなかった」となる。そのため、住宅を購入した場合は、賃貸に住んでいるときに比べて、毎月3〜5万円程度の費用がかかると考えておこう。
転勤などで住めなくなるリスクがある
せっかく住宅を購入しても、転勤や子供の学校の通学のために引っ越すなどのライフスタイルの変化により、その住宅に住み続けられなくなる可能性がある。住まないのであれば、人に貸し出すことで毎月の返済に充てることはできるが、すぐに借りてくれる人が見つかるとは限らない。
また、子供がいる場合、将来子供が独立すれば、家が無駄に広くなる可能性もあるなど、家を保有することでのデメリットもあるのだ。
見逃しがちなのが、結婚して子どもが生まれた場合、教育費がかかること。家計に占める教育費を計算していない家庭が多い。賃貸であれば、教育費を捻出するために家賃が安いアパート・マンションに引っ越すことはできるが、住宅を購入してしまった場合は、そうした対応が難しい。老後を見据えた貯蓄もしておきたい。
住宅ローンは借入期間が長期になるため、将来の人生設計をある程度描きながら借入額を検討するのが賢明なのだ。




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
