

日銀は2023年7月の金融政策決定会合で、長期金利の引き上げをわずかながら認める施策を決定し、長期金利は9年ぶりに0.6%台まで上昇したものの、再び下がってきていますね。今回は植田日銀の7月会合の修正内容を私なりに読み解き、早ければ2024年にも実施されるかもしれない政策金利の引き上げ、変動金利上昇の可能性について探ります。(住宅ローン・不動産ブロガー 千日太郎)
※この記事は公開当時の金融状況となっており、現在と違う場合があります。
大規模緩和を維持しつつYCC政策をフェードアウトさせた
こんにちは。住宅ローン・不動産ブロガーで、公認会計士の千日太郎です。
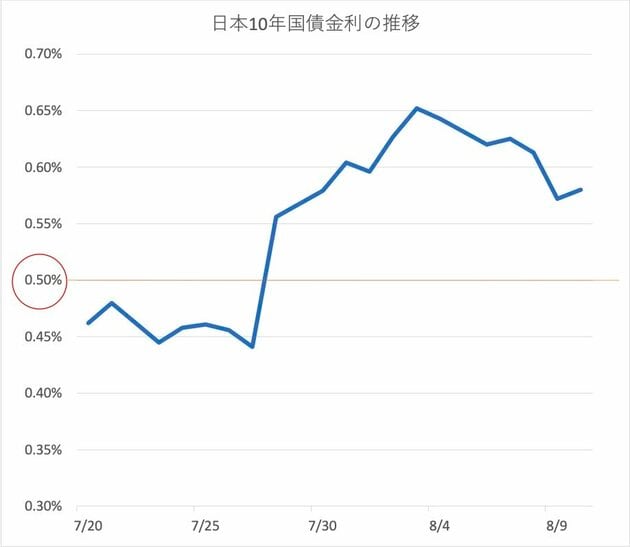
2023年7月、植田和男総裁のもとで、日本銀行がとうとうYCC(イールドカーブ・コントロール)政策の修正へ着手しました。従来は長期金利の上限を0.5%としていたのですが、今後は0.5%をめどとしつつある程度は超えることを容認し、1%を超えそうになったら指値オペで上昇を食い止めるというものです。
今回、さらっとやったように見えるYCC政策の修正ですが、そのハードルはかなり高いものだったのです。ちょっとした修正が「事実上の利上げ」だと拡大解釈されやすく、上限の変更そのものが投機の対象となってしまい、金利の高騰を招いて実体経済に大ダメージを与えるリスクがあるためです。YCC政策は一度始めたら引っ込めるのが極めて難しい政策なのです。
実際、日銀が7月31日に公表した2013年上半期の金融政策決定会合の議事録では、異次元緩和が決定された経緯が明らかになっています。マネタリーベース(市場に流通させるお金の量)を2年で2倍にするという数字を示し、市場の期待に働きかけて2%の物価上昇につなげようとしたのですが、「ギャンブル性の強い政策になることを覚悟すべきだ」(佐藤審議委員)と半信半疑の意見表明が記録されています。そして目標の2%は達成できぬまま10年。大規模緩和を前提とした経済活動がすっかり定着してしまいました。
今回のYCC政策の修正は、市場に対して大規模緩和の継続を強調しつつYCC政策をフェードアウトさせるという、とても難しいことをやってのけた感があります。
緩和継続の丁寧な説明と0.5%をめどとして残したこと
YCC政策の修正がうまくいった要因の一つは植田総裁の「説明力」でしょう。今年の2月に総裁起用が報じられた自宅前のインタビューで「学者なので論理的に判断したい。説明を分かりやすくすることが重要だと思う」と言っていたその通りの対応でした。会合後の会見を全て通して見たのですが、「実態としては利上げ(引き締め)ではないのか?」という質問に対して、「まだその時期ではなく大規模緩和を継続する」こと、また緩和を継続しなければならない理由を素人にも理解できる言葉で丁寧に説明していました。
前任の日銀総裁だった黒田東彦氏は「黒田バズーカ」と言われるようなサプライズ政策を繰り出してきましたので、本意とは逆の受け止め方をされる局面も多くありました。
その一例が、昨年12月に長期金利の誘導幅を0.25%から0.5%に拡大したときのことです。黒田総裁は会見で「利上げではない」と強調しましたが、市場には事実上の利上げであると受け止められて、年明け早々から新たな上限の0.5%を超える事態となり、日銀が金利をコントロールできなくなりそうになったのとは大きく違います。
次に、驚くべきことに、植田総裁は現時点では2024年度の物価上昇率見通しの達成に「あまり自信がない」と答えているのです。普通、「自信がない」などというネガティブな表現は避けるでしょう。そもそも「答えられない」と言えば済むことです。この率直な言葉が、「大規模緩和を継続する」という言葉の信頼性を高めることにつながっているのです。
また、YCC政策の修正については、単に上限を1%に引き上げるのではなく、従来の0.5%上限をめどとして維持する(超えることは容認)というものです。1%に上がることは植田総裁としても想定しておらず、念のためのキャップとして設定するというものになっています。
ちょっと複雑で私も最初は混乱したのですが、つまり植田日銀の狙いとしては、実質的にYCC政策があってもなくても変わらない状況となってから撤廃しようとしており、今回の修正によって、現時点でどの程度手を放せる状態なのかを測ろうとしているのではないでしょうか。
0.5%を超えることを容認して、機関投資家による国債の購入負担を減らすというのが直接的な効果です。さらに日銀が買い支えなくても正常なイールドカーブを維持できるようであれば、撤廃のショックは最小限に抑えられるだろうという腹です。また0.5%から1%へシンプルに上限を引き上げるのではなく、0.5%というレベルをめどとして残しているのです。軸足は緩和のまま足の親指一本分だけ引き締めへにじり寄るような微調整です。
蓋を開けてみると、今回のYCC政策の修正によって一時は長期金利が0.6%台まで急上昇したのですが、その後は下がってきていますね。植田日銀のYCC政策修正は現在進行形でうまくいっているといってよいと思います。
異次元から正常化への出口戦略と2024年の利上げの可能性
植田総裁の就任が内定した2月の記事で、現状で副作用が問題となっているYCC政策に対しては比較的早期にメスを入れるだろうと予想していました。長期金利が一定の水準を超えそうになると指値オペをかけるYCC政策は、車の運転に例えるならブレーキです。これが利かずにタイヤがロックして路面を滑りコントロール不能になるリスクがあるわけですから、再びブレーキが利くようにするにはブレーキを緩めなければなりません。
正常化に向けた出口戦略への布石は、去年から今年にかけて通算2回にわたって打たれたということになります。昨年12月には黒田総裁が0.25%から0.5%へ上限を拡大し、今年7月には植田総裁が0.5%を超えることを容認しました。順当に考えるなら、来年2024年あたりで長期金利政策であるYCC政策を撤廃し、現状マイナスとなっている短期政策金利の利上げはさらにその後ということになります。
ちまたではこの7月会合でYCC政策の撤廃ではなく、修正という段階を刻んだことで、そのぶん利上げ時期は後ろ倒しになるだろうと見る人もいます。また、植田総裁の時間軸政策(一定の条件が整うまで金融緩和を続けると宣言することで、市場に安心感を与え、中長期金利を安定させる政策)を根拠として、数年はこの政策修正の影響を評価されるだろうという考え方もあります。
2024年度中の利上げの根拠とは?
しかし、今回の政策修正後に指値オペを行う機会が無く、長期金利が正常なイールドカーブを描いていくならば、「7月のYCC修正≒YCC撤廃」と捉えても大差ないという状況が生まれる可能性もあると思いますよ。
日銀の7月会合では、2023年と2024年の物価上昇率をそれぞれ2.5%、1.9%と予想しており、2024年に2%を下回るため、安定的な2%は達成できていないと表明しています。これが金融緩和を継続する根拠にもなっているのです。
しかし、勘繰った見方をすれば1.9%はほぼ2%だと言えるのではないでしょうか? 予想よりもほんの少し上振れすれば2%を達成することになります。2024年の物価上昇率が上振れして2%をクリアし、2025年はさらに上がる見込みということになれば、2023年から連続して3年間にわたり、2%をクリアする(見込み)ということになります。
「二度あることは三度ある」ということわざがあります。2年連続で2%をクリアしたならば3年目も達成しそうだという共通認識を得られやすくなります。さらに当初は2%を達成しないであろうと予想していたものが、上振れして2%を超えたということになると、翌年の予想もそれに引っ張られて高めに見積もられるものです。
そうなると、2024年度中の利上げが現実味を帯びてくるのですね。現時点で2024年の物価上昇率を1.9%という微妙な見込みにしているのは、大規模緩和の根拠としつつ2024年の利上げの可能性を確保しておくための布石かもしれません。すると現時点では2024年度の物価上昇率見通しの達成に「あまり自信がない」と答えている植田総裁の言葉がダブルミーニングになってきますね。上振れも織り込んで、今後の予想に自信がないと答えているという見方もできるのです。
住宅ローンへの影響は?
固定金利はフラット35の金利動向に着目
住宅ローンの固定金利は金融市場の長期金利の影響を受けるというのが通説です。YCC政策の修正によって0.5%を超えることを容認するのですから、現状再び下がってきたとはいえ、今後の長期金利はこれまでよりも上昇しやすくなってきていることは事実です。固定金利を選択する人は、実際に借り入れるまでの期間にある程度の金利上昇は覚悟しておく必要があります。
ただし、2023年に限っては下がる要素もあります。政府は少子化対策として、子育て世帯が借りる住宅ローンとして「フラット35」の金利を引き下げる方針を決定しており、2024年3月ごろまでをめどに開始する予定です。そのため、今後長期金利が上がってきてもフラット35の金利については、政策的に低く抑えられることが期待できるのです。
そしてフラット35の金利が上がらないということになれば、民間金融機関の固定金利も上げにくい状況となってくるでしょう。ただし、民間金融機関の営業方針によるところもあるので、あえて固定金利を上げて変動金利へ顧客をシフトさせようとする可能性も十分にあります。もともと変動金利を主力とする金融機関が多いですからね。
変動金利は日銀のゼロ金利政策解除とともに上昇へ
変動金利については、短期政策金利と連動するというのが通説となっています。植田日銀は大規模緩和を継続するということですから、まだ短期政策金利が上がる局面ではないため、2023年の間は低金利が続くでしょう。ただし日銀が利上げした月から、ほぼ横並びで変動金利が上がるということになります。
なお、先ほども指摘したように、2024年にマイナス金利、ゼロ金利政策を解除し、短期政策金利を引き上げていく可能性もあり、タイミングは思ったよりも早いかもしれませんね。
【関連記事はこちら】>>2023年以降、住宅ローン変動金利が上昇する?その背景と対処法を紹介
まとめ~YCC政策修正後の固定か変動かの考え方
目下の長期金利は上昇傾向にありますが、長きにわたって続いてきた金融緩和政策の影響で、依然として十分に低金利といえます。そのため、2023年の住宅ローンの固定金利はそれほど大きくは上がらないと見ています。
そもそも、2008年のリーマンショック前のフラット35の金利は団信込みで3%を超えていたのです。今後日銀が金融引き締めに政策転換するとなると、現在の倍以上の水準となっても不思議ではないのですよ。
なお、変動金利は「金利が将来上昇することを想定して利用する」ものであり、「金利が将来上昇しないと信じて利用する」ものではありません。むろん「変動金利が将来上がるから変動金利を選ぶ」という人はいないと思いますが、金利上昇に備えた貯蓄やマイホームの売却相場の把握を行うことを前提に、変動金利を選ぶようにしてください。




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
