
住宅ローンを借りる際、「変動金利」「固定金利」のどちらを選択すべきか迷う場合がある。史上最低金利といわれる中で、変動金利を選択する人は多いが、変動金利は金利上昇リスクがネックになる。しかし、「変動金利でもリスクを減らせる裏技」を使えば、固定金利を借りた場合に近い、リスクヘッジが可能となる。その方法について、住まいと暮らしのマネー相談を中心に5000件以上の個別相談実績を持つ、ファイナンシャルプランナー(CFP)の峰尾茂克氏が解説する。
変動金利で借りるなら、貯金をすべき
(出所:PIXTA)
住宅ローンは、かつてない程の低金利で推移している。2019年11月の『変動金利型住宅ローン』の最低金利は0.415%(表面金利、PayPay銀行=旧・ジャパンネット銀行)と非常に低い。そのため、変動金利を借りる人の比率が非常に増えている。
だが、「かつてない低金利」とは、金利にはもう下がる余地は少ないことを意味する。金利が今後、上昇すれば、変動金利の住宅ローンは毎月返済額が増えることがある。このため、安全を第一に考えるなら「全期間固定」が最も安全だ。
とはいえ、これほどの低金利下で、変動金利の魅力に惹かれている人も多いだろう。
そこで、変動金利で借りても、リスクをある程度減らすことができる裏技を紹介しよう。裏技を紹介してくれるのはファイナンシャルプランナー(CFP)の峰尾氏だ。
「一般的にFPは、様々な危険性を考慮し、『固定金利型住宅ローン』を推奨する方が多いのですが、私は個別相談のお客様には、まず、『変動金利型住宅ローン』と『固定金利型住宅ローン』の特徴を理解してもらうよう、お話しします。その結果、リスクとメリットを納得されて『変動金利型住宅ローン』を選択されるお客様も多くいらっしゃいます」と説明する。
その裏技を簡単に説明すると以下のようになる。
・「変動金利」は将来「繰上返済」が十分にできるような資金的に余裕がある人がお薦め
・「固定金利」で借りたつもりで「変動金利」で借りて、その差額を貯金する
・金利が上昇しそうになったら、「繰上返済」に充てて、借入残高を減らす
なお、注意したいのは、借入限度額いっぱいまで借りて、その後も「繰上返済」をする資金的余裕がない人だ。金利が上昇し、毎月返済額がアップしたとき返済できない人には「変動金利型住宅ローン」は向かない。「『借入可能額』と『返済可能額』は異なります。将来金利が変動した場合は、返済額が増え、基本生活費や教育費などにも影響を与える可能性があるからです」(峰尾氏)。
では、詳細を説明していこう。
■まずは、「適切な物件購入額」を決めることが大事
ここで、金利を選ぶ前に大事なことは「物件価格の決め方」だ。
単純に年収の5倍、6倍といった概算で決めるのは、不正確といえる。十分な収入があっても、生活費などの支出は、子どもの人数や家計の状況により大きく異なるからだ。
最初に、子どもにかかる22年間の教育費を予算として計上する。教育費が予想以上の大きな支出となるからだ。また、毎月の生活費を費目別に分けて、「年間総支出額」を把握する。そして最後に、毎月の貯金(老後資金も含む)も加味して毎月支払可能額を割り出し、そこから適切な住宅ローン借入額(物件価格)を計算しよう。
【参考記事はこちら】>>高額な「教育費」が住宅ローンの支払いを圧迫する!
教育費をきちんと用意するためのテクニックとは?
■まず、35年間固定金利でシミュレーション
おおまかな物件価格がわかったら、まず、固定金利35年で借りたときをシミュレーションしてみる。「安全を重視したならば」と仮定し、総返済額や毎月返済額の目安を知る。下記に一例を出してみよう。
【返済額】毎月返済額は14万3720円。総返済額は約6036万円
※峰尾氏試算、元利均等返済
■次に、変動金利でシミュレーション
では、変動金利で同じ金額を借りたとする。ここでは大手銀行の店舗で借りた場合の変動金利0.525%で試算した。
【返済額】毎月返済額は13万345円。金利が変化しなければ総返済額は約5474万円
※峰尾氏試算、元利均等返済
毎月返済額は、35年固定金利の時に比べて1万3375円も少なく、総返済額は562万円も少ない。ただし、実際には金利がどうなるかは不明だ。もし、貯金がほとんどなく,毎月の支払いもギリギリという状態であれば、金利上昇次第では、家計が破綻してしまう可能性もあるだろう。
『変動金利型住宅ローン』と『固定金利型住宅ローン』はどちらがいい?
そこでお勧めるしたいのが、変動金利で借りるけれど、35年固定を支払っているのと同じだけ支払ったつもりで、余った分は貯金するという裏技だ。これを活用した場合、ある程度の金利上昇には耐えられる。4つのケースで見ていこう。段階的に上がっていくイメージを、下記の図1と図2に表したのでイメージして欲しい。
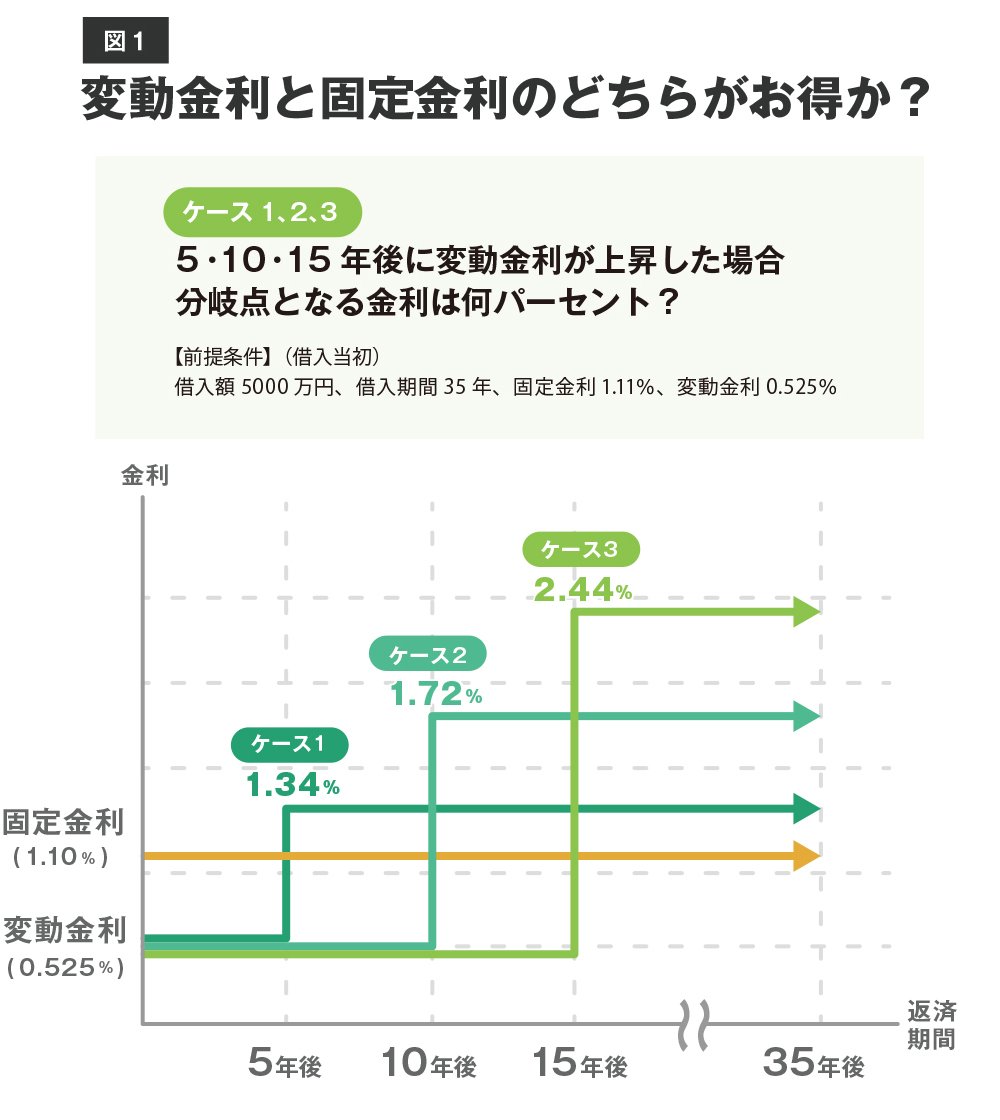
ケース1 5年後の金利上昇なら何%までOK?
まずは、5年後に変動金利が上昇するケースをみよう。35年間の返済額と住宅ローン残高の推移は下表の通りだ。
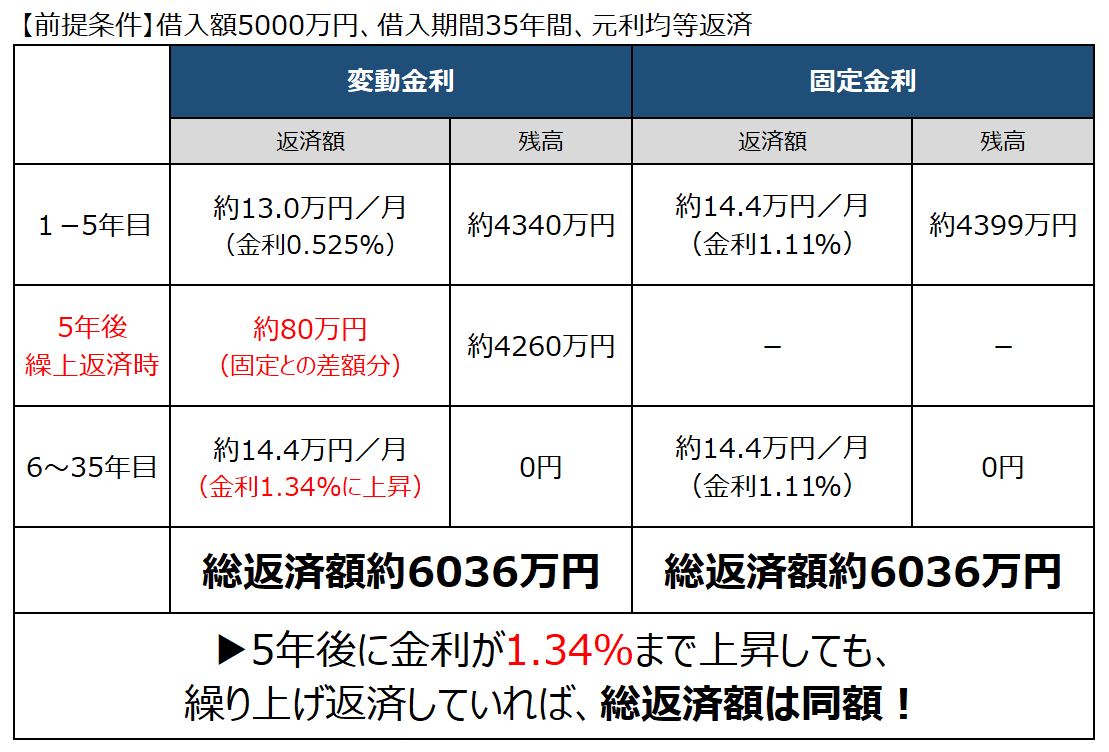
最初の5年間は変動金利が上昇する前の金利で計算している。具体的な毎月返済額は以下。
・変動金利(0.525%)の毎月返済額は13万345円、5年後の残高は約4340万円
・35年固定金利(1.11%)の毎月返済額は14万3720円、5年後の残高は約4399万円
「なんだ、残高は約59万円しか違わないじゃないか」と思うかもしれないが、それは間違いだ。35年固定金利と変動金利では、毎月返済額が違うので、5年間の総返済額も違う。5年間の返済総額の差額を繰上返済に回せば、変動金利の残高がさらに減少する。
さらに、ここで繰上返済してみよう。
・5年間の差額の総額は802,500円(13,375円×12か月×5年)
・5年後にこれを繰上返済に充当すると、変動金利の住宅ローン残高は、約4340万円から、約4260万円へと減少する。
・残りの30年で約4260万円を返済する場合、計算してみると金利は1.34%となる。
6年目以降の変動金利が1.34%になると、35年固定金利よりも返済額は増えるが、住宅ローン残高は少なくなっているので、毎月支払額は14万3772円と、固定金利(1.11%)の毎月返済額とほぼ変わらない(借り換えた場合の諸経費などは除く)。総支払額を計算しても、変動金利と固定金利ではほぼ同じとなった。
現在の変動金利の水準が非常に低いため、今回のケースでは、5年後に金利が上昇しても、上昇幅が0.815%までであれば、「固定金利」と「変動金利」の差額分を貯金を繰上返済に回すことで、そのリスクをカバーできることがわかっただろう。
ケース2 10年後の金利上昇なら何%までOK?
次に、10年後に変動金利が上昇するケースをみよう。まず、35年間の返済額と住宅ローン残高の推移を見ておこう。
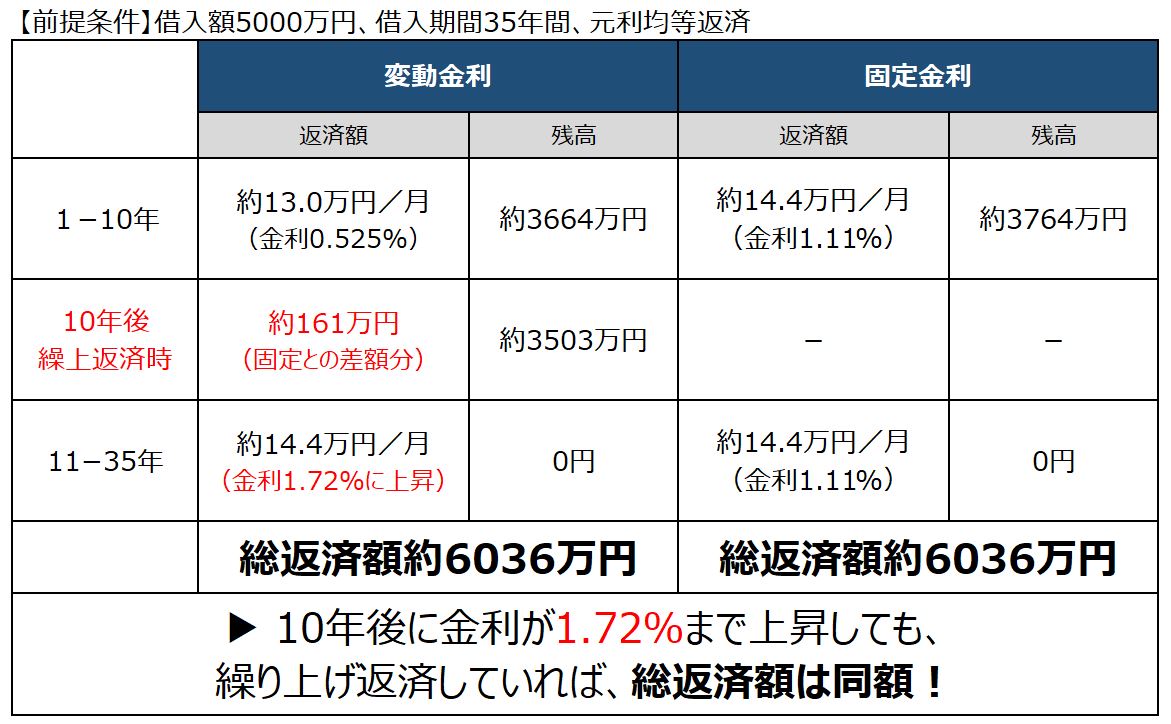
ケース1と同様に試算すると、当初の毎月返済額は一緒。ただし、10年後に変動金利は上昇する。その際、10年間の返済総額の差額を繰上返済に回す。
・10年後の住宅ローン残高は、変動金利の方が100万円少ない。
・10年間の差額の総額は160万5000円(13,375円×12か月×10年)
・これを繰上返済に充当すると、変動金利の住宅ローン残高は、約3664万円から、約3503万円へと減少する。
・残りの25年で3503万円を返済する場合、計算してみると金利は1.72%となる。
つまり、変動金利が10年後に1.72%まで上昇しても、35年固定金利と総返済額はほぼ変わらない。
ケース3 15年後の金利上昇なら何%までOK?
最後に、15年後に変動金利が上昇するケースをみよう。まず、35年間の返済額と住宅ローン残高の推移を見ておこう。
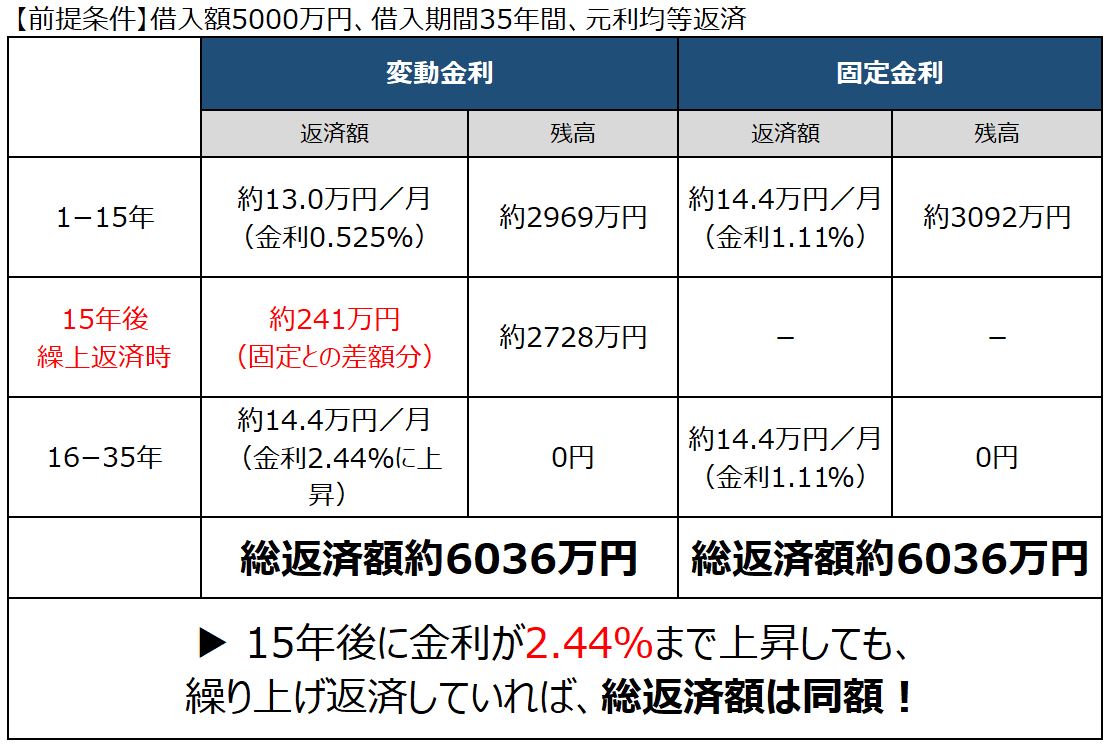
15年間、変動金利が変わらなかった場合。
・固定金利と変動金利と固定金利の返済額の差は、240万7,500円(13,375円×12か月×15年)
・差額を繰上返済に充当すると、残高は約2728万円となる
・残りの20年で約2728万円を返済する場合、計算してみると金利は2.44%となる。
これは、15年後に固定金利に切り替えて、そのときの固定金利が約2.44%になっていたとしてもはじめから固定金利(1.11%)で返済していた返済額とほぼ変わらない計算となる。(借り換えた場合の諸経費などは除く)。
現在、大手銀行の変動金利(店頭金利)は2.475%。そこから優遇金利幅1.95%(※金融機関により異なる)を引いた、「0.525%」が、住宅ローンを借りた場合の実質金利となる。今回試算した「2.44%上昇」を計算すると、店頭金利ベースで4.39%(2.44%+1.95%)に上昇するというケースであり、歴史的にみるとそれなりに高い水準まで、リスクをヘッジできることになる。
ケース4 金利が段階的に上昇した場合
では、金利が段階的に上昇していくときに、上昇するタイミングで繰上返済する例をみる。金利の推移は以下の通りだ。
【変動金利】
当初 5年 0.525%
6-20年 1.000%
21-30年 2.000%
31-35年 2.500%
【固定金利】
35年固定 1.11%
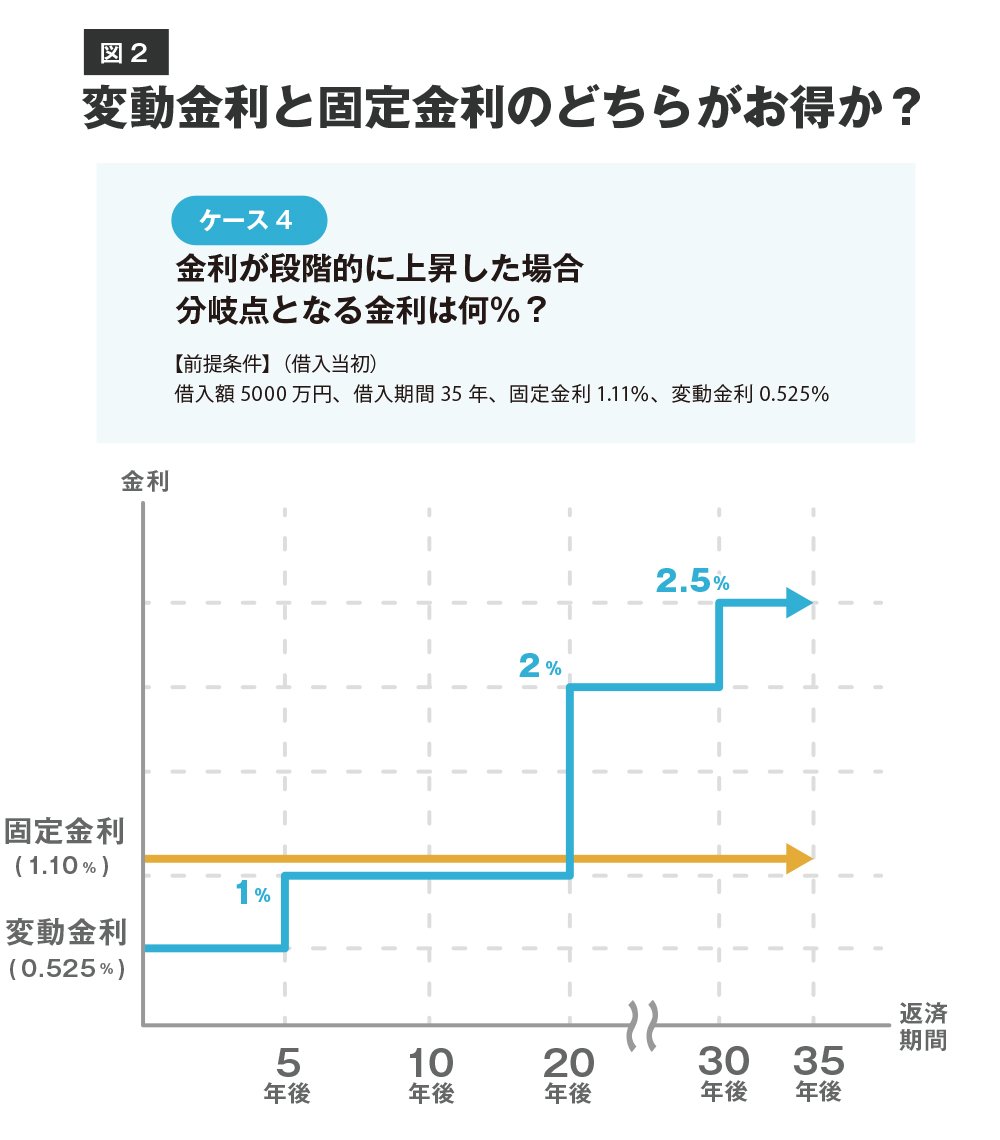
では、このように金利が段階的に上昇した場合の、35年間の返済額と住宅ローン残高の推移を見ていこう。
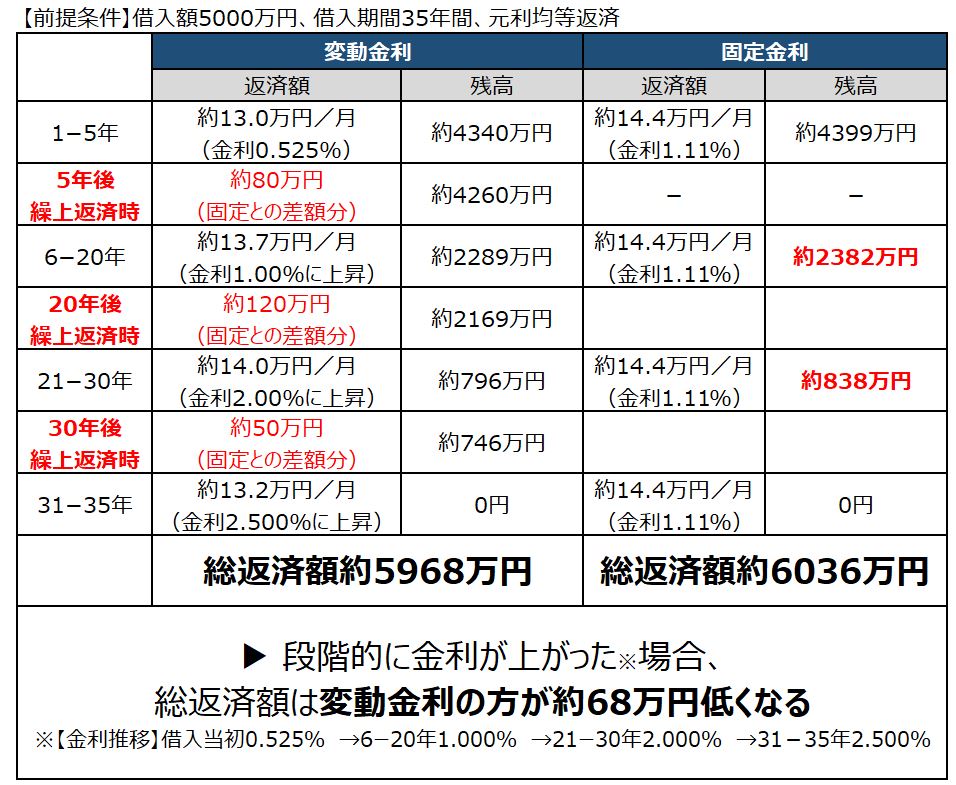
・5年後、20年後、30年後に、固定金利と変動金利の返済の差額(約80万円、約120万円、約50万円)を繰上返済
・変動金利の総返済額は約5968万円となり、固定金利の総返済額に比べて、約68万円低くなる。
なお、「変動金利」と「固定金利」の比較シミュレーションでは、「変動金利」と「固定金利」の毎月返済額の差に一切着目せず、差額を繰上返済せずにシミュレーションをする専門家が多いが、実は正確性に欠ける。 「固定金利」で借りるつもりで「変動金利」で借りたことを想定すれば、差額を消費しない限り貯蓄に回るためだ。
※上記はいずれも35年間の返済期間を変えず、5年後、20年後、30年後に固定と変動の返済額の差額をまとめて返済額軽減型の繰上返済に充当した場合を想定したシミュレーション、いずれも峰尾氏試算
●変動では繰上返済を前提に考えて
将来の金利の上昇幅を何%まで上がるかを想定するのは難しい。金利上昇幅は誰にも予測できない。
そのため、変動金利を選ぶなら、複数の金利上昇を想定し、繰上返済することが重要だ。もし、相続などで将来、まとまったお金を手にする可能性があったり、かなり資金的な余裕があったりするなら、繰上返済に回したい。こうすれば、極端な話、どれだけ金利が上昇しても、変動金利のリスクを大幅に減らせる。
なお、峰尾氏は、一つの考え方と前置きした上で、「バブル当時、変動金利は8%台を示したことがありましたが、一時的な現象です。金利がそこまで上昇して、張り付いたままになると仮定するのはあまり現実的ではないかもしれませんね」としている。
まとめ
これらをまとめると以下のようになる。
-
【峰尾氏が推奨する「固定金利」と「変動金利」の住宅ローンの選び方】
①住宅ローンの返済以外の他の費目(基本生活費や教育費など)に着目し、まずは「固定金利」で「住宅ローンの返済可能額」を導き出し、「物件購入可能額」を算出する。
②「住宅ローンの返済可能額」をベースに、今後のライフプランや経済効果を考えながら「固定金利」か「変動金利」か、を最終的に選択する。
峰尾氏は、「最も重要なことは『固定金利』と『変動金利』の特徴をしっかりと理解し、ライフプランを前提に繰上返済の可能性を考え、複数のシミュレーションを行ったうえで、慎重に判断するのが望ましい。誤診につながらないよう、外科手術と同様に、実務経験豊富なプロのFPに相談することを推奨します」とアドバイスしている。
(編集協力=不動産・住生活ライター 高田七穂)
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年11月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン(事務手数料型、ずーっと一律優遇コース)・変動金利
- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK


- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
 関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.420%
- 総返済額 3790万円
- 表面金利
- 年1.275%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 88,584円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。