

前回、日米の金利差から住宅ローンの変動金利の上昇ポテンシャルは1.6%程度あるため、日銀の利上げ後は1.9%程度に達してもおかしくないという話を書きました。では、これから変動金利で住宅ローンを実行する予定の人、すでに変動金利で住宅ローンを返済中の人は、どんな手順で家計の対応力を確認し、備えていけばよいのでしょうか? 公認会計士の視点からお話しします。(住宅ローン・不動産ブロガー 千日太郎)
前回記事「2024年以降の利上げで、住宅ローンの変動金利は1.9%になるポテンシャルがある」
金利が上がったときにどうする? 家計の対応能力
こんにちは。公認会計士の千日太郎です。
変動金利が上昇すれば、それだけ金利負担が増えます。では家計に金利負担への対応能力があるのか? 次の3つの質問をチェックしてください。
①必要な繰り上げ返済額に充てる資金があるか?
②自宅の時価が住宅ローン残高を上回るか?
③自宅の時価が住宅ローン残高を下回る場合、差額を上回る資金があるか?
質問に対して、3つとも「No」となった人は明らかに対応能力に乏しいので、金利が上がる前に対応力を上げていく必要があります。
5年ルールと125%ルールを知っておこう
変動金利では、金利が上がったらすぐに毎月の返済額が増えるとは限りません。元利均等返済方式(毎月の元本と利息の支払額の合計を均等にする返済方法)で、変動金利について「5年ルール」と「125%ルール」を採用している金融機関の場合は、毎月の返済額がすぐには上がらないようになっています。
・5年ルール:金利が上がっても元利均等返済額は5年ごとにしか見直さない。
・125%ルール:毎月返済額を上げる場合は、直前の125%を上限とする。
つまり、住宅ローンの実行翌月に変動金利がどんなに上がったとしても、5年ごとにしか返済額は見直しません。また、5年ごとの返済額見直しでは、変動金利がどんなに上がっていたとしても、最初の毎月返済額の125%までとされているのです。そこからまた5年間は支払額が一定となります。
最初の毎月返済額の1.25倍まで耐えることができるならば、どんなに変動金利が高騰したとしても5〜10年間はマイホームを維持することが出来るのです。変動金利がいくら上がっても、住宅ローンの返済を続けること自体は可能なのです。
困るのは、むしろ最後なのですよ。どんなに金利が上がっても家計にさほどの痛みはなく、最終回に先送りされるのです。支払利息が増えて、毎月の返済額を超えてしまうというケースでは未払利息が発生することもあります。そのたまった未払利息は、住宅ローン契約で決めた完済日には、返済するように請求されます。収入の減る定年後にこれが顕在化すると、老後破産につながる可能性もあります。
【関連記事はこちら】>>住宅ローンの未払利息が発生した時、銀行はどうした? 現役銀行員が過去の金利上昇時の対応を解説
必要な繰り上げ返済額を計算しておく
つまり、変動金利で金利が上昇したときのリスクは、住宅ローン契約の途中で返済を続けられなくなるリスクではなく、住宅ローン契約の最後に完済できないリスクなのです。そこで、変動金利が上がったときに毎月の返済額を維持したまま予定の年数で完済するには、いくら繰り上げ返済すればよいか、という物差しで金利上昇リスクに対する対応能力を測ります。
例えば4000万円を変動金利0.5%、35年元利均等返済で借り入れた場合、毎月の返済額は10万3834円です。金利が上昇してもこの10万3834円を維持したまま、当初の35年で完済するには、その時点でいくら繰り上げ返済すればよいかを計算しました。
返済を維持するために必要な繰り上げ返済額は?
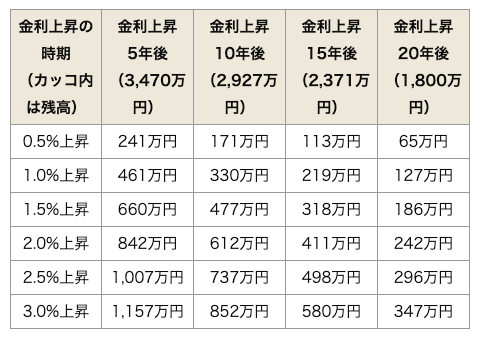
出典:千日ブログ、2023年11月の金利で試算。以下同。
例えば借り入れから5年後には、住宅ローンの残高は3,470万円となっています。その時点で金利が1.5%上昇したとしたら、660万円を繰り上げ返済することで、今後も10万3834円の毎月の返済で完済できるということです。別の言い方をすれば、5年後に変動金利が0.5%から2%に上昇したら、総支払額が660万円増えるとも言えます。
なお下表は、変動金利で金利上昇なし、金利上昇で繰り上げ返済なし、金利上昇で繰上返済する、3パターンの総支払額を比較したものです。繰り上げ返済をしないより繰り上げ返済をする方が総支払額で218万円も少なく済みます。
金利上昇で、総返済額はどう変化する?
※変動金利は0.5%
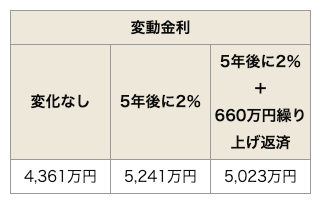
変動金利のシミュレーションでは当初の金利のまま上がらない前提で固定金利と比較することが多いです。このように変動金利の上昇による影響額を把握しておくことが大事ですね。千日太郎が無料で公開しているAI住宅ローンシミュレーターでは、現時点の住宅ローン残高と適用金利から上記の表を出力することができますので、ぜひ活用してください。
フラット35で借りた場合と比較
では、今後5年で約1.5%変動金利が上がると仮定して今の35年固定金利と比較するとどちらが得になるのでしょうか?先ほどと同じ4000万円で比較してみましょう。
35年固定の代表格はフラット35ですが、住宅金融支援機構のプレスリリースで2024年度に子育て世帯向けに金利引き下げ制度が拡充される「子育てプラス(仮称)」がスタートすることが公開されました。子どもの数に応じてポイントが獲得でき、金利の引き下げ幅は1%に拡大されるとのことです。
・4ポイントで「当初5年間 1%引き下げ」
・8ポイントで「当初10年間 1%引き下げ」
となりますので、これも加味して比較してみましょう。
総返済額はいくら?(変動金利vsフラット35)
※変動金利は0.5%、フラット35は2023年11月の金利
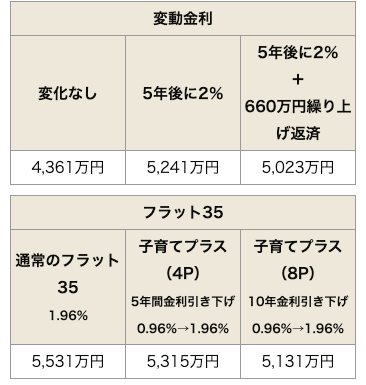
金利が上昇しても繰り上げ返済しないなら、変動金利5,240万円よりも子育てプラスで8ポイント獲得した5,131万円の方が総支払額は少なくなります。しかし、金利が上昇してから660万円繰り上げ返済するならば変動金利は5,023万円となり、子育てプラス8ポイントよりも総支払額は少なくなります。
10年固定金利で借りた場合と比較
10年固定金利とも比較してみましょう。三菱UFJ銀行の最低金利で比較します。
総返済額はいくら?(変動金利vs10年固定)
※2023年11月の金利で試算
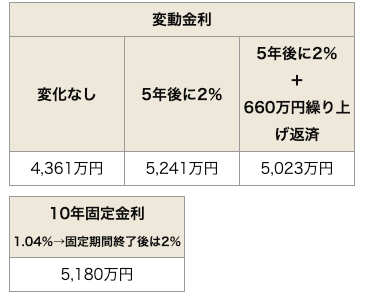
金利が上昇しても繰り上げ返済しないなら変動金利の5,240万円よりも10年固定金利の5,180万円の方が総支払額が少なく済みますが、660万円繰り上げ返済するならば変動金利は5,023万円となり、10年固定金利よりも総支払額は少なくなります。
つまり、変動金利で借りるならば繰り上げ返済資金をどれだけ確保できているか、金利上昇に伴う支払い増を計画に加味できるかが重要になるのです。
まとめ~住宅ローンでギャンブルは禁物
前回の記事では今後の金利動向について予想しました。しかし、あくまで千日太郎が個人で予想したことであり、この通りになる保証などありません。実際の金利上昇はこれ以上になることもありますし、逆に上がらない可能性だってあるのです。2024年の利上げの可能性については正直、五分五分くらいかなと思っています。
金利はそもそも、自分にコントロールできることではありません。コントロールできないことに対してリスクを取るのはギャンブルです。一方で、自分が何年でいくら貯金ができるか?もちろんできる保証はありませんけれど、自分のことです。リスクを取るのは自分でコントロール可能なことにしておくべきです。家を買うことは、ギャンブルではないのです。
これは、今のような金利の先高観が意識されるずっと前から、私がブログや著書で繰り返し強調していることです。千日太郎のコンテンツを、住宅ローンを選ぶ際の参考にしてもらえればうれしいです。




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
