
2026年10月の住宅ローン金利動向を予想しよう。フラット35の金利は、前月より引き上げで3.640%と予想する。2026年10月の金利をすでに発表している楽天銀行は変動金利を引き上げ、10年固定金利も引き上げた。
住宅ローン金利の推移は?
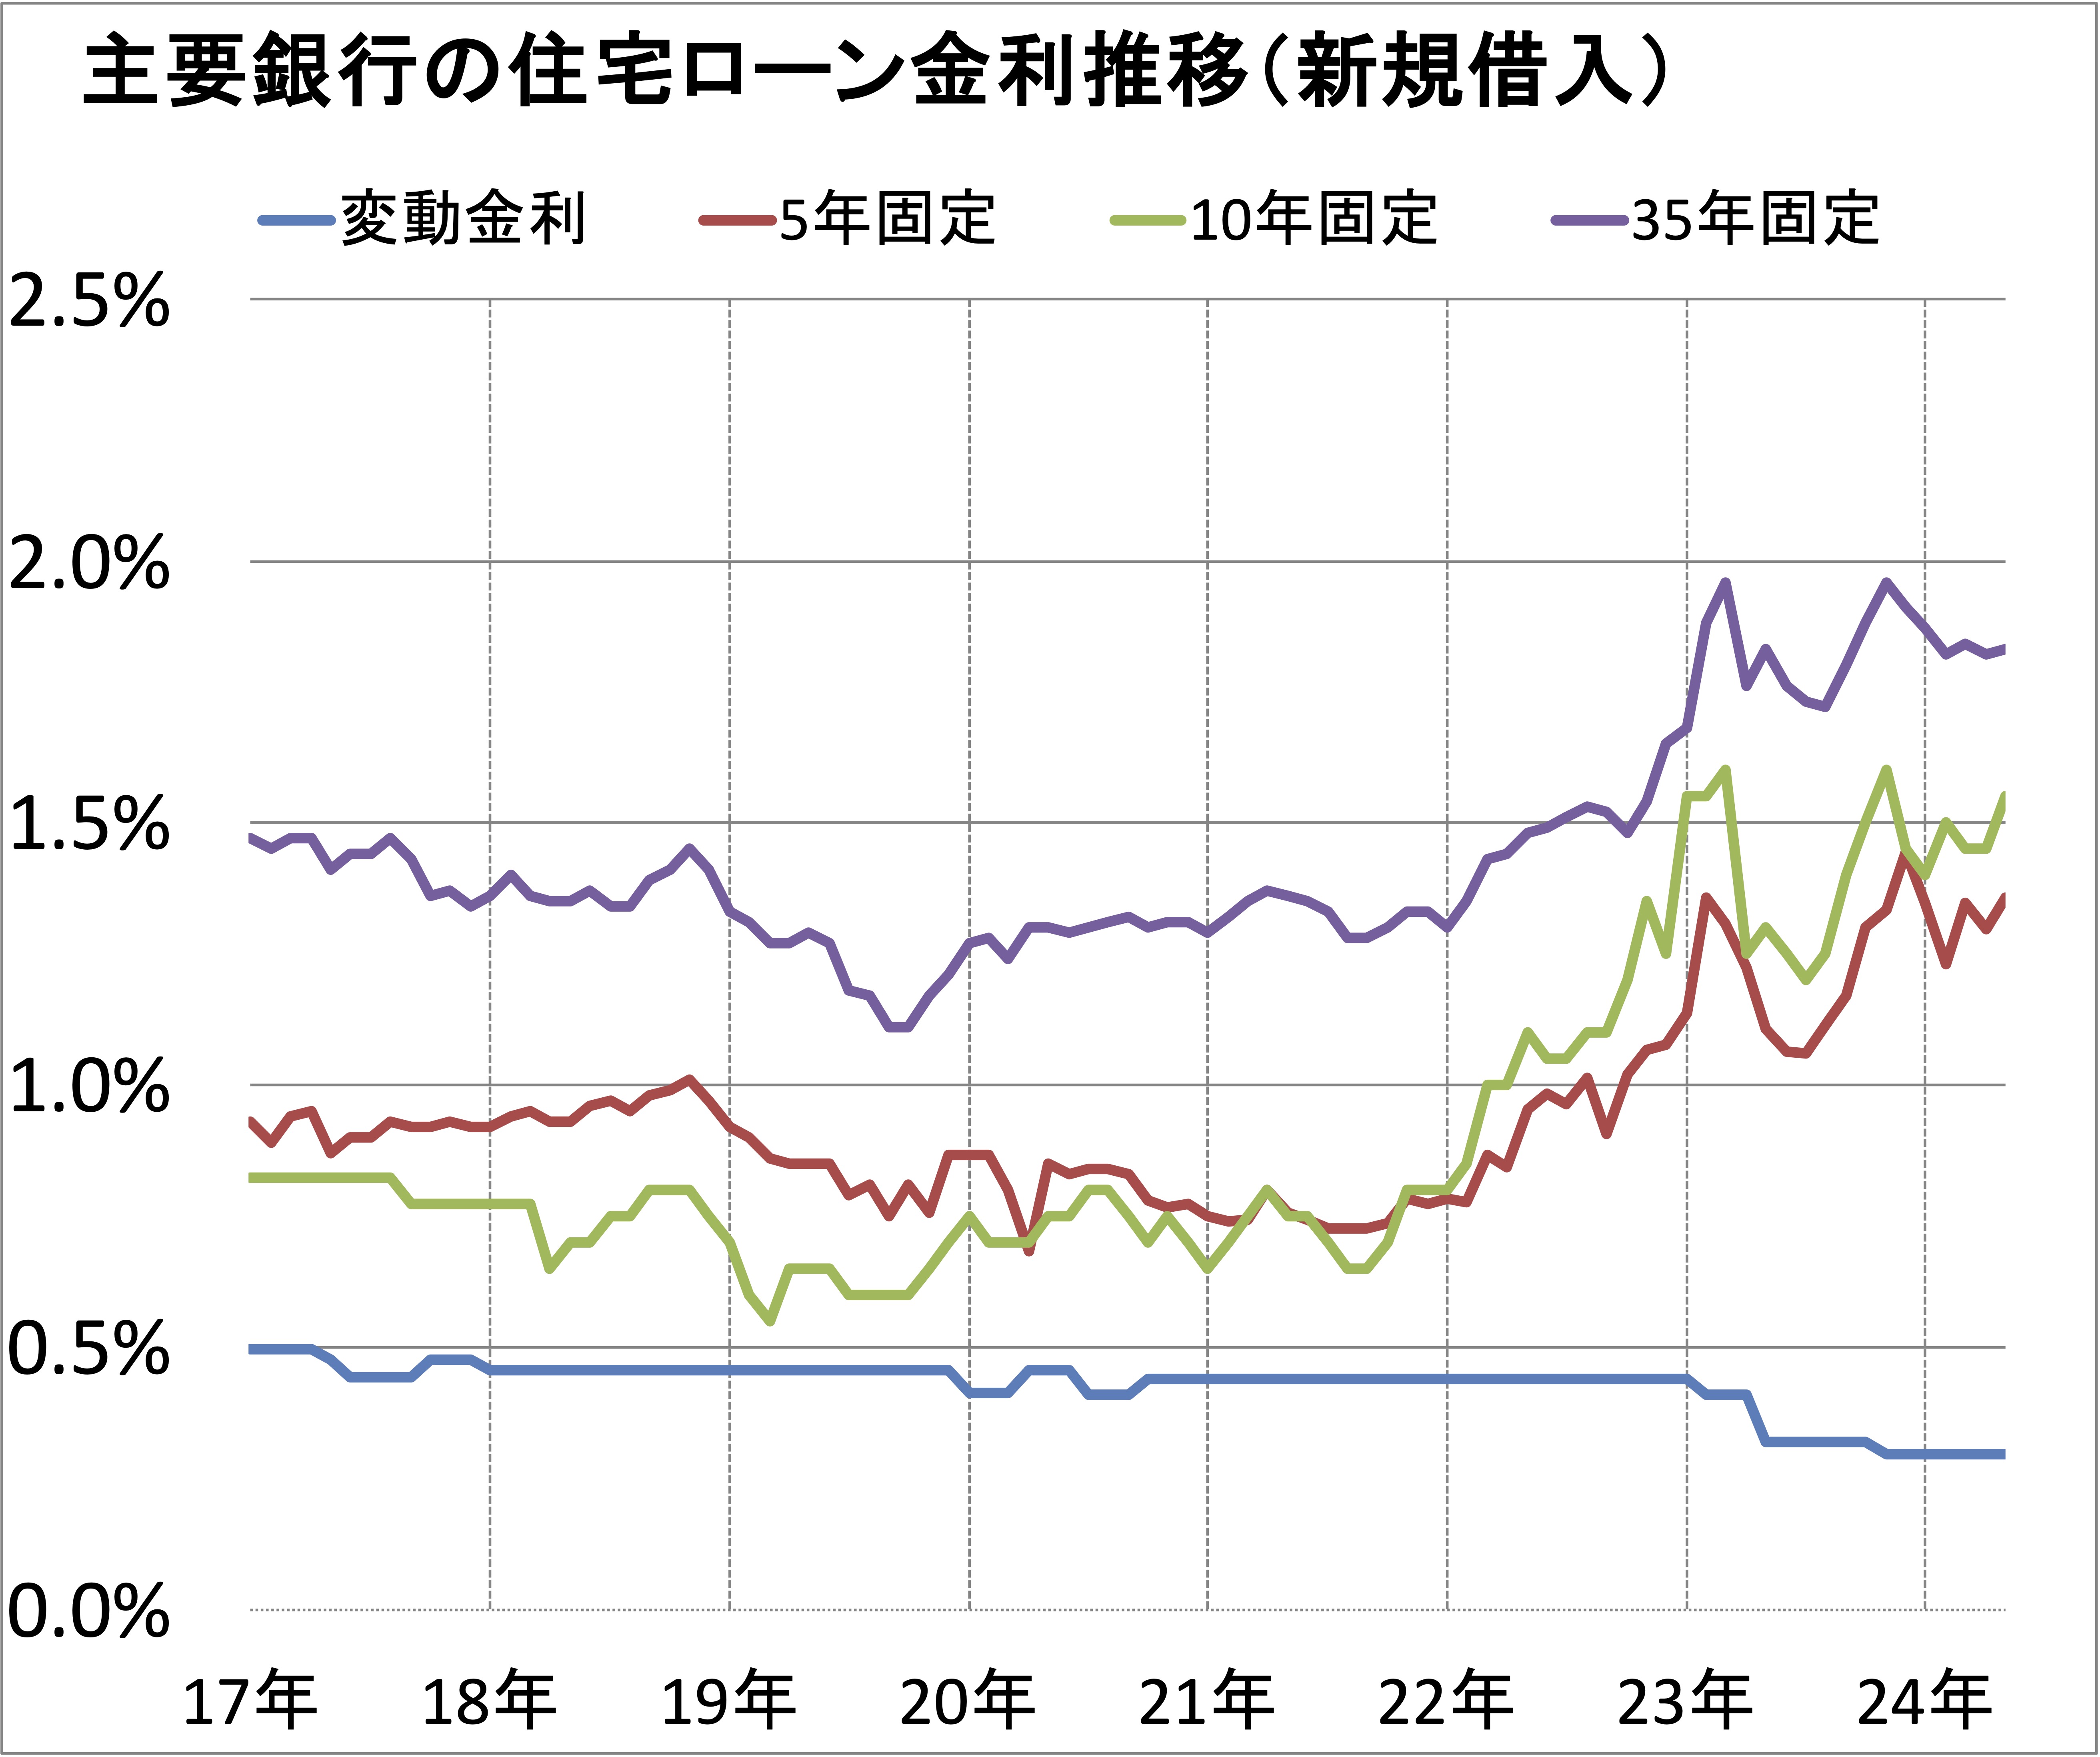
まずは、2026年9月の住宅ローン金利動向をおさらいしておこう。
「変動金利(新規借入)」は、調査した主要14銀行のうち、4行が引き上げ、10行が金利を据え置きとした。
「10年固定金利(新規借入)」は、調査した主要13銀行のうち、13行が引き上げとした。
「35年固定金利(新規借入、フラット35を除く)」は、調査した主要7銀行のうち、7行が金利を引き上げとした。フラット35(買取型)の金利は前月から引き上げで、3.460%でした。
なお、住宅ローン金利は2004年頃まで下がり続けていたが、日銀の金融政策変更に伴い、現在は上昇基調が続いている。
5年固定、10年固定、35年固定(全期間固定)については、足元では金利が上昇し始めているものの、長期的に見ればまだ低水準だ。
2026年10月のフラット35金利は、引き上げと予想
では、全期間固定の「フラット35」の金利見通しを確認しよう。実は、機関投資家に販売している「支援機構債券」(原価)の金利に、「上乗せ金利」(コスト)を足せば、翌月の金利が予測できる。
住宅金融支援機構が2026年9月16日に発表した「第233回貸付債権担保住宅金融支援機構債券」の金利を見ると、3.650%だった。上乗せ金利(コスト)は、最近の水準ではー0.01%~0.52%となっている。
以上を踏まえ、2026年10月の「フラット35金利」は、以下になると予想する。
・フラット35:3.640%(前月比 +0.17%)
(借入期間21〜35年、頭金10%以上、団信あり)
・フラット20:3.130%(前月比 +0.17%)
(借入期間15〜20年)
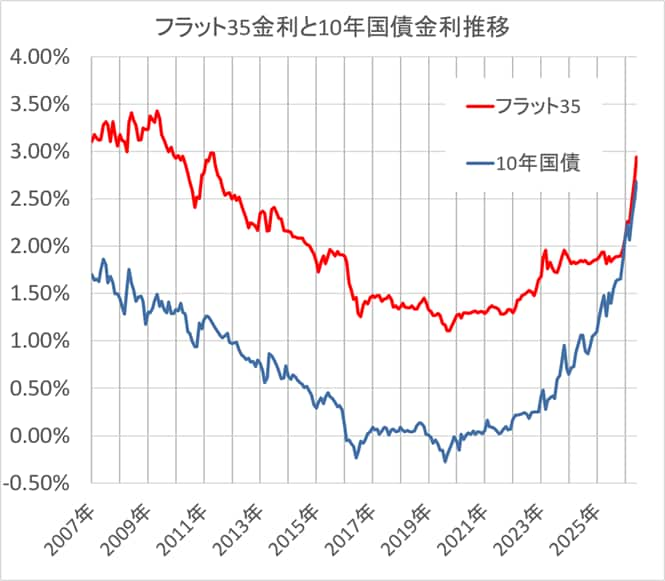
フラット35の金利は、2010年ごろの水準まで上昇
フラット35の金利は、2016年8月に0.900%の最低金利となったが、これには団体信用生命保険が含まれていない。当時の団体信用生命保険料である0.358%を金利として加算すると、当時の本当の金利は1.258%だった。
フラット35の金利は10年国債金利との連動性が高いといわれる。市場金利については、世界的な金利上昇により、日本の市場金利も上昇しており、2026年には2010年ごろの水準まで上昇している。
なお、フラット35は、2024年2月には商品改定があり、夫婦どちらかが40歳未満の若年夫婦世帯、または18歳未満の子ども(胎児や同居の孫も含む)を有する子育て世帯を対象に、金利の引き下げ幅を拡大している。
フラット35は、審査基準がゆるく誰でも借りやすいというのが特徴だが、金利も低いとなると、全期間固定金利の中でも、有力な選択肢となる。
下図は、フラット35の直近19年間の金利推移を示したものだ(2017年9月までは団体信用生命保険料を含まない金利表示だったので、すべて団信保険料を含む金利に修正)。
変動金利は引き上げと予想
次に、すでに発表されている銀行の2026年10月の「変動金利」を見ていこう。現在、楽天銀行が金利を発表している。2026年10月の変動金利は、楽天銀行は引き上げとした。
【新規借入】(カッコ内は先月比)
・楽天銀行(住宅ローン) 1.747%(前月比 +0.19%)
【借り換え】
・楽天銀行(住宅ローン) 1.471%(前月比 +0.19%)
楽天銀行は2024年から金利を引き上げ始めている。金利上昇の局面でもその姿勢を変えていなかったが、少しずつ状況が変わってきている。ソニー銀行は、2026年4月までは1.0%未満だったが、5月から1.0%を超えている。
他行の変動金利についても、短プラ利上げの影響もあり上昇していくと予想される。
10年固定金利は上昇と予想
最後に、10年固定金利のこれまでの推移を見てみよう。2026年10月の「10年固定金利」についても、楽天銀行が発表している。
10年固定金利は、市場金利の上昇に合わせて徐々に上昇してきている。2026年10月の金利について、楽天銀行は引き上げとした。
【新規借入】(カッコ内は先月比)
・楽天銀行(住宅ローン) 3.950%(前月比 ±0.124%)
【借り換え】
・楽天銀行(住宅ローン) 3.950%(前月比 ±0.124%)
10年固定金利は各金融機関の主力商品の一つ。2024年から市場金利の上昇に合わせて各銀行とも金利を徐々に引き上げており、その流れは2026年下半期も続くと見られる。
市場金利の動向、推移は?
住宅ローンに影響を与える市場金利の推移を見ておこう。
政策金利は1.25%に引き上げられる見込み
住宅ローンの変動金利は、市場の短期金利(短期プライムレート)がベースとなっている。その短期金利を動かしているのが日銀の金融政策だ。
2026年6月に日銀は政策金利を1.00%程度(+0.25%)に引き上げており、ほとんどの銀行の住宅ローン変動金利は2026年10月前後に引き上げられる。そして実際の支払いに影響するのは2027年1月ごろになる。
さらに日銀は、2026年9月17、18日に行われる金融政策決定会合で政策金利を1.25%程度に引き上げる見込みだ。これにより、変動金利は今後さらに上昇するだろう。
日本の10年国債の動向
次に、住宅ローンの固定金利のベースとなる、長期金利(10年国債)の動向を見ておこう。
日本の長期金利は、日銀の利上げ継続見込みや米国の金利動向の影響を受けて推移している。2026年9月17日現在の長期金利(10年国債利回り)は2.996%前後である。
円安進行によるインフレ懸念、補正予算拡大による国債増発観測、政府の利上げ慎重姿勢、米金利上昇による日米金利差拡大などが重なり、国債売りが加速したことが長期金利の上昇要因である。
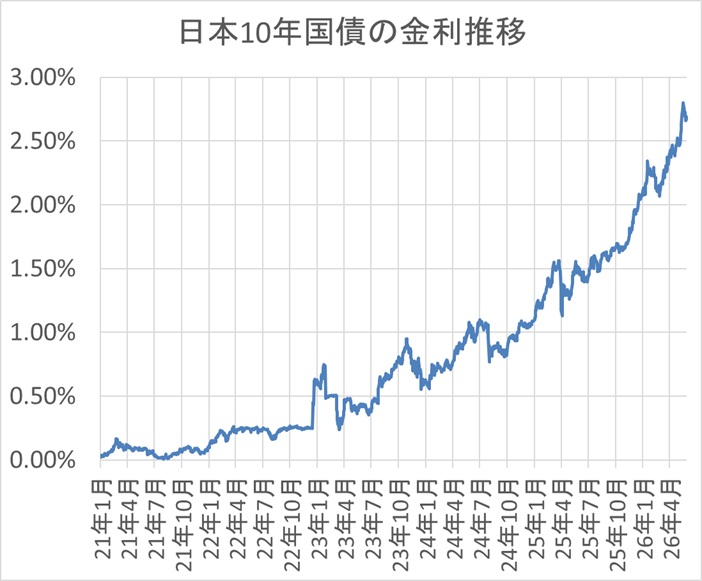
日銀は長年、10年国債金利の上限目標を1.0%とする金融緩和政策により低金利を維持してきたが、2024年3月19日の金融政策決定会合で撤廃を決めている。
さらに同年7月31日の金融政策決定会合では、今後1~2年程度の国債買い入れを減額し、保有している国債残高の縮小に手をつけることを決定した。
国債の買い入れを減額すれば需給が緩み、国債価格が下がると考えられる。国債価格が下がると金利は上昇するため、今後は固定金利型の住宅ローン金利が上昇すると予想される。
トランプ大統領の経済政策にも注目しておきたい。今後、米国金利が上昇すれば、全期間固定金利も上昇すると考えられる。
現状の住宅ローン金利については上昇基調にあるのは間違いないが、それでも過去10年で見ると、まだ低水準であることに変わりはないのが現状である。
フラット35は引き上げ、変動金利は引き上げ、10年固定は引き上げと予想
以上のことから、2026年10月の住宅ローン金利は、
・フラット35金利は、引き上げ
・変動金利は、引き上げ
・10年固定金利は、引き上げ
という動きになりそうだ。
住宅ローンは銀行の収益の柱の1つとなっており、一定のボリュームを取りたいという銀行が多い。
そのため、金融政策の引き締めが進みつつあるとはいえ、当面は急激な金利上昇の可能性は低いと思われる。
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年10月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン 金利プラン・定率型(新規借入、頭金20%未満)・変動金利
- 実質金利(手数料込)
- 1.256%
- 総返済額 3694万円
- 表面金利
- 年1.120%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 86,373円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
 関連記事 イオン銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。
関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は? 
- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。