日銀の政策金利1.25%への利上げにより、主要12行の住宅ローン変動金利はどう変わるのか?実は、銀行ごとの反映タイミングのズレ(タイムラグ)によって、現在の金利ランキングは今後大きく入れ替わります。全行の足並みがそろった後の「本当の低金利銀行」はどこなのか、主要12行の最新見通しと金利上昇期に後悔しない銀行の選び方をプロの視点でわかりやすく解説します。(住宅ローン・不動産ブロガーで公認会計士・千日太郎)
日銀が0.25%の追加利上げ決定で、政策金利は1.25%に
こんにちは、公認会計士の千日太郎です。
日銀は9月17日・18日の金融政策決定会合で、政策金利を1.0%から1.25%へ引き上げることを決定しました。
今回は政策金利1.25%を前提に、主要な12銀行の住宅ローン変動金利について、「今の適用金利」「未反映の上昇分」「基準金利と引き下げ幅」の3要素を整理し、全行の足並みがそろった後の"本当に低金利の銀行”と後悔しない選び方を解説します。
金利上昇期の住宅ローンでは、少しでも低い金利の銀行を選びたくなるものです。しかし、利上げがまだ反映されていない銀行と、すでに反映した銀行を比べているなら、その順位は将来入れ替わります。
今の金利上昇局面で重要になるのは、「今いちばん低い金利の銀行」ではなく、「足並みがそろった後にどの水準になるか」、そして「どの銀行が今後の上げ幅を抑えるか」です。
同じ銀行でも異なる、住宅ローン金利の見直しルール
政策金利が上がっても、住宅ローンの金利がその日に一斉に上がるわけではありません。銀行が基準金利を変更する日、契約に従って借入金利を見直す日、変更後の金利が返済に反映される日は、それぞれ異なります。
ここを一緒にしてしまうと、金利が据え置かれたのか、まだ反映されていないだけなのかが分からなくなります。まずは、主要12行の変動金利の見直しルールを確認しておきましょう(図表1)。
図表1:主要12行の変動金利の見直しルール一覧
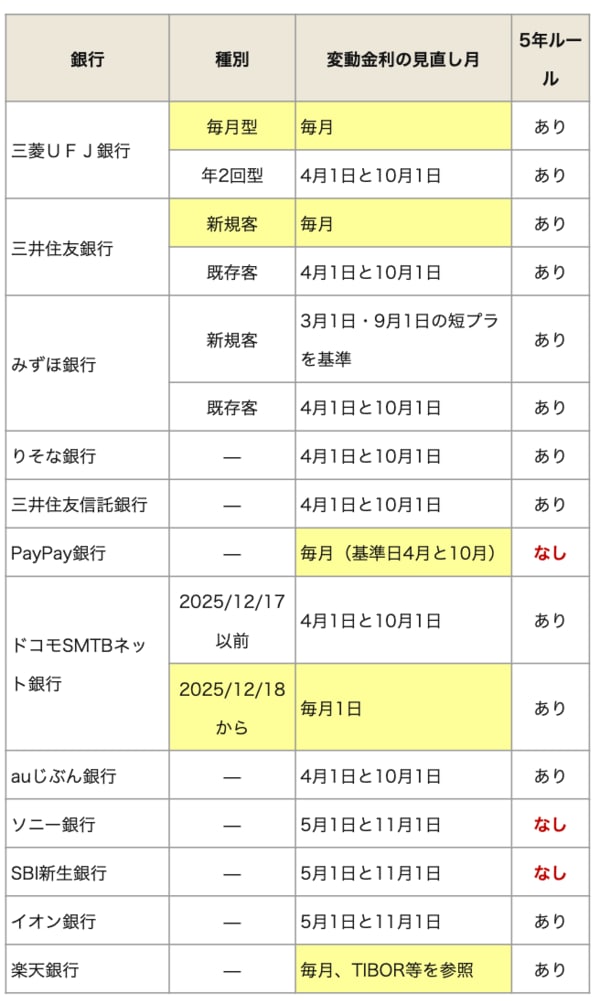
例えば三菱UFJ銀行では、毎月型と年2回型で反映時期が異なります。PayPay銀行も、新規向けの基準金利は毎月見直しますが、借入後の金利見直しは年2回です。
また、借入金利と毎月返済額の見直しも別です。5年ルール※のある元利均等返済では、金利が上がっても返済額が5年間据え置かれます。ただし、5年ルールでは利息の割合が増え、元本の減りは遅くなります。「返済額が変わっていないこと」と「利上げの影響がないこと」は全く別物である点に注意してください。
※5年ルールとは、金利が上がっても5年間は毎月返済が増えず、6年目から増える際には直前の1.25倍を上限とするもの
【関連記事】>>変動金利の5年ルールは多数が勘違い?! これから住宅ローンを借りる人が知っておくべき3つの新セオリーとは
9月の変動金利はりそな銀行が最安だが、同じ条件での順位ではない
まず、9月時点の適用金利ランキングです(図表2)。
■ 図表2:9月の適用金利ランキングと2024年3月からの変化
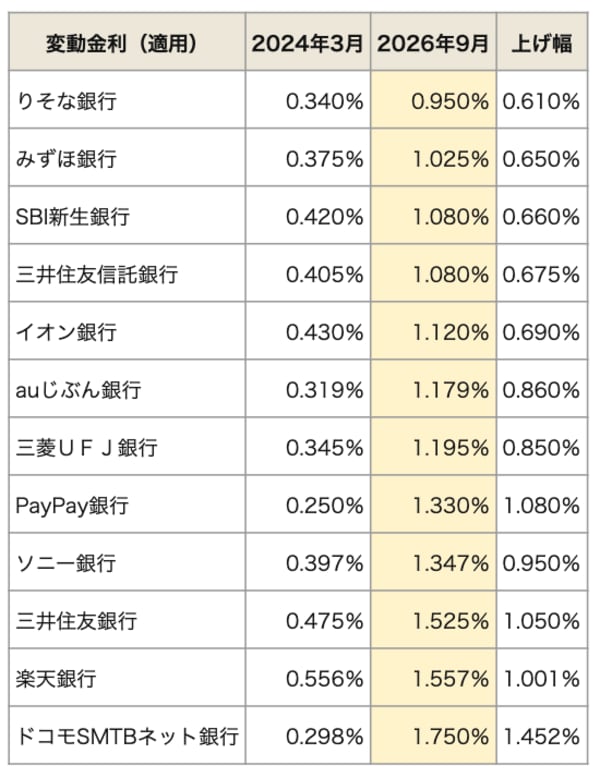
主要12行では、りそな銀行の0.950%が最も低く、三菱UFJ銀行は1.195%です。また、SBI新生銀行は10月1日から変動金利(半年型)商品の基準金利を0.35%引き上げることを決めていますが、9月の金利には未反映です。
つまり、この表では過去の政策金利引き上げを反映した金利と、未反映分を残した金利が混在しています。
この時点で金利を上げていない銀行を「今後も金利を上げない銀行」と評価してはいけません。反対に、先に上げた銀行をそれだけで不利と判断するのも早計です。比較すべきなのは、同じ政策金利を反映した後の水準です。
金利上昇の足並みをそろえると、順位も入れ替わる
そこで、図表3では今回の政策金利1.25%に対応する上昇分が反映された状態を試算しました。
新規借入向けの金利に前回分が反映済みなら、今回の利上げ分の0.25ポイント、未反映分も残るなら合計0.50ポイント(SBI新生銀行は0.60ポイント)を加えます。
日銀の利上げ幅を超える基準金利の上乗せや、優遇幅の変更はないものとして、条件をそろえました。さらに追加利上げ、銀行ごとの優遇幅の変更、また独自の基準金利の改訂があれば結果は変わってきます。
■ 図表3:政策金利1.25%を反映した比較用シナリオランキング
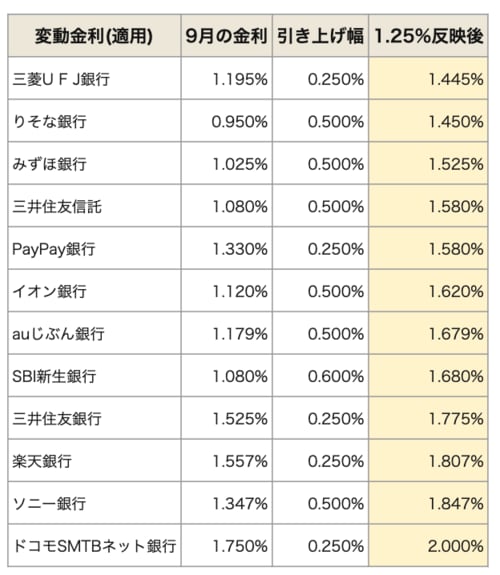
足並みをそろえると、三菱UFJ銀行が1.445%、りそな銀行が1.450%となり順位が逆転します。
この程度の微小な差であれば、団信の保障内容、事務手数料、そして本審査で実際に提示される優遇条件まで含めて比較・選択すべきです。
反映の時期は全行一律ではありません。特に年2回型の銀行については、見直し基準日をまたぐことで来年の4月~5月まで反映されないケースもあります。
全行の足並みがそろうまでに約半年のタイムラグが生じるため、表面上の金利だけに惑わされず、上がった後の金額をあらかじめ予算に組み込んでおくことが重要です。
基準金利を上げる銀行と、引き下げ幅を削る銀行を見分ける
住宅ローンの適用金利は、基本的に「基準金利」から「引き下げ幅(優遇幅)」を差し引いて決まります。基準金利を0.25ポイント上げれば、既存利用者も新規利用者も同じく0.25ポイント上がります。
一方で、各行は新規借入向けの引き下げ幅を毎月見直しています。たとえば引き下げ幅を0.20ポイント縮めれば、新規に借りる人の金利は0.20ポイント上がりますが、既存の契約者には影響がありません。
つまり、基準金利の上昇は「既存利用者の値上げ幅」、引き下げ幅の縮小は「新規利用者の値上げ幅」という見方ができます。図表4に整理しました。
■ 図表4:2024年3月から政策金利1.25%シナリオまでの上昇幅分解
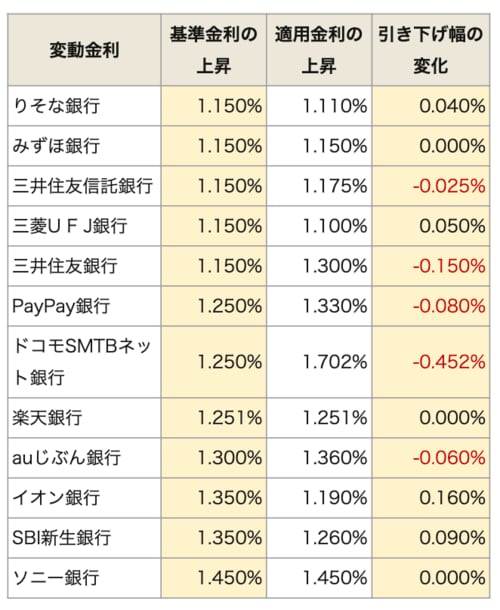
ドコモSMTBネット銀行は、基準金利の上昇1.250ポイントに対し、適用金利の上昇は1.702ポイントで、差の0.452ポイントは優遇の縮小に相当します。
一方、イオン銀行は基準金利の上昇1.350ポイントに対し適用金利の上昇は1.190ポイントで、新規向け優遇が0.160ポイント拡大した計算になります。
既存の借り手は「基準金利の上昇」、新しく借りる人は「基準金利+優遇幅」で確認することで、同じ値上げでも銀行の戦略の違いが見えてきます。
主要12行の今後の金利動向を独自に分析
ここからは、これまでの金利改定を踏まえた筆者(千日太郎)の独自分析です。現在の提示条件と、借りた後の将来の動きを合わせて判断してください。
三菱UFJ銀行とりそな銀行は、まず注目したい本命行
三菱UFJ銀行は早めに金利が上がる毎月型ですが、直近の基準金利改定は0.25ポイント刻みで堅実です。全行の足並みがそろった後は最も低い金利水準となります。
りそな銀行も、見直し前の0.950%だけでなく、反映後の1.450%で見ても優秀です。ただし審査結果によって適用金利が変わるため、本審査まで通して実際の提示金利で比較してください。
【詳細はこちら】
>>三菱UFJ銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
>>りそな銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
みずほ銀行と三井住友信託銀行は、見直し後でも有力な比較対象
みずほ銀行は、新規借入と借入後で金利を決める基準日が異なる点に注意が必要です。表示金利だけでなく次回適用される金利をセットで確認しましょう。
三井住友信託銀行も、基準金利の累計上昇幅が比較的小さいグループです。さらにドコモSMTBとの提携で住宅ローンに力を入れることも期待できます。住宅ローンを機に信託銀行を検討する意味はあるでしょう。
【詳細はこちら】
>>みずほ銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
>>三井住友信託銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
三井住友銀行は、提携ローンの優遇条件を確認
現時点で三井住友銀行の新規借入向けの金利は高めです。しかし、三井不動産がグループにあり、提携ローンとして低金利を出している可能性はあります。また、契約済みローンの基準金利の上昇は最少グループにあります。これから借りるなら、一般の表示金利に加え、自分が利用できる提携条件も確認したいところです。
【詳細はこちら】>>三井住友銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
ドコモSMTBネット銀行は、申込経路による条件差に注目
新規借入向け金利が1.750%まで上がっています。特に優遇幅の縮小が最大で、値上げ傾向が強く出ています。ただし、すでに借りている人は、基準金利の上昇幅はネット銀行としては小さめで、慌てる必要はありません。
また、公式案内では対面申込コースでは環境配慮型住宅や融資率による優遇が残っています。ネット申込みの数字だけで銀行全体を評価しないことです。申込経路を含めて条件を確認したい銀行です。
【詳細はこちら】>>ドコモSMTBネット銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
PayPay銀行は、基準金利の独自の上げ幅と「5年ルール非適用」に注意
PayPay銀行は政策金利1.25%の想定でも、1.580%と低めのグループに入ります。ただし、7月には基準金利を2.930%から3.280%へ0.35ポイント引き上げており、これは日銀の利上げ幅よりも0.1も大幅な引き上げです。
現在の金利が低いことと、将来の上げ幅が小さいことは同じではありません。次も0.35ポイント上がることは想定して判断すべきでしょう。また、PayPay銀行には5年ルールの適用はありません。
【詳細はこちら】>>PayPay銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
auじぶん銀行とソニー銀行は、利上げの上昇幅を試算に入れる
直近の基準金利改定において、auじぶん銀行(+0.30ポイント)やソニー銀行(+0.35ポイント)は日銀の利上げ幅を超えて引き上げています。
つまり今後も日銀の0.25ポイントと同じ幅で済むとは限りません。特に、見直しが他行より1カ月遅れるソニー銀行は、タイミングによって他行より低く見えることがあります。表面的な金利だけで評価しないようにしましょう。また、ソニー銀行には5年ルールの適用がありません。
【詳細はこちら】
>>auじぶん銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
>>ソニー銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
SBI新生銀行は、当初金利の安さと借入後の上昇リスクを比較
SBI新生銀行は9月時点で1.080%と低く魅力的ですが、直近では2回連続で0.35ポイントの基準金利の引き上げを行っています。当初の金利は低いですが、その後の上昇を少し大きめに置いても有利かを確認したいところです。また、5年ルールの適用がない点も注意が必要です。
【詳細はこちら】>>SBI新生銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
イオン銀行は、買い物特典と金利負担増を天秤にかける
イオン銀行は、基準金利を上げながら新規向け優遇を厚くする動きが、今回の比較から読み取れます。これは新規獲得に前向きということですが、借入後の基準金利の上昇は、大きくなるかもしれません。
一方でイオングループでの買い物でキャッシュバックがあるのは魅力です。得られる特典のメリットと住宅ローンの負担増を並べて判断することが必要です。
【詳細はこちら】>>イオン銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
楽天銀行はTIBOR基準の独自の動きに注目
楽天銀行はTIBOR(東京のインターバンク市場(銀行間取引市場)における銀行同士の貸出金利)などを参照するため、短期プライムレートを軸とする銀行とは動きが異なります。
今回の比較は、あえて政策金利と同じ幅でTIBORが上がると仮定した数字です。実際には市場金利が先に動くこともあり、同じ上昇幅になるとは限りません。筆者は独自の金利推移を見る比較対象として注目していますが、政策金利への機械的な連動は前提にしません。
【詳細はこちら】>>楽天銀行の住宅ローンの金利、推移、手数料、団信、審査基準など
金利上昇局面では、今のランキング順位を参考にしつつ上昇を踏まえて選ぶ
金利が上がっていく局面では、今、最も低い金利を出している銀行を選ぶことが正解とは限りません。全行の足並みがそろった後も低い水準に残るかどうかが真の判断基準です。そうした視点では、三菱UFJ銀行とりそな銀行は極めて堅実で良い選択肢と言えます。
さらに、政策金利2.0%時代を試算するなら、今回の1.25%シナリオに0.75ポイントを加算することで確認できます。住宅ローンシミュレーターなどを活用し、「毎月返済額」「5年ルール見直し後の返済額」「定年時のローン残高」を必ず確認してください。
政策金利1.25%の反映後にいくらになるか、さらに2.0%になっても返済を続けられるか。この二段階のリスクを押さえたうえで、借入後の上昇に納得できる銀行を選ぶことをおすすめします。
■ 政策金利1.25%時代の住宅ローンシミュレーションを試す
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年10月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン 金利プラン・定率型(新規借入、頭金20%未満)・変動金利
- 実質金利(手数料込)
- 1.256%
- 総返済額 3694万円
- 表面金利
- 年1.120%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 86,373円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
 関連記事 イオン銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。
関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は? 
- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。