
2026年10月の住宅ローンの金利推移・動向は、変動型は引き上げ、10年固定、35年固定も引き上げとなっています。フラット35(買取型)は3.830%で前月から引き上げとなりました。変動型は政策金利の利上げとともに上昇しています。本記事では、住宅ローンの金利推移を中心に最新の金利動向も解説します。
住宅ローンの金利推移(変動金利、フラット35)
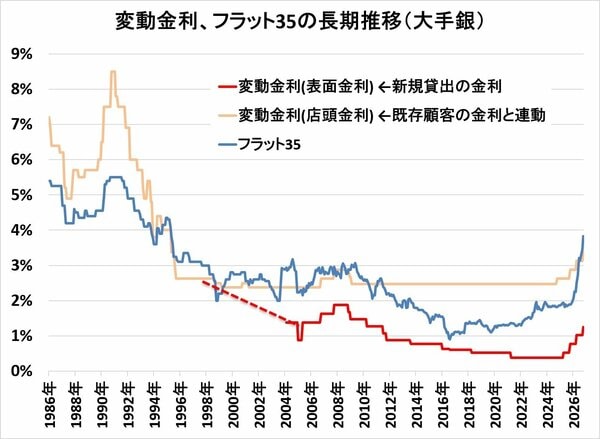
住宅ローン金利の過去約40年分の長期推移を見てみましょう。
下グラフの通り、1990年代の変動金利は8.0%超という時期もありましたが、バブル崩壊以降、住宅ローン金利はほぼ一貫して下落。全期間固定金利の「フラット35(2003年以前は住宅金融公庫)」の金利も同様にほぼ一貫して下落してきました。
しかし、2024年の政策金利の利上げ以降、金利は上昇傾向となっています。現在の変動金利は多くの銀行で1.0%程度となっており、今後も上昇が見込まれます。
それでは、変動金利、10年固定金利、35年固定金利それぞれの金利推移や動向、最新のランキングを見ていきましょう。
住宅ローン「変動金利」推移、動向、最新のランキングは?
「実質金利」ベースで本当に割安な住宅ローンを見ていきましょう(表面金利が低くても、諸費用が高ければ意味がありません。両者を合計したのが実質金利です)。
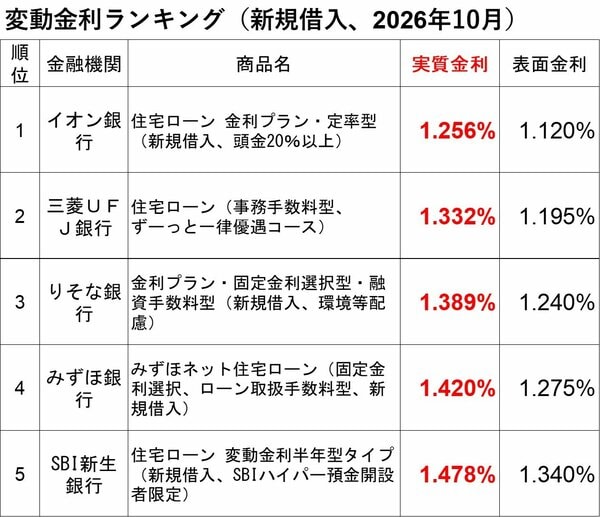
2026年10月の「変動金利(新規・借り換え)」の実質金利ランキングについては、イオン銀行が1位となりました。調査した主要14銀行の住宅ローン金利について、4行が引き上げ、10行が金利を据え置きました。
上位銀行の変動金利の推移
以下は、新規借入の上位銀行の変動金利(表面金利)推移(前月比)です。
2位、三菱UFJ銀行 年1.195%(前月比±0.000%)住宅ローン(事務手数料型、ずーっと一律優遇コース)
3位、りそな銀行 年1.240%(前月比+0.300%)金利プラン・固定金利選択型・融資手数料型(新規借入、環境等配慮)
4位、みずほ銀行 年1.275%(前月比+0.250%)みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)
5位、SBI新生銀行 年1.340%(前月比+0.350%)住宅ローン 変動金利半年型タイプ(新規借入、SBIハイパー預金開設者限定)
2026年10月の「変動金利(新規借入)」の上位5銀行の住宅ローン金利については、3行が引き上げ、2行が据え置きとしました。
変動金利の推移(主要銀行)
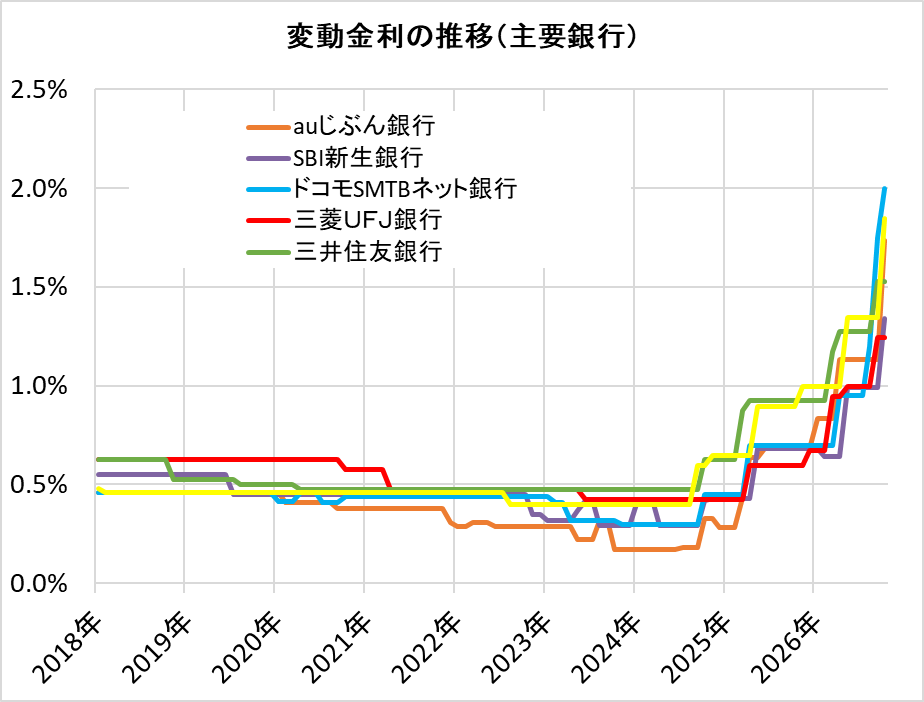
以下は、主要銀行の変動金利の推移(2018年1月〜現在まで)です。変動金利はもっとも利用者が多い金利タイプで、金利競争の主戦場となっています。
2026年6月には日銀の政策金利の引き上げがありました。2024年10月以来、4回目の引き上げとなっており、金利の上昇傾向が次のグラフにもはっきりと表れています。
変動金利の動向は?
2024年7月の日銀金融政策決定会合でゼロ金利政策が解除され、「金利のある時代」に突入。2026年9月には追加利上げにより、政策金利は1.25%まで上昇しました。
これにより、多くの銀行は2027年4月から住宅ローンの変動金利の基準金利を引き上げます。実際の支払いに影響するのは2027年7月です(銀行によって異なります)。なお、10月時点で変動金利は1.0%以上が過半となっています。
日銀はいまだ利上げスタンスを堅持していると見られ、2027年も1、2回の利上げがあると見ておくとよいでしょう。
住宅ローン「10年固定金利」推移、動向、最新のランキングは?
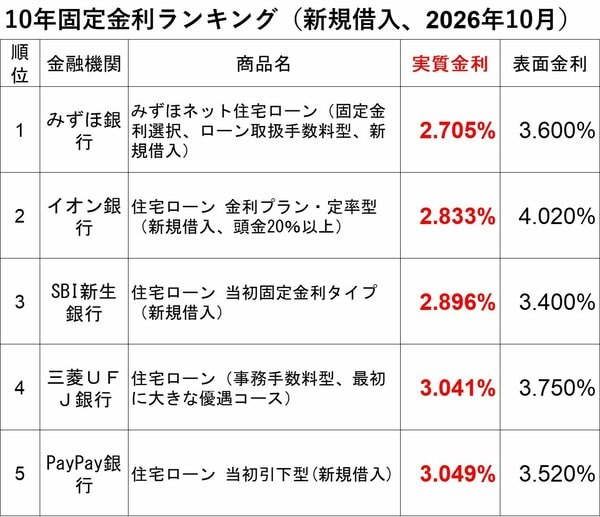
2026年10月の「10年固定金利(新規借入)」実質金利は、みずほ銀行が1位でした。調査した主要13銀行の住宅ローン金利について、13行が引き上げとしました。
上位銀行の10年固定金利推移
以下は新規借り入れの上位銀行の10年固定金利の推移(前月比)です。
2位、イオン銀行 年4.020%(前月比+0.080%)住宅ローン 金利プラン・定率型(新規借入、頭金20%以上)
3位、SBI新生銀行 年3.400%(前月比+0.150%)住宅ローン 当初固定金利タイプ(新規借入)
4位、三菱UFJ銀行 年3.750%(前月比+0.120%)住宅ローン(事務手数料型、最初に大きな優遇コース)
5位、PayPay銀行 年3.520%(前月比+0.080%)住宅ローン 当初引下型(新規借入)
2026年10月の上位5銀行の住宅ローン金利については、5行が引き上げとしました。
10年固定金利の推移(主要銀行)
以下は、主要銀行の10年固定金利の推移(2018年1月〜現在まで)です。
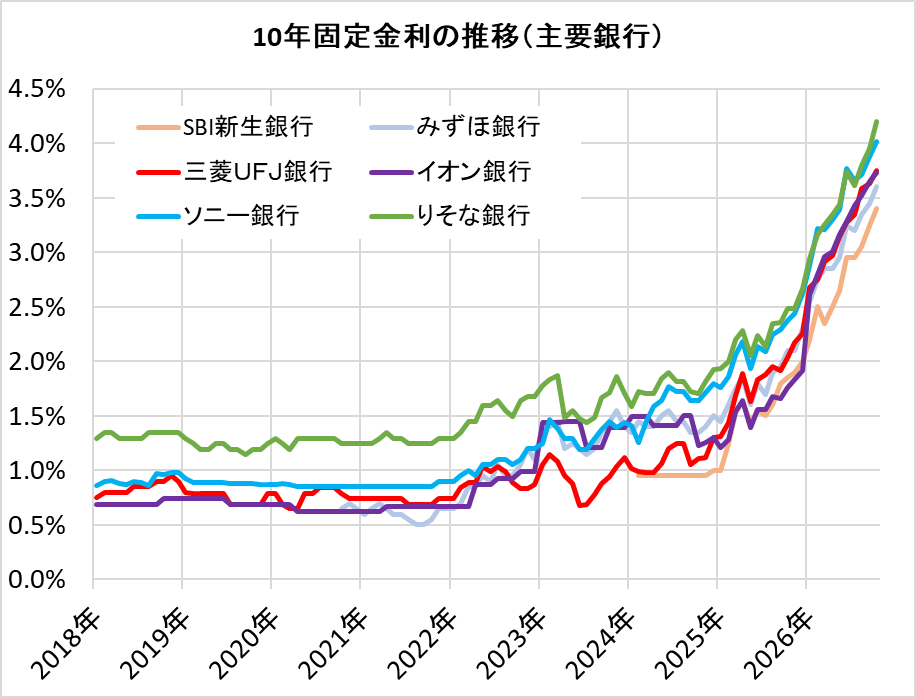
10年固定金利の動向
住宅ローンの10年固定金利は、長期金利(10年国債利回り)をベースにしている銀行が多いと考えられます。
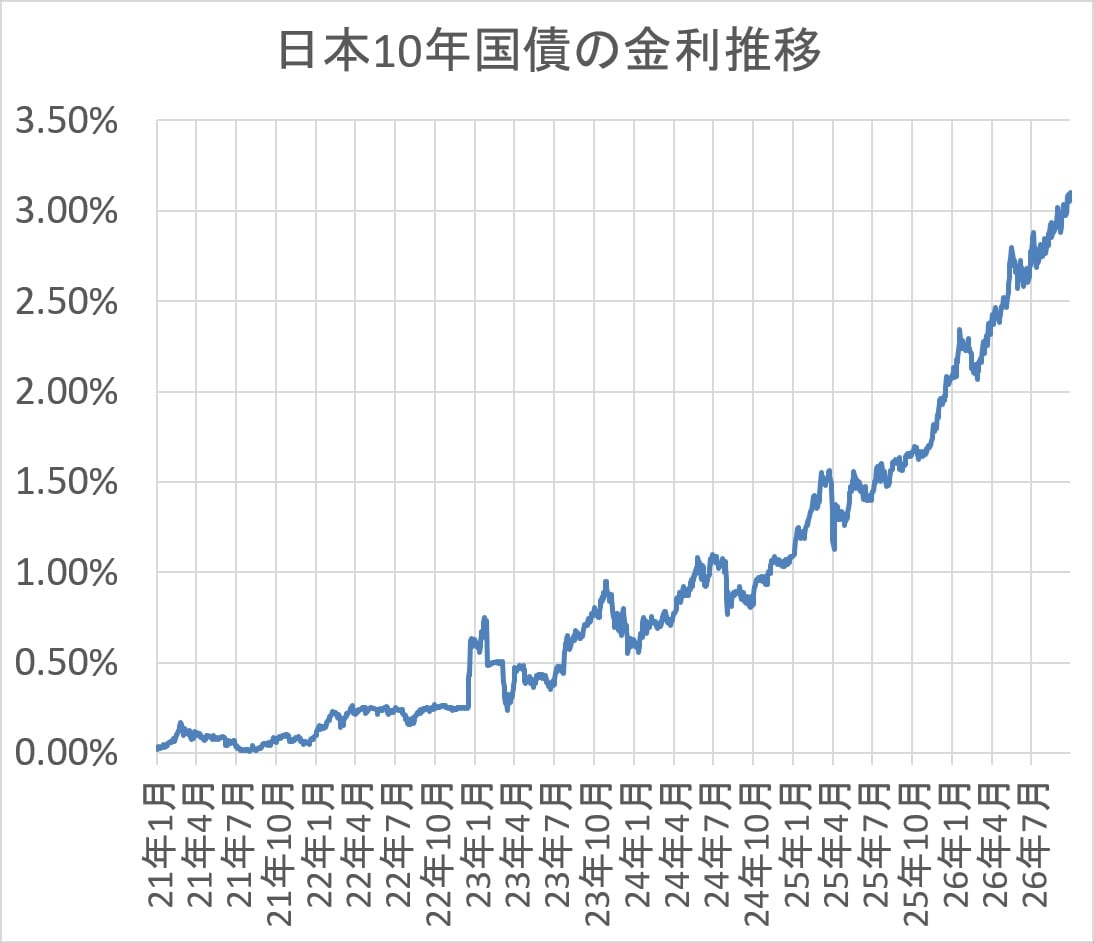
長期金利は2026年1月以降、上昇が続いています。6月には日銀が政策金利を引き上げたこともあり、長期金利は31年ぶりの高水準となっています。長期金利は日銀の国債買入れ減額計画や利上げ期待を背景に上昇トレンドが鮮明であり、引き続き金利上昇圧力は高いと見ています。
2026年10月時点で多くの銀行の10年固定金利は3%台に達しています。長期金利の上昇が続く限り、この水準はさらに切り上がる可能性があります。
住宅ローン「全期間固定金利」推移、動向、最新のランキングは?
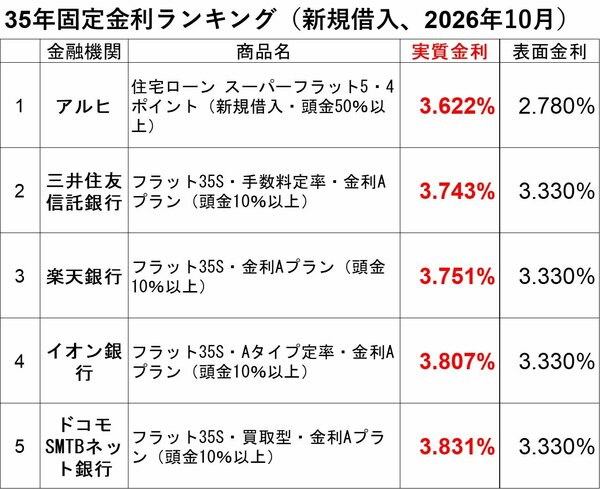
2026年10月は、前月に引き続きアルヒが1位となりました。また、調査した主要7行の住宅ローン金利(フラット35除く)について、7行が金利を引き上げとしました。
上位銀行の全期間固定金利推移
以下は、上位銀行の全期間固定金利の推移(前月比)です。
2位、三井住友信託銀行 年3.330%(前月比+0.370%)フラット35S・手数料定率・金利Aプラン(頭金10%以上)
3位、楽天銀行 年3.330%(前月比+0.370%)フラット35S・金利Aプラン(頭金10%以上)
4位、イオン銀行 年3.330%(前月比+0.370%)フラット35S・Aタイプ定率・金利Aプラン(頭金10%以上)
5位、ドコモSMTBネット銀行 年3.330%(前月比+0.370%)フラット35S・買取型・金利Aプラン(頭金10%以上)
2026年10月の「全期間固定・35年固定金利(新規借入)」の上位5行について、5行が金利を引き上げとしました。フラット35(買取型)の金利は前月から引き上げで、3.830%でした。
35年全期間固定金利の推移(主要銀行)
以下は、主要銀行の35年固定金利の推移(2018年1月〜現在まで)です。
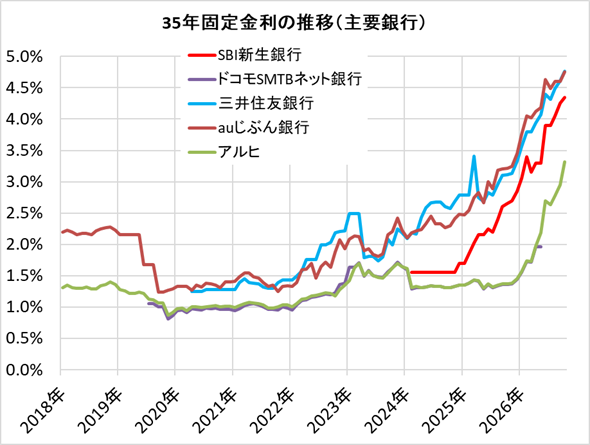
35年全期間固定金利の動向
フラット35の金利は、前月から引上げとなりました。また、10年国債とのヒストリカルスプレッド(これまでの金利差)は0.6%を割り込むばかりか、その資金調達のために発行される住宅金融支援機構債券がフラット35の金利を上回るなど、異常な状態が継続してきました。
しかしながら、長く続いてきたこの状況は解消されつつあり、長期固定金利は今後も上昇していくと見ています。フラット35の利用を検討している方は急いだほうがよいかもしれません。
市場金利(長期金利)の動向と推移
住宅ローン金利に影響を与える日本の市場金利も見ておきましょう。
市場金利と住宅ローンの関係は?
住宅ローンの変動金利は、短期金利との連動性が高いと言われており、その短期金利は日銀の政策金利を指標としています。
全期間固定(フラット35)、10年固定金利などは、10年国債金利と連動性が高いと言われています。
2024年以降、政策金利は毎年引き上げられています。また同年、長期金利は上限目標が撤廃されました。下表で日銀の金利誘導目標(短期金利、長期金利)の推移を確認しましょう。
| 期間 | 短期金利 | 長期金利 |
|---|---|---|
| ~2024年4月20日 | -0.10% | 上限1.0% |
| 2024年7月 | 0.25% | 上限撤廃 |
| 2025年1月 | 0.50% | 上限なし |
| 2025年12月 | 0.75% | 上限なし |
| 2026年6月~9月 | 1.00% | 上限なし |
| 2026年10月 | 1.25% | 上限なし |
最新の金利動向は、2026年9月の金融政策決定会合で、日銀は政策金利について+0.25%の利上げを決定しました。2026年10月現在の政策金利は1.25%です。
これにより、多くの銀行が住宅ローンの変動金利を0.25%程度引き上げます。2026年10月には、前回の6月に行われた利上げの0.25%が反映されています。また、今回の追加利上げの反映は、2027年4月になります(銀行によって反映時期は異なります)。
一方、すでに借りている人の適用金利は、ほとんどの銀行で2027年1月から、さらに7月にも上昇します。
【関連記事】>>主要12行の金利見直しルール・反映時期の一覧を見る
ただし、金利が上がっても毎月の返済額がすぐに増えるとは限りません。元利均等返済で「5年ルール」が適用される銀行では、金利が上がっても返済額は5年間据え置かれます。この場合、返済額は変わらないまま利息の割合が増え、元本の減りが遅くなります。
反対に、PayPay銀行、ソニー銀行、SBI新生銀行など5年ルールを採用していない銀行では、金利の見直しが毎月返済額にも早く反映されます。「返済額が変わらないこと」と「利上げの影響がないこと」は別物である点に注意しましょう。
【関連記事】>>政策金利1.25%で主要12行の変動金利はどうなる? 反映後のランキングと銀行の選び方
このように、日銀の政策次第で住宅ローン金利は将来的に上昇していく可能性があるため、金利タイプは慎重に選ぶ必要があります。「住宅ローンの金利タイプの選び方は?」の項目を参考にしてください。
長期金利は上昇傾向
長期金利(10年国債利回り)は、全体として上がりやすい流れが続いています。背景にあるのは、日銀が国債の買い入れを減らす方向にあることに加え、「今後も利上げがあり得る」という見方が残っているためです。
2026年10月1日の日本の10年国債金利は3.095%です。
長期金利が3%の大台に乗せたのは2026年9月1日(3.005%)で、1996年9月以来、約30年ぶりの高水準でした。その後も3%台で高止まりし、節目を超えて水準を切り上げています。
上昇の背景には、日銀の追加利上げ観測に加え、積極財政による国債増発への警戒感があります。インフレ懸念と金利上昇圧力を背景に、基調としての高止まり傾向は続いています。
長期金利は住宅ローンの固定金利に影響を与えます。したがって、短期的な上下はあっても、中期的には固定金利は上昇が続く見通しです。
なお、市場金利が上昇することで、銀行の資産運用のスタンスが変更となる可能性があります。
これまでは国債金利が0%近辺であったため運用の魅力が乏しく、住宅ローンを積極的に獲得してきましたが、国債金利が3%台まで上昇してくれば、「安全な国債で資産運用しよう」という銀行が増える可能性があり、結果として住宅ローンを無理に低金利で獲得する必要がなくなります。
こうした銀行の資産運用の面からも、住宅ローン金利は今後も上昇していく可能性があります。
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年10月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン 金利プラン・定率型(新規借入、頭金20%未満)・変動金利
- 実質金利(手数料込)
- 1.256%
- 総返済額 3694万円
- 表面金利
- 年1.120%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 86,373円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
 関連記事 イオン銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。
関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は? 
- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。