
2026年11月の住宅ローンの金利推移・動向は、変動型は据え置き、10年固定は引き上げ、35年固定は引き下げとなっています。フラット35(買取型)は3.810%で前月から引き下げとなりました。変動型は政策金利の利上げとともに上昇しています。本記事では、住宅ローンの金利推移を中心に最新の金利動向も解説します。
住宅ローンの金利推移(変動金利、フラット35)
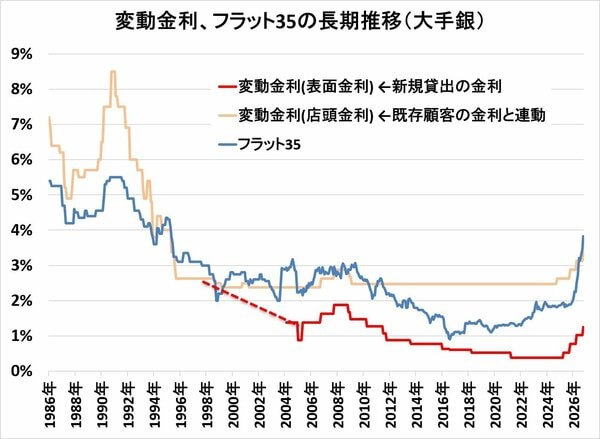
住宅ローン金利の過去約40年分の長期推移を見てみましょう。
下グラフの通り、1990年代の変動金利は8.0%超という時期もありましたが、バブル崩壊以降、住宅ローン金利はほぼ一貫して下落。全期間固定金利の「フラット35(2003年以前は住宅金融公庫)」の金利も同様にほぼ一貫して下落してきました。
しかし、2024年の政策金利の利上げ以降、金利は上昇傾向となっています。現在の変動金利は多くの銀行で1.0%台となっており、今後も上昇が見込まれます。
【関連記事】>>住宅ローンの10年後の変動金利の予想は3.0%超え!
それでは、変動金利、10年固定金利、35年固定金利それぞれの金利推移や動向、最新のランキングを見ていきましょう。
住宅ローン「変動金利」推移、動向、最新のランキングは?
「実質金利」ベースで本当に割安な住宅ローンを見ていきましょう(表面金利が低くても、諸費用が高ければ意味がありません。両者を合計したのが実質金利です)。
最新の変動金利ランキングは以下のような結果となりました。
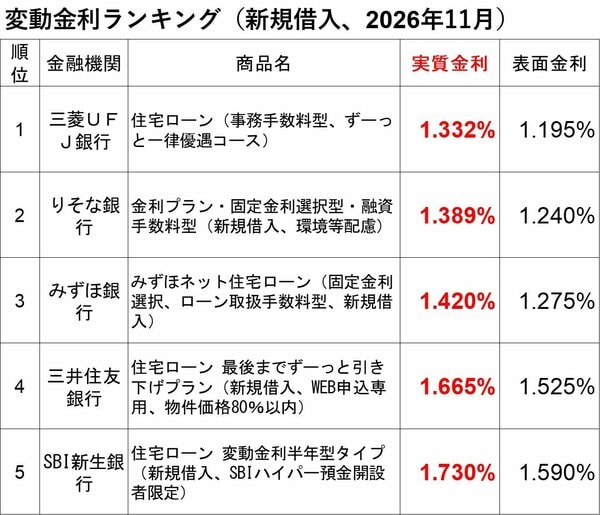
2026年11月の「変動金利(新規・借り換え)」の実質金利ランキングについては、三菱U F J銀行が1位となりました。調査した主要14銀行の住宅ローン金利について、4行が引き上げ、10行が金利を据え置きました。
上位銀行の変動金利の推移
以下は、新規借入の上位銀行の変動金利(表面金利)推移(前月比)です。
2位、りそな銀行 年1.240%(前月比±0.000%)金利プラン・固定金利選択型・融資手数料型(新規借入、環境等配慮)
3位、みずほ銀行 年1.275%(前月比±0.000%)みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)
4位、三井住友銀行 年1.525%(前月比±0.000%)住宅ローン 最後までずーっと引き下げプラン(新規借入、WEB申込専用、物件価格80%以内)
5位、SBI新生銀行 年1.590%(前月比+0.250%)住宅ローン 変動金利半年型タイプ(新規借入、SBIハイパー預金開設者限定)
2026年11月の「変動金利(新規借入)」の上位5銀行の住宅ローン金利については、1行が引き上げ、4行が据え置きとしました。
変動金利の推移(主要銀行)
以下は、主要銀行の変動金利の推移(2018年1月〜現在まで)です。変動金利はもっとも利用者が多い金利タイプで、金利競争の主戦場となっています。
2026年9月には日銀の政策金利の引き上げがありました。2024年10月以来、5回目の引き上げとなっており、金利の上昇傾向が次のグラフにもはっきりと表れています。
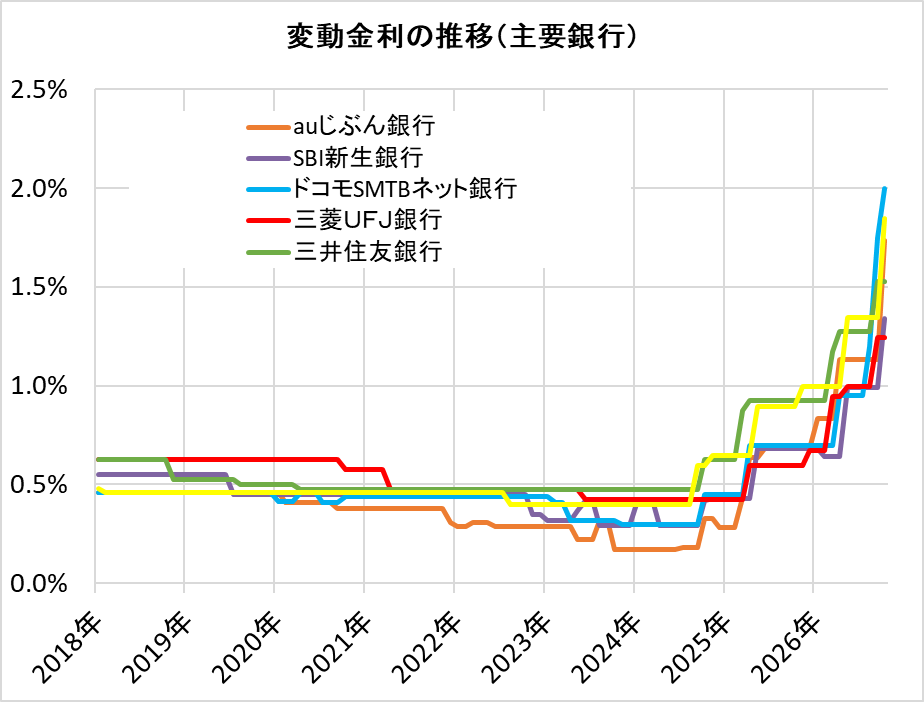
主要銀行の変動金利の動向
日銀は2026年9月18日に、政策金利を1.0%程度から1.25%程度へ引き上げました。これを受けて、三井住友銀行と三井住友信託銀行は、短期プライムレートを年2.375%から2.625%へ引き上げると発表しています。実施日は三井住友信託銀行が11月2日、三井住友銀行が11月9日です。
ただし、短期プライムレートが上がっても、住宅ローンの変動金利がすぐに上がるわけではありません。変動金利は、各行が定めたルールに沿って機械的に見直されます。
たとえば、みずほ銀行の場合、新規借入の金利は3月1日と9月1日を基準日として、その時点の短期プライムレートをもとに決まります(4~9月の借入分は3月1日、10~3月の借入分は9月1日が基準)。11月に短期プライムレートが上がれば、次の基準日である翌年3月1日に判定し、4月の新規借入れから新しい金利が適用されます。すでに借りている人は、さらに時間がかかります。
みずほ銀行では、借入後の金利は4月1日と10月1日が基準日で、4月1日の基準は7月~12月の返済分に適用されます(みずほ銀行「住宅ローン金利見直しのご案内」)。このルールに当てはめると、今回の9月の利上げ分が実際の返済に影響するのは、2027年7月の返済分からになります。
また、元利均等返済の場合、多くの銀行では「5年ルール」(返済額は5年間変わらない)と「125%ルール」(見直し後の返済額は直前の1.25倍まで)が適用されます。ただし、返済額が変わらなくても金利は上がっているので、返済額のうち元金に充てられる部分が減っている点には注意が必要です。
住宅ローン「10年固定金利」推移、動向、最新のランキングは?
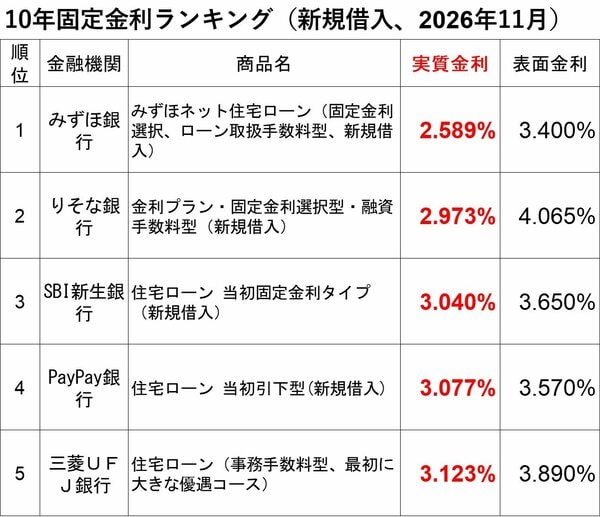
2026年11月の「10年固定金利(新規借入)」実質金利は、みずほ銀行が1位でした。調査した主要13銀行の住宅ローン金利について、7行が引き下げ、5行が引き上げとしました。
上位銀行の10年固定金利推移
以下は新規借り入れの上位銀行の10年固定金利の推移(前月比)です。
2位、りそな銀行 年4.065%(前月比▼0.140%)金利プラン・固定金利選択型・融資手数料型(新規借入)
3位、SBI新生銀行 年3.650%(前月比+0.250%)住宅ローン 当初固定金利タイプ(新規借入)
4位、PayPay銀行 年3.570%(前月比+0.050%)住宅ローン 当初引下型(新規借入)
5位、三菱UFJ銀行 年3.890%(前月比+0.140%)住宅ローン(事務手数料型、最初に大きな優遇コース)
2026年11月の上位5銀行の住宅ローン金利については、3行が引き上げ、2行が引き下げとしました。
10年固定金利の推移(主要銀行)
以下は、主要銀行の10年固定金利の推移(2018年1月〜現在まで)です。
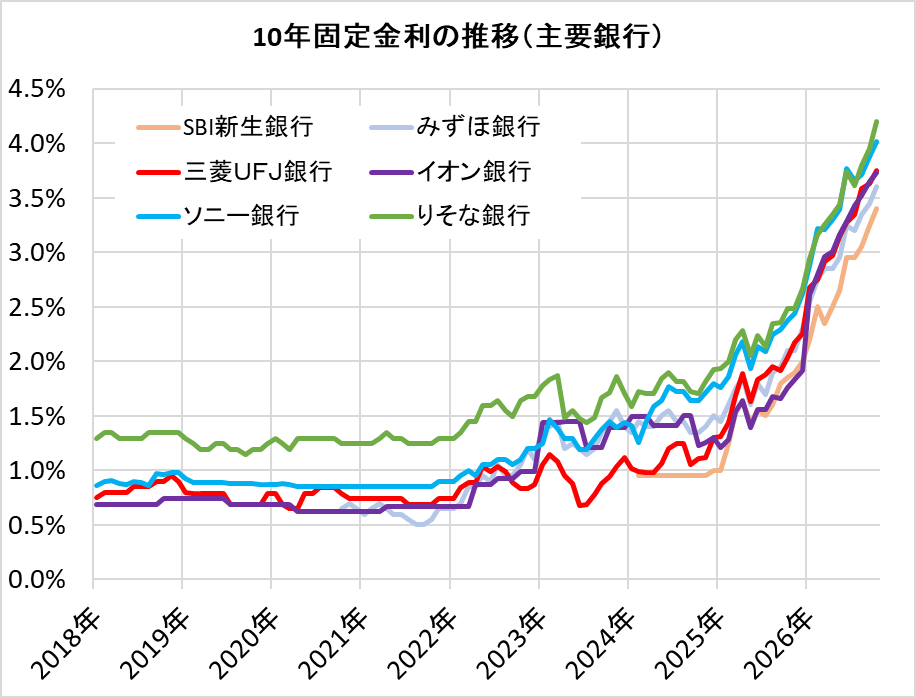
10年固定金利の動向
住宅ローンの10年固定金利は、長期金利(10年国債利回り)をベースにしている銀行が多いと考えられます。
長期金利は2026年1月以降、上昇が続いています。6月には日銀が政策金利を引き上げたこともあり、長期金利は31年ぶりの高水準となっています。長期金利は日銀の国債買入れ減額計画や利上げ期待を背景に上昇トレンドが鮮明であり、引き続き金利上昇圧力は高いと見ています。
2026年11月時点で多くの銀行の10年固定金利は3%台に達しています。長期金利の上昇が続く限り、この水準はさらに切り上がる可能性があります。
【最新金利】>>住宅ローン10年固定金利ランキング【新規借入】
住宅ローン「全期間固定金利」推移、動向、最新のランキングは?
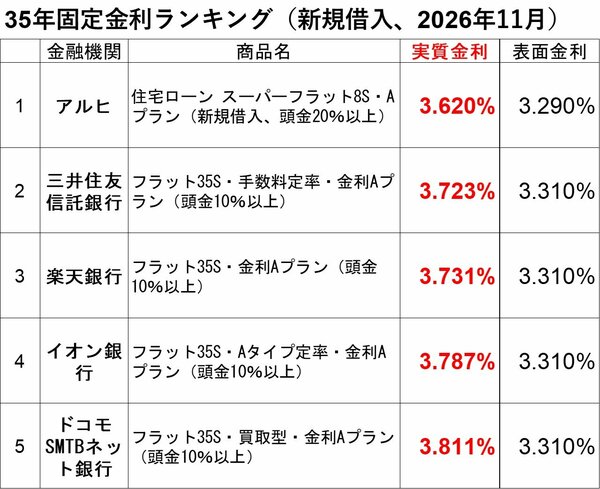
2026年11月は、前月に引き続きアルヒが1位となりました。また、調査した主要7行の住宅ローン金利(フラット35除く)について、7行が金利を引き下げとしました。
上位銀行の全期間固定金利推移
以下は、上位銀行の全期間固定金利の推移(前月比)です。
2位、三井住友信託銀行 年3.310%(前月比▼0.020%)フラット35S・手数料定率・金利Aプラン(頭金10%以上)
3位、楽天銀行 年3.310%(前月比▼0.020%)フラット35S・金利Aプラン(頭金10%以上)
4位、イオン銀行 年3.310%(前月比▼0.020%)フラット35S・Aタイプ定率・金利Aプラン(頭金10%以上)
5位、ドコモSMTBネット銀行 年3.310%(前月比▼0.020%)フラット35S・買取型・金利Aプラン(頭金10%以上)
2026年11月の「全期間固定・35年固定金利(新規借入)」の上位5行について、5行が金利を引き下げとしました。フラット35(買取型)の金利は前月から引き下げで、3.810%でした。
35年全期間固定金利の推移(主要銀行)
以下は、主要銀行の35年固定金利の推移(2018年1月〜現在まで)です。
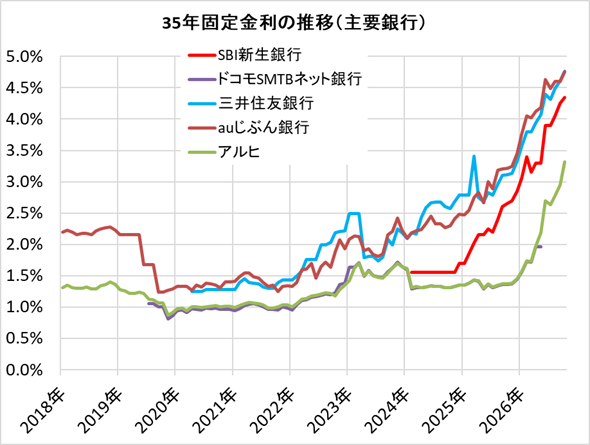
35年全期間固定金利の動向
フラット35の金利は、前月から引上げとなりました。また、10年国債とのヒストリカルスプレッド(これまでの金利差)は0.6%を割り込むばかりか、その資金調達のために発行される住宅金融支援機構債券がフラット35の金利を上回るなど、異常な状態が継続してきました。
しかしながら、長く続いてきたこの状況は解消されつつあり、長期固定金利は今後も上昇していくと見ています。フラット35の利用を検討している方は急いだほうがよいかもしれません。
【最新金利】>>住宅ローン35年全期間固定金利ランキング!132銀行を比較【新規借入】
金利の推移と動向
変動金利の動向
変動金利は日銀の政策金利に影響を受けます。2024年7月の日銀金融政策決定会合でゼロ金利政策が解除され、「金利のある時代」に突入。2026年9月には5回目の追加利上げにより、政策金利は1.25%まで上昇しました。
これにより、多くの銀行は2027年4月から住宅ローンの変動金利の基準金利を引き上げます。実際の支払いに影響するのは2027年7月です。なお、10月時点で変動金利は1.0%台が過半となっています。
日銀はいまだ利上げスタンスを堅持していると見られ、2026年以降も利上げが続くでしょう。
利上げが続いても、金融政策はまだ「緩和的」
注意したいのは、政策金利が1.25%まで上がっても、日銀の金融政策がまだ緩和的な状態にあることです。2026年8月の全国消費者物価指数は、生鮮食品を除く総合で前年比+1.7%、生鮮食品とエネルギーを除く総合で+1.9%でした(大和総研、2026年9月18日)。
政策金利から物価上昇率を差し引いた「実質金利」は、およそ−0.5%と依然としてマイナスにあります。
つまり現在は、景気を冷やすための「引き締め」の段階ではありません。緩和の度合いを少しずつ弱めている段階にあります。
大和総研は、日銀が2026年12月会合で政策金利を1.5%に、2027年1~3月期に1.75%に引き上げると予想しています。
市場が想定する政策金利の到達点(OIS)は2.5%を超える水準まで上がっています(ソニーフィナンシャルグループ「グローバル経済・金利ウォッチ」2026年10月1日)。変動金利は、今後も段階的に上がっていくと考えておくべきでしょう。
【関連記事】>>住宅ローンの10年後の変動金利を予想
市場金利(長期金利)の動向と推移
住宅ローン金利に影響を与える日本の市場金利も見ておきましょう。
市場金利と住宅ローンの関係は?
住宅ローンの変動金利は、短期金利との連動性が高いと言われており、その短期金利は日銀の政策金利を指標としています。
全期間固定(フラット35)、10年固定金利などは、10年国債金利と連動性が高いと言われています。
2024年以降、政策金利は毎年引き上げられています。また同年、長期金利は上限目標が撤廃されました。下表で日銀の金利誘導目標(短期金利、長期金利)の推移を確認しましょう。
| 期間 | 短期金利 | 長期金利 |
|---|---|---|
| ~2024年4月20日 | -0.10% | 上限1.0% |
| 2024年7月 | 0.25% | 上限撤廃 |
| 2025年1月 | 0.50% | 上限なし |
| 2025年12月 | 0.75% | 上限なし |
| 2026年6月~9月17日 | 1.00% | 上限なし |
| 2026年9月18日〜 | 1.25% | 上限なし |
最新の金利動向は、2026年9月18日の金融政策決定会合で、日銀は政策金利について+0.25%の利上げを決定しました。2026年10月現在の政策金利は1.25%です。
これにより、多くの銀行が住宅ローンの変動金利を0.25%程度引き上げます。今回の追加利上げの反映は、2027年4月になります(銀行によって反映時期は異なります)。
一方、すでに借りている人の適用金利は、ほとんどの銀行で2027年1月から(6月の利上げ分)、さらに7月にも上昇します。
【関連記事】>>主要12行の金利見直しルール・反映時期の一覧を見る
ただし、金利が上がっても毎月の返済額がすぐに増えるとは限りません。元利均等返済で「5年ルール」が適用される銀行では、金利が上がっても返済額は5年間据え置かれます。この場合、返済額は変わらないまま利息の割合が増え、元本の減りが遅くなります。
反対に、PayPay銀行、ソニー銀行、SBI新生銀行など5年ルールを採用していない銀行では、金利の見直しが毎月返済額にも早く反映されます。「返済額が変わらないこと」と「利上げの影響がないこと」は別物である点に注意しましょう。
【関連記事】>>政策金利1.25%で主要12行の変動金利はどうなる? 反映後のランキングと銀行の選び方
このように、日銀の政策次第で住宅ローン金利は将来的に上昇していく可能性があるため、金利タイプは慎重に選ぶ必要があります。「住宅ローンの金利タイプの選び方は?」の項目を参考にしてください。
長期金利は上昇傾向
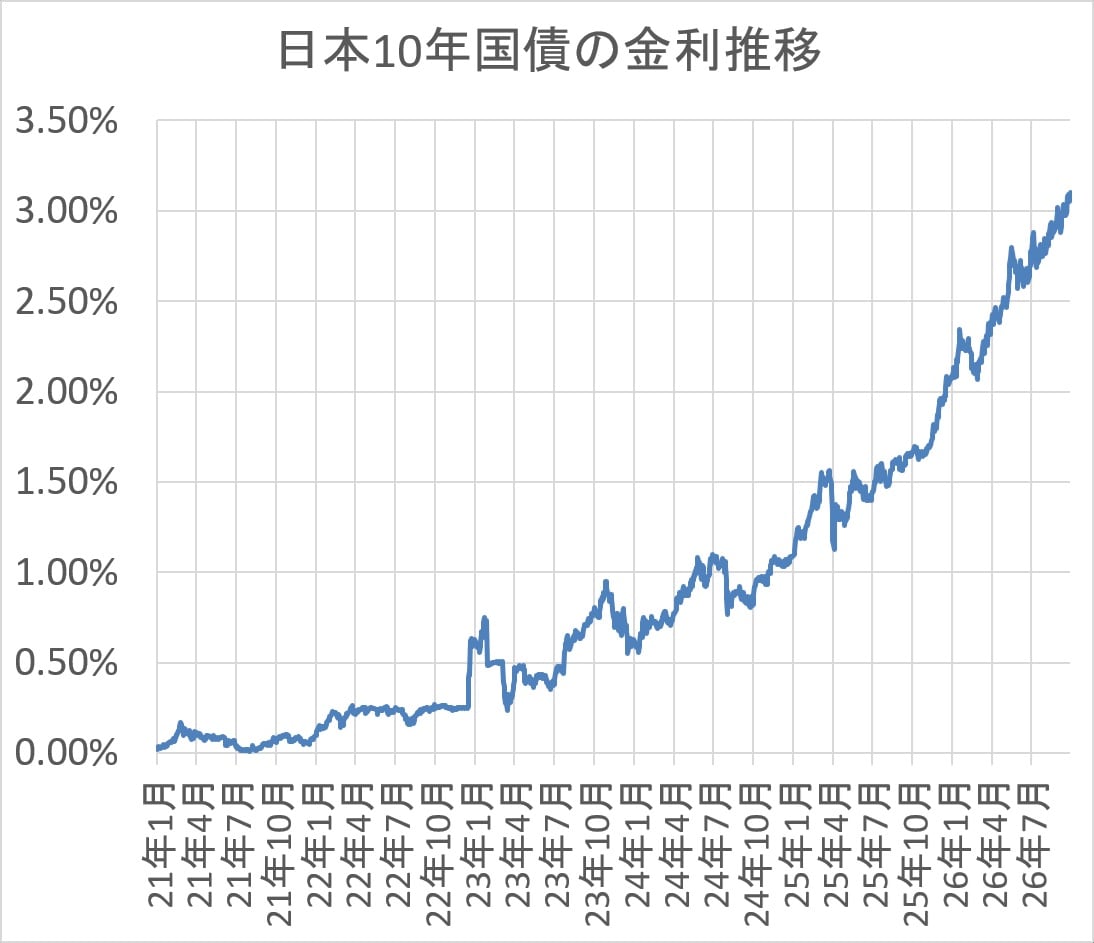
長期金利(10年国債利回り)は、全体として上がりやすい流れが続いています。背景にあるのは、日銀が国債の買い入れを減らす方向にあることに加え、「今後も利上げがあり得る」という見方が残っているためです。
長期金利は、2026年9月には1996年9月以来、約30年ぶりの3%という高水準に達しました。その後も水準を切り上げ、10月には3.103%まで上昇。しかし10月半ばから流れが変わり、10月20日には2.927%と3%を割り込みました。
2026年11月2日の日本の10年国債金利は2.774%です。背景にあるのは、米国の長期金利が下落し、その流れが日本国債にも波及したことです。
もっとも、金利を押し上げる要因が消えたわけではありません。日銀の追加利上げ観測や、積極財政による国債増発への警戒感は引き続き残っています。
長期金利は住宅ローンの固定金利に影響を与えます。足元では低下していますが、上昇圧力も残るため、短期的な上下はあっても、中期的には固定金利は上昇が続く見通しです。
なお、市場金利が上昇することで、銀行の資産運用のスタンスが変更となる可能性があります。
これまでは国債金利が0%近辺であったため運用の魅力が乏しく、住宅ローンを積極的に獲得してきましたが、国債金利が再度3%台まで上昇してくれば、「安全な国債で資産運用しよう」という銀行が増える可能性があり、結果として住宅ローンを無理に低金利で獲得する必要がなくなります。
こうした銀行の資産運用の面からも、住宅ローン金利は今後も上昇していく可能性があります。
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年11月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン(事務手数料型、ずーっと一律優遇コース)・変動金利
- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
 関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!

- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.420%
- 総返済額 3790万円
- 表面金利
- 年1.275%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 88,584円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。