

住宅ローンを借り換えるなら、どの銀行のどの商品が自分にとって最適なのかを相談できる、住宅ローン相談の需要が増えている。中でも、オンライン住宅ローンサービス「モゲチェック」は、ユーザーに代わって金融機関を一括比較し、ベストな住宅ローンを選択してくれるというサービスを展開。手数料は無料だ。「住宅ローンの借り換えが面倒くさい」という人でも、お手軽に借り換えができ、平均でなんと350万円も返済額が削減されるという。
住宅ローンの借り換えをサポートする
サービスが増加中の理由とは?
2016年2月に日銀がマイナス金利政策をスタートさせて以降、住宅ローン金利は史上最低水準に落ち込んでおり、住宅ローンを借り換える千載一遇のチャンスが到来している。しかし、問題はどの銀行のどの商品に借り換えるのがベストなのか、非常に分かりにくいことだ。
そこで注目されるのが、最近増えつつある「住宅ローンの借り換えサービス」だ。
一般の人にとって、住宅ローンを借りるのは一生のうちに一度か二度くらいしかない経験であり、そのノウハウはほとんどないに等しい。また、「よく分からないし、面倒くさい」と考えて、二の足を踏んでいる人もいるだろう。そこで、住宅ローンの借り換え支援を行うサービスが登場しているのだ。
今回は、その中でも、元銀行のローン担当者などの住宅ローンのプロが集まり、住宅ローン比較のための独自システムを開発して事業を展開している「モゲチェック」に注目して、どのような借り換え支援サービスであるかを検証した。
| ■モゲチェックの概要 | ||
| 借り換えによる、支払削減額 | 平均350万円を削減 (過去最大は2200万円) |
 |
| 比較対象の銀行数 | 約30銀行※借り換えメリットが出やすい低金利の銀行を厳選 | |
| アフタサービス | 住宅ローン管理ツールで、再借り換えもフォロ― | |
| 手数料 |
・新規借り入れ ・借り換え →共に手数料は無料 |
|
|
【ポイント】 ・オンラインの住宅ローン比較サービスを展開 ・住宅ローン提案ツール「モゲレコ」で情報を入力すると、返済額が減らせる銀行を提案してくれる ・メッセージ機能も備わっており、金融機関出身のアドバイザーに疑問や不明点も相談できる |
||
「モゲチェック」では
銀行出身の住宅ローンのプロが対応!
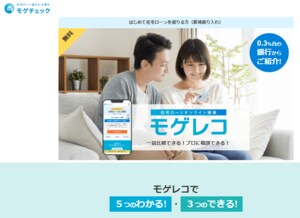 モゲチェックはオンラインで住宅ローンの相談に応じる
まずは、オンライン住宅ローンサービス「モゲチェック」のサービスの内容を見てみよう。
「モゲチェック」は、住宅ローンコンサルティング会社のMFSが2015年から展開している。
まず、住宅ローンの借り換えを検討したい人は、モゲチェックの住宅ローンオンライン提案ツール「モゲレコ」で約30項目の情報を入力。すると、今借りているローンよりも返済額が安くなる金融機関の提案を受けることができる。オンラインゆえ、全国対応している。
さらに、メッセージ機能では銀行出身の住宅ローンのアドバイザーが、借り換えに関する疑問にも答えてくれる。
銀行の審査に通るかどうかも加味した提案がもらえる上に、「無料」であるため、決して損することはないサービスだ。
一部銀行では事前申し込みを代行してもらうこともでき、「手続きが面倒くさい」と考えている人には、非常に便利なサービスだ。これまで7万人以上が利用している。
「モゲチェック」で住宅ローンを借り換えた人は
平均350万円も支払金額が減っている!
では、どんな人が相談に訪れているのか。モゲチェック鈴木健二郎氏に聞いてみた。
「利用されるお客様は、年齢も住宅ローンの残額もそれぞれ。8000万円の住宅ローンの借り換えで2200万円の削減メリットが出たこともあります。最も多いのは住宅ローン残額が2000万円から3000万円でしょうか。当社の提案で、実際に住宅ローンの借り換えに成功した人たちのメリット額は平均で350万円ほどになります」と説明する。
実際にモゲチェックで借り換えが成功した人の事例を見てみよう。
| 358万円お得に!(借り換え事例1) | |
|---|---|
| 金利 | 2.675% → 0.4%台 |
| 毎月返済額 | 月14,900円削減 |
| 総返済額 | 358万円削減 |
|
413万円お得で、団信も充実!(借り換え事例2) |
|
|---|---|
| 金利 | 1.575% → 0.4%台 |
| 毎月返済額 | 月10,000円削減 |
| 総返済額 | 413万円削減 |
| 団信 | 一般団信 → がん50%保障 |
平均350万円の借り換えメリット額があるというから、借り換えメリット額400万円は、珍しくない事例といえる。住宅ローン金利は史上最低水準であるため、借り換えメリット額が高額になりやすいばかりでなく、住宅ローンを借りている人の多くが借り換え予備軍となっている。
ただし、一つの疑問が残る。「モゲレコ」を利用しなくても、一般の人が自分で安い住宅ローンを見つけて借り換えれば、簡単に、同じようなメリット額を出せるのではないか。そう考える人も結構いるのではないだろうか。
今や、ネット上には住宅ローンに関する情報が多数ある。各銀行のホームページだけでなく、住宅ローン比較サイトも多数あるので、それらを活用して住宅ローン選びが可能と考えるのは当然だろう。それだけに、無料とはいえサービスを利用することに抵抗がある人も結構いそうだ。
そこで、「モゲレコ」を利用した場合のメリットを見ていく。
| ■モゲチェックの概要 | ||
| 借り換えによる、支払削減額 | 平均350万円を削減 (過去最大は2200万円) |
|
| 比較対象の銀行数 | 約30銀行※借り換えメリットが出やすい低金利の銀行を厳選 | |
| アフタサービス | 住宅ローン管理ツールで、再借り換えもフォロ― | |
| 手数料 |
・新規借り入れ ・借り換え →共に手数料は無料 |
|
|
【ポイント】 ・オンラインの住宅ローン比較サービスを展開 ・住宅ローン提案ツール「モゲレコ」で情報を入力すると、返済額が減らせる銀行を提案してくれる ・メッセージ機能も備わっており、金融機関出身のアドバイザーに疑問や不明点も相談できる |
||
【「モゲチェック」に頼むメリット(1)】
全国から厳選した約30の銀行の住宅ローンから比較できる!
史上最低水準という低金利を受けて、住宅ローンを借り換えようと検討している人は多い。ただし、住宅ローンを提供している銀行・金融機関は、全国で1500近くもあり、すべてを調べきることは到底不可能だ。そのため、比較するのを諦めてしまって、身近な銀行や、紹介された銀行で借り換えを検討する人が多い。
しかし、知っている銀行などが取り扱っている住宅ローンが、本当にお得な住宅ローンであるかどうかを知っている人は少ないだろう。
また各銀行は変動金利、10年固定金利、全期間固定金利など様々な金利タイプの住宅ローンを用意しているが、それぞれ得意な金利タイプがある。
手数料を安く設定していて、短期間で返済できる人にはお得な住宅ローンを用意している銀行もある。
お宝的な住宅ローンは一定数存在するのだが、よく比較せずに身近な銀行に頼って決めてしまうと、損をしやすいのだ。
その点、住宅ローン提案ツール「モゲレコ」を利用すれば、全国から厳選した約30の銀行をカバーしている。主要な銀行はすべて押さえているといっていいだろう。
「モゲレコでは、全国から厳選した約30の銀行の中から、お客様の状況に合わせて絞り込みます。提案も即時に出るので、お待ちいただくことなく借り換え先を探すことができます。」(鈴木氏)
一般の個人では到底こうした比較はできないだろう。
【「モゲチェック」に頼むメリット(2)】
「総支払額」で比較できる!
住宅ローンを選ぶ際、何といっても「金利の低さ」に注目すべきなのは言うまでもない。金利が低い住宅ローンを探して、借り換えるだけであれば、さほど住宅ローンについて詳しくなくても、ある程度のメリットは出るだろう。
ただし、そのメリット額が最大になるとは限らない。むしろ、ちょっとだけ金利が高い他行の住宅ローンを選んだ方が、借り換えメリット額が数十万円も大きいということすらある。
「そんな奇妙なことがあるはずがない」と、思うかもしれないが、これは本当のことだ。例えば以下の2銀行では、どちらがお得なのだろうか。
A銀行:金利は低いが、最初の手数料が高い
B銀行:金利は高いが、最初の手数料が安い
借り換え額5000万円の場合
そこで、借り換え額5000万円、借入期間30年という条件で、それぞれの総支払額を試算してみよう。
| 5000万円借り換えのケース(A銀行vsB銀行) (借換額5000万円、借入期間30年で試算) |
||
|---|---|---|
| 銀行名 | A銀行 | B銀行 |
| 金利 | 0.447% | 0.507% |
| 毎月の返済額 | 14.8万円 | 15.0万円 |
| 総返済額 (A) | 5344万円 | 5391万円 |
| 諸費用 (B) | 108万円 | 32.4万円 |
| 総支払額 (A+B) | 5452万円 | 5423万円 |
| どちらがお得? | ― | 28万円お得! |
結果を見ると、驚くことに、金利が高いはずのB銀行の方が、総支払額で28万円も少なかった。理由は簡単だ。総返済額(金利と元本の返済額の合計)は当然、A銀行の方が少ないが、諸費用についてはB銀行の方がはるかに安いのだ。その結果、金利が高いB銀行の方がお得という、意外な結果になった。
どちらの住宅ローンも、変動金利であればトップクラスの安さを誇るので、いずれを選んでも借り換えメリットは大きいだろう。しかし、借り換え額5000万円なのに、金利の低さだけを見て、A銀行を選んでしまうと、借換メリット額を最大化できないのだ。それもこのケースでは28万円も差がある。
借り換え額1000万円の場合
ちなみに、借り換え額1000万円だと、金利が低いA銀行が、順当にお得な住宅ローンとなる。借換額1000万円、借入期間20年という条件で、総支払額がいくらになるかを試算してみた。
| 1000万円借り換えのケース(A銀行vsB銀行) (借換額1000万円、借入期間20年で試算) |
||
|---|---|---|
| 銀行名 | A銀行 | B銀行 |
| 金利 | 0.447% | 0.507% |
| 毎月の返済額 | 4.4万円 | 4.4万円 |
| 総返済額 (A) | 1046万円 | 1052万円 |
| 諸費用 (B) | 22万円 | 33万円 |
| 総支払額 (A+B) | 1068万円 | 1085万円 |
| どちらがお得? | 17万円お得! | ― |
このように、金利が低い「A銀行」の方が、総支払額で17万円少ない。よって、少額を借り換えをするなら、A銀行の方が有力だという結論になる。
借り手によって、お得なローンは違う
住宅ローンを選ぶ際に重視すべきなのは「金利」であることは間違いないが、住宅ローンにかかる諸費用、つまり手数料や保証料、団体信用保険料なども考慮しないといけない。さらにややこしいことに、諸費用は銀行や商品によってばらばらであるだけでなく、借入残高や返済期間によって変化する。つまり、借り手によって、お得なローンは違うということになるのだ。
そこで、使うべき指標は、試算の時に使った、「総返済額」だ。「総返済額」であれば、金利、諸費用の両方をカバーできる。
「金利は低いけど、手数料が高くて、本当にお得か分からない」
「手数料が数万円ポッキリで安いけど、金利が微妙に高い気がする」
こんな時に、総返済額であれば、各銀行の住宅ローンの実力を知ることができるので、どの住宅ローンが本当にお得か判断できる。
ただし、これは個人にとっては骨の折れる作業だ。
各銀行のサイトではシミュレーションツールを使って総返済額の試算ができるが、備えている機能が銀行によって違うばかりか、正確な試算ができないサイトが多いため、あまり使えない。
例えば、民間の銀行は団体信用生命保険(団信)を無料で付帯しているが、「フラット35」は団信が任意。こうした違いを正確に計算できないことが多い。
その点、モゲチェックは、「お客様の借り換え額、借入期間に合わせて、最適な住宅ローンを見つけることができる」(MFSの塩澤崇COO)という。なぜなら、主要な銀行の金利、諸費用などのデータがあり、借り手の条件に応じて、「総支払額」を正確に計算できるシステムも持っているからだ。システムにより、最もお得な住宅ローンを簡単に探すことができ、その効果は先ほど見たように、数十万円になることもある。
手数料は一切なく提案を受けられるし、利用しない手はなさそうだ。
| ■モゲチェックの概要 | ||
| 借り換えによる、支払削減額 | 平均350万円を削減 (過去最大は2200万円) |
|
| 比較対象の銀行数 | 約30銀行※借り換えメリットが出やすい低金利の銀行を厳選 | |
| アフタサービス | 住宅ローン管理ツールで、再借り換えもフォロ― | |
| 手数料 |
・新規借り入れ ・借り換え →共に手数料は無料 |
|
|
【ポイント】 ・オンラインの住宅ローン比較サービスを展開 ・住宅ローン提案ツール「モゲレコ」で情報を入力すると、返済額が減らせる銀行を提案してくれる ・メッセージ機能も備わっており、金融機関出身のアドバイザーに疑問や不明点も相談できる |
||
【「モゲチェック」に頼むメリット(3)】
もっとも有利な金利で借りるためのアドバイスが受けられる!
住宅ローンオンライン提案ツール「モゲレコ」では、もっと有利な金利で借りるためのアドバイスも提示してくれる。例えば、年収が低かったり、転職したばかりで信用力が不足している人だと、住宅ローン審査に通る確率が低かったり高い金利でしか借りられないことがある。アドバイスにより、金利が少しでも低くなる可能性があるのであれば、是非聞いてみたいだろう。
実際にはどんなアドバイスをしているのか。
「会社の在籍期間が1年以上になればもっと審査に通る確率が上がる」
「希望借入額に対して年収が低めだから、配偶者との収入合算のほうがより安い金利で借りられる可能性が高まる」
以上のようなアドバイスができるのは、最近の審査の事例をたくさん見ており、データとして蓄積しているからだ。
もし、金利が0.1%下がったらどのくらいお得になるのか計算してみよう。前提は、借換額3000万円、借入期間30年とした。
| ■金利が0.1%下落すると、どのくらいお得?(借換額3000万円、借入期間30年で試算) | ||
|---|---|---|
| 最優遇金利 | 最優遇金利+0.1% | |
| 金利 | 1.0% | 1.1% |
| 総返済額 | 3474万円 | 3523万円 |
| どちらがお得? | 49万円お得! | ― |
金利が0.1%下がるということは、上記の条件であれば、総支払額で49万円もお得になるということだ。
なお、提案内容に関しては、様々なノウハウを蓄積している。
審査に通る確率が高い銀行が提案されるため、複数の銀行で同時に審査を申込んでおき、審査をパスした中から条件の最もいいところを選べばいい。複数の銀行に申し込むのは骨の折れる作業だが、モゲレコならば、サポートしてくれるので気が楽だ。
他にも、病気で団信保険に入れないと勝手に思いこんで、借り換えを諦めている方も多いだろう。「最近はワイド団信という保険も登場しており、借り換えるチャンスが増えている」(同)から、諦めないでほしい。
借り換えのハードルが高いと思って諦めている人でも、審査に通る方法があるかもしれないので、「モゲレコ」を利用してみてもいいだろう。
【「モゲチェック」のプロに頼むメリット(4)】
毎月のチェックで、次の借り換えチャンスも逃さない!
住宅ローン借り換えは、一度、実行したら終わりというわけではない。借り換えた金利よりも、金利が下がり、借り換え費用以上のメリットがあるのであれば、何度借り替えてもいいのだ。
そこで役に立つのが、モゲチェックが提供する「住宅ローン管理ツール」だ。借り換えを実現した後も、マイページ上で現在の金利動向や今、借り換えた場合のメリット額を確認することができる
このアフターサービスも、もちろん無料だ。類似のサービスはなく、当然ながら個人でこれを実行するのは大変骨が折れる作業であり、続かないだろう。もし再び借り換えが実現できれば、再び数十万円、数百万円の住宅ローン借り換えメリットが実現できる可能性があることを考えると、非常にお得なサービスだ。
住宅ローンの借り換えは簡単なようで、実際に申込みと煩雑な手間がかかる。10から20種類の書類作成が必要なほか、例えばウェブから仮申し込みする場合であれば、画面から150項目ほど入力するため、項目の多さや、内容を理解できないことで、途中で中断する人も少なくない。多忙な人だと、書類を用意するだけで数週間かかることもあり、申込みを考えてから実行するまでに、2、3カ月はすぐ過ぎてしまう。
その点、住宅ローン提案サービス「モゲレコ」では住宅ローンのプロが、わからないこともメッセージでサポートしてくれるため、手続きが面倒くさいと感じる人には心強いサービスだろう。
「モゲチェック」でプロの意見を聞くことで
借り換えのメリットを最大化できる可能性あり!
以上、「住宅ローンのプロ」であるモゲチェックを利用した場合に、「一般の人」が自分で借り換えた場合に比べてどのくらいお得になる可能性があるかを検証してきた。
特に以下の4つのポイントは、確かに一般の人では対応できないものが多く、借り換えメリット額を少しでもアップさせる要因になる。
◆モゲチェックで借り換えにトライしてみる理由!
(1)「モゲレコ」で全国から厳選した約30の金融機関の住宅ローンの一括比較ができる!
(2)単純な「金利」の比較ではなく、「総支払額」で比較できる!
(3)もっとも有利な金利で借りるためのアドバイスが受けられる!
(4)住宅ローン管理ツールで、次の借り換えチャンスも逃さない!
モゲチェックを活用すれば、「借り換えの手続きが面倒だ」と考えている人でも、簡単に大きなメリットを得ることができる。
自分一人で住宅ローンを探した場合よりも、大きなメリットが得られるという保証はないが、ここまで読んできたのであれば、一般の人では自分に最適で、借り換えメリット額を最大化させる住宅ローンを選ぶことがいかに困難かは実感できただろう。住宅ローン選びに迷ったり、困難と感じたら、モゲチェックの利用を検討してはいかがだろうか。
| ■モゲチェックの概要 | ||
| 借り換えによる、支払削減額 | 平均350万円を削減 (過去最大は2200万円) |
|
| 比較対象の銀行数 | 約30銀行※借り換えメリットが出やすい低金利の銀行を厳選 | |
| アフタサービス | 住宅ローン管理ツールで、再借り換えもフォロ― | |
| 手数料 |
・新規借り入れ ・借り換え →共に手数料は無料 |
|
|
【ポイント】 ・オンラインの住宅ローン比較サービスを展開 ・住宅ローン提案ツール「モゲレコ」で情報を入力すると、返済額が減らせる銀行を提案してくれる ・メッセージ機能も備わっており、金融機関出身のアドバイザーに疑問や不明点も相談できる |
||




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
