

新型コロナウイルスによる緊急事態宣言について、解除に向けた動きが出始めており、金利にも上昇傾向が見られ始めました。そうなると住宅ローンの金利はどうなるのでしょうか? 新型コロナウイルスが金利に及ぼす影響に加え、銀行・金融機関の動向をも勘案して、新型コロナウイルスの状況下でおすすめする住宅ローンについて解説します。(住宅ローン・不動産ブロガー、千日太郎)
緊急事態宣言の解除が意味するものは?
こんにちはブロガーの千日太郎です。
新型コロナウイルスの感染拡大で日本政府は「緊急事態宣言」を発令しましたが、5月14日までの状況によっては、前倒しして緊急事態宣言を解除する可能性が出てきました。
あくまでこれは千日太郎個人の見解にすぎませんが、大阪府の吉村洋文知事と西村康稔経済再生相との具体的な指標に関するやり取りを見ていると、政府は今の時点から14日に解除することをほぼ決めていて、後出しでそれを後押しする数値基準を出そうとしているように見えます。もし、政府としてあらかじめ明確な基準を設けてしまい、14日にそれをクリアできないと経済活動を再開することはできなくなってしまいますからね。
既に欧米各国では、新型コロナウイルスの感染拡大で停滞した経済活動を再開する動きが出始めています。投資家心理が上向いたことで比較的安全な資産とされる債券には売りが出て、債券価格は下がり、長期金利は上昇しつつあるのです。
【関連記事はこちら】>>新型コロナウイルスで住宅ローン金利が上昇へ!? 今後おすすめの住宅ローンを徹底解説
緊急事態宣言解除の場合のフラット35の動向
以下のグラフは、30年超の超長期固定金利の住宅ローンの代表である「フラット35(買取型)金利」と「長期金利(10年国債金利)」の金利推移を2020年1月から2020年5月までまとめたものです。
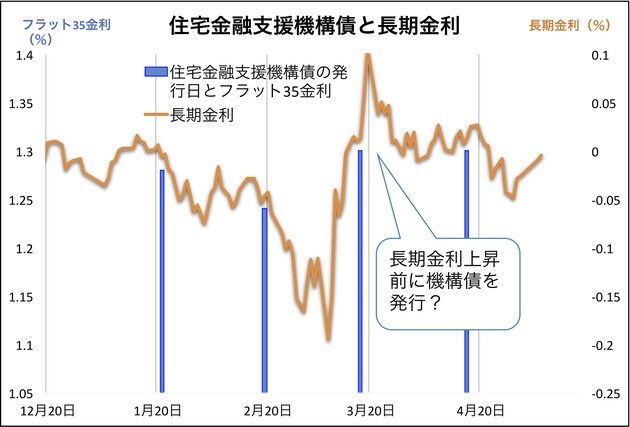
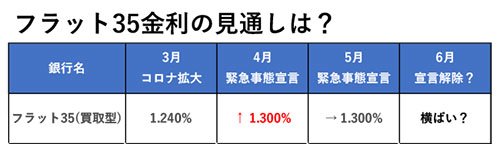
通常、フラット35の金利は、前月の20日前後に決定します。住宅金融支援機構が20日前後に住宅金融支援機構債を機関投資家向けに発行して、その金利をベースに翌月のフラット35の金利が決まるのです。もし、ゴールデンウイーク中の金利水準のまま5月20日頃を迎えれば、金利は若干低下する見通しです。
しかし、その前の5月14日に緊急事態宣言を解除するかどうかの見直し発表があります。緊急事態宣言の解除は金利の上昇要素ですね。すでに「再開するだろう」というムードが醸成されつつありますから、14日までの間に緩やかに長期金利に反映されていくものと思います。
こうしたケースでは少し早めに住宅金融支援機構債の表面利率を発表するケースがあります。4月のフラット35金利決定の際は、恒例の「前月20日」よりも早い、3月18日に住宅金融機構債の金利が決定しています。上記のグラフのように、長期金利が0.1%に上がる前に住宅金融支援機構債の表面利率が発表された結果、フラット35の金利がイレギュラーな事象で上がりすぎずにすみました。
5月14日に解除に向けての見直しが行われることは今から分かっています。住宅金融支援機構もその前後で長期金利が上昇する可能性があると考えているはずです。今後、5月14日に向けて長期金利が上がっていくようならば少し早めに住宅金融支援機構債の表面利率を発表するかもしれません。
そのため6月の金利は、おおむね横ばいで推移すると予想しています。
緊急事態宣言解除の場合の民間の金利動向は?
民間金融機関・銀行の住宅ローンは月末時点で決定されますので、14日に前倒しで経済活動が再開されてから2週間経過した時点での金融市場の長期金利が反映されます。
なお、6月は銀行の第1四半期の決算月です。4月、5月は新型コロナウイルスの感染拡大のため、かなり収益が低迷していますので、6月に少しでも取り戻したいという方向に動きやすいですね。そうなると、手数料収入や融資残高を獲得するために、低金利競争が再燃する可能性があります。
しかし一方で、6月はもともと完成物件が少なく、市場全体のパイ自体が小さいという問題があります。また、4月までの経済活動自粛によって工事が遅れており、5月14日に再開できたからといってすぐ6月に間に合うような簡単なものでもありません。住宅ローンの争奪戦としては、第2四半期(中間決算)末の9月にフォーカスしたものになる可能性もあります。
このように、5月14日に経済活動が再開されると仮定したとしても、住宅ローンの金利をどうするかは各銀行にとって大きな経営判断となりますので、銀行によっても対応に差が出そうです。しかし、自粛の時点から低金利の商品を打ち出している銀行は経済活動再開後にも低金利を継続する可能性が高いので、今から要チェックです。
以下で、各金利タイプ別の見通しを解説しましょう。
30年以上の超長期固定金利の動向
以下の表は、コロナショックの起こった3月から5月までの民間の金融機関・銀行の超長期固定金利の金利動向とフラット35(買取型)の金利動向です。
4月から5月にかけて金利を下げた銀行と上げた銀行に真っ二つに分かれていますが、両者を分けたポイントはフラット35(買取型)の金利です。
もともと、フラット35(買取型)よりも高い金利だった銀行は金利を下げており、フラット35(買取型)よりも低金利だった銀行は金利を上げる方向に動いているんですよ。経済の先行きがまだ不透明感があるために、どうしても超長期固定金利の指標とも言えるフラット35の金利に寄せようとする動きとなっているのです。
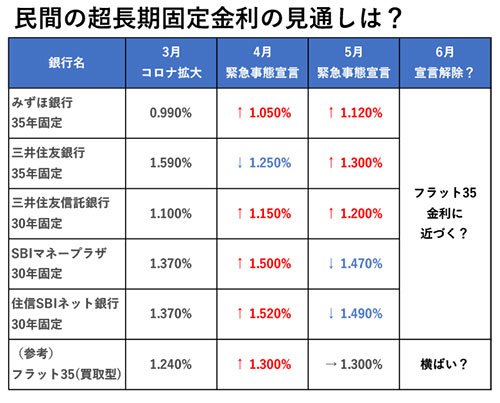
6月のフラット35(買取型)がどうなるかは5月20日前後の住宅金融支援機構債の表面利率の発表で予想できますので、それによって6月の民間銀行の超長期固定金利も予想できますね。フラット35の金利よりも低い金融機関は横ばいまたは上昇し、フラット35の金利よりも高い金融機関は横ばいまたは低下するでしょう。
20年前後の固定金利は1%未満ならおすすめ
2020年5月の20年固定金利は上下駄銀行と、下げた銀行がありました。5月の最低金利は横ばいとしたSBI新生銀行で、0.95%です。
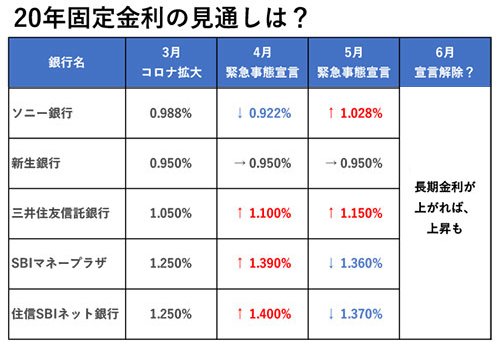
こうした動きから、今後長期金利が上がれば、他行も同様に上げる可能性が高いと思います。
なお、金利が1%未満であれば、住宅ローン控除によって1%の税金のキャッシュバックがある間は住宅ローン残高が多いほど逆にもうかりますので、おすすめです。
10年固定金利と変動金利はおおむね横ばい
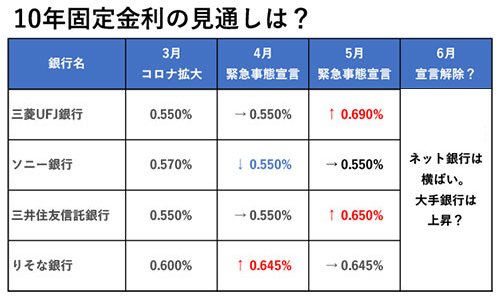
これまで主要銀行の住宅ローンは10年固定をメインとして価格競争の様相を呈し、ほぼ限界まで下がりきっている状態で、これ以上下げると銀行が最低限の利益を取れない状態になってきます。10年固定金利の最低金利は3月から5月にかけて横ばいの0.55%となっています。
4月から5月にかけてネット銀行は横ばいなので、6月以降も基本は横ばいでしょう。ただし大手銀行が上げてきているので、今後は上がる可能性があります。
変動金利も、横ばいの見通し
変動金利は日銀の政策金利の影響を受けますので、黒田東彦総裁が政策金利を上げれば、変動金利が上がり、黒田総裁が政策金利を下げれば全ての銀行で一斉に変動金利が下がるのがセオリーです。
リーマンショック以後、日銀は景気を上向かせるために政策金利を下げることで、短プラを低い水準に抑えようとしてきました。ところが、日銀が政策金利をマイナス0.1%にまで下げても、短プラはまったく下がらず今に至っています。
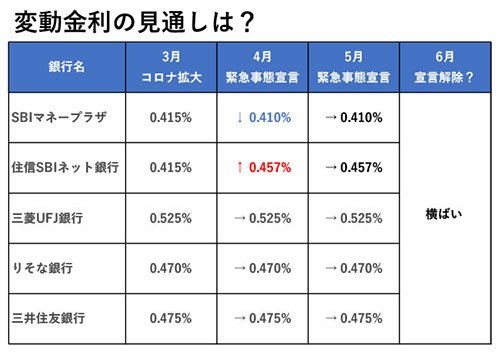
つまり、政策金利の影響を受ける変動金利は、今の水準が底でありこれ以上は下げられない水準まで下がっているという状況なのです。直近の金利動向は以下の表のように横ばいであり、6月の金利はそのまま横ばいで推移しそうです。
まとめ~新型コロナウイルス環境下では複数の金利タイプで審査を通すべし
新型コロナウイルスに関連しておすすめの住宅ローンと注意すべき住宅ローンは以下のようにまとめることができるでしょう。
■金利上昇の可能性がある金利タイプ(5月に金利引き上げ)
超長期固定金利(民間銀行)
20年固定金利
10年固定金利(大手銀行)
■金利上昇の可能性が低い金利タイプ(5月の金利横ばい)
フラット35
10年固定金利(ネット銀行)
変動金利
4月から5月にかけて金利を上げているタイプの住宅ローンで審査を通している人は注意が必要です。ネット銀行の10年固定や変動金利でも審査を通しておいた方が良いと思います。
ただし、ここで書いた金利予想は一定の仮定に基づく予想ポリシーに従って導き出した千日個人の予想であり、実際の金利の動きとは異なってくる可能性は大いにあります。基本的に複数タイプの住宅ローンで審査を通しておき、想定外の事態に対する保険としてください。




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
