

住宅ローンを借りたいが、「キャッシングなど、ほかに借り入れがある」という人は審査で落ちることが多い。そんな時に頼りになるのが、住宅ローン用の「おまとめローン」だ。おまとめローンを活用し、既存借り入れの毎月返済額を抑えれば、住宅ローンを借りられる可能性が高まるのだ。ただし、借入額が多くなるので、ファイナンシャルプランナーなどとの相談が不可欠となる。(フリージャーナリスト:福崎剛)
住宅ローン向け「おまとめローン」とは
「おまとめローン」とは、複数の金融機関からの借り入れを一つにまとめるローンだ。たとえば、マイカーローン、教育ローン、カードローン、キャッシングなど、借入期間や借入金額が異なるローンを、比較的低金利のローンにまとめることで、毎月の返済額を抑えるというものだ。
通常、おまとめローンの借入期間は10年、長くても15年を上限に設定されている。そのため、金利が低くなって返済の負担は軽くなっても、毎月返済額が大きく減少することはない。
そこで注目されるのが、住宅ローンとセットで借りるのに向いている「おまとめローン」。金利はカードローンより低い2%台。さらに、借入期間を最長35年に設定できる、ノンバンクや一部の地銀が提供している商品だ。
おまとめローンを活用して、多数の人に住宅ローンの借り入れを実現させてきた実績がある株式会社ニコニコ住宅ローンの田中伸氏は、以下のように説明する。
「おまとめローンを提案するのは、複数の借り入れがあり、住宅ローンの審査で否決されたり、否決されそうな人です。それも個別で事情が違っているので、おまとめローンで解決できる場合もあれば、うまくいかない場合もあります」
おまとめローンを活用すれば、誰でも住宅ローンを借りられるわけではない。とはいえ、可能性が高まるのは確かだ。
こうした商品は、住宅ローンに詳しいファイナンシャルプランナーが取り扱っているケースが多く、不動産業者によっては紹介してくれることもあるだろう。
おまとめローン活用で、住宅ローンが借りられる仕組み
「おまとめローン」を活用すると、どうして住宅ローンを借りやすくなるのだろうか。
キャッシングなどの借り入れは金利が高い。貸付額10万円未満の場合は、金利20%までとなっている。おまとめローンなら金利は数%と低いので、負担が軽くなる。また、借入期間が長いというのも住宅ローンとセットになったおまとめローンの特徴だ。
「多くのおまとめローンは、融資期間が10年ほどと短いため、毎月返済額は少ししか減らすことができず、ローンをまとめる効果としては小さいですが、”住宅ローンを借りることを想定したおまとめローン”なら、最大35年の融資期間が可能で、毎月返済額を抑えることができます」(田中氏)
実は、住宅ローンの審査においては、「返済比率」を重視する。計算方法は、「返済比率(%)=年間返済額÷年収×100」となる。
固定金利型の住宅ローン「フラット35」を提供する住宅金融支援機構は、年収に対する返済額の比率を基準として公表している。たとえば、年収が400万円未満であれば返済比率は30%以下、年収400万円以上なら返済比率は35%以下としている。
【図表】住宅ローン「フラット35」の利用条件(返済比率)
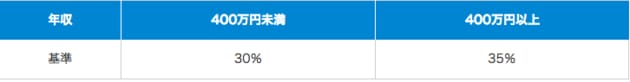
この返済額には、キャッシングや教育ローンなど、既存のローンも計算に入れる。ただし、住宅ローン審査では、既存のローンの「総借入額」が問題になるのではなく、「毎月返済額」がいくらかが重要となる。おまとめローンで借入期間を長期に設定すれば毎月返済額は少なくなるので、住宅ローンの審査に通りやすくなるという仕組みだ。
「たとえば、100万円を金利2%で借り、1年で返済するとなれば、毎月8万5000円必要です。しかし、返済期間が住宅ローンのように長期になれば毎月の支払額は抑えられます。100万円を30年で返済するなら、毎月の支払いは3700円ほど。これなら住宅ローンを借りても、無理なく返済が可能になります」(田中氏)
ただし、借入期間が長くなることで、総支払額は増加してしまう。既存のローンが残っているような人が、住宅ローンを払いきれるのかという問題もある。そのため、おまとめローンは、あくまでも金融の専門家のアドバイスの下で住宅ローンに申し込むのが無難だ。
手続きについては、借り入れまでの期間を短縮するため、おまとめローンと借り換えローン(住宅ローン)は、同時に申し込むケースが多い。住宅ローンの審査は、おまとめローンが通った場合の毎月返済額を前提として審査してくれる。いわゆる「停止条件付き審査」というもので、これにより、迅速に手続きを進められる。
以上がおまとめローンの概要だ。おまとめローンには、メリットとデメリット両方あるので、改めて確認しておこう。
・既存のローンを一本化できる
・家計の金銭管理がしやすくなり、毎月の返済額が抑えられる
【デメリット】
・借入額が膨らみやすく長期の返済になるため、総支払額は増える
おまとめローンの活用で、住宅ローン審査に通った事例
ここからは、おまとめローンを活用して住宅ローンの審査に通った成功事例を見ていこう。
なお、以下で紹介する事例は、すべて「貸金業者」と呼ばれる、いわゆるノンバンク系の金融機関が取り扱うおまとめローンを利用し、住宅ローンは審査が比較的緩い「フラット35」を借りた。
事例1:おまとめローンで返済比率を下げ、住宅ローンの審査をパス!
事例1では、当初の計算で返済比率が44.4%になっていたため、住宅ローンの借り入れができなかった。そこで、おまとめローンを活用して、返済比率を35%以下にしたケースだ。
「この方は、住宅ローンの審査で否決されたため相談に来たケースです。趣味で高級時計のコレクションをしている方でした。その趣味で、金利の高いローンの借り入れがあったことがネックでした。そこで、おまとめローンを使って返済比率を下げました」と、田中伸氏は説明する。
・会社員46歳、年収670万円
・既存借り入れ(個別割賦7件):170万円(年間合計返済額)
・購入物件:中古マンション(平成9年築)
・住宅ローン:3430万円(うち諸費用240万円)
・融資期間:33年
・当初返済比率:44.4% ⇒ おまとめローン導入後:34.3%
割賦をすべておまとめローンで借り換えて、マイホーム取得を実現
「フラット35」は、審査基準(返済比率)を満たせば、銀行独自の住宅ローンよりも比較的借りやすいのが特徴だ。しかし、キャッシングなどほかの借り入れがある場合は、借入額が減額されるため、住宅ローンを組めたとしても融資額が低くなり、住宅購入を実現するのは難しい。
事例1では、事情を把握したうえでおまとめローンを活用した結果、返済比率を35%以下にできたので、希望額の満額を借り入れることができた。
事例2:親の介護リフォームローンを抱えながら、住宅ローンの審査をパス!
事例2は、720万円もの既存ローンがあったが、住宅ローンを借りられたケースだ。
「既存のローン額が合計720万円もありました。金利5%超のカードローンやキャッシングを抱え、さらに親の介護リフォームローンも借り入れていました。そのため、すでに他行の住宅ローンの審査で否決されていました。そこで、一部の既存ローンを残して、おまとめローンで借り換えたのです」と、相談を受けた田中伸氏は説明する。
・会社員50歳(勤続3年)、年収660万円
・既存ローン(4件):720万円、おまとめローン:210万円
・購入物件:中古マンション(平成9年築)
・住宅ローン:3230万円(うち諸費用280万円)
・融資期間:28年
・自己資金なし、既存ローン4件(カードローン、キャッシングなど)
おまとめローンで借り換え、既存ローンの1件はそのまま残した
事例2では、親の介護のためのリフォームローンを組んでいたこともあり、借り入れが膨らんでいた。老老介護の時代と言われる今、実家のバリアフリー化など、必要に迫られてリフォームローンを組むケースもある。しかし、住宅ローンの審査では、借り入れの理由はまったく考慮されない。既存の借り入れの事情にかかわらず、すべて加味された上で審査される。
この事例でもおまとめローンを活用したが、問題があった。おまとめローンは、ノンバンクが提供しているものだったので、貸金業法の「総量規制※」により、年収の3分の1までしか借り入れができない。そのため、おまとめローンで借り換えた金額は210万円になっている。既存ローンの一部はそのままとしながらも、返済比率を下げることで住宅ローンの融資基準をクリアし、住宅取得を実現した。
貸金業は、過度な借り入れをさせて多重債務に陥らないように、年収の3分の1までしか貸し付けができない「総量規制」がある。つまり、年収600万円であれば、その3分の1の200万円までしか貸金業者から借り入れることができないというわけである。そのため、ファイナンシャルプランナーなど金融の専門家の下で、返済計画をしっかり立ててから借り入れることがベターだろう。
引用元:「日本貸金業協会」サイトから
全ての人が審査に通るわけではない!
以上の2事例は、おまとめローンを活用して住宅ローン審査にパスして融資を受けられた成功事例だ。
ただし、おまとめローンを使えば、すべての人が住宅ローンを借り入れできるわけではない。実際、ニコニコ住宅ローンの田中氏を頼って相談に訪れても、審査で否決され、融資が叶わない事例もあるという。
ただし、カードローンやクレジット支払いの延滞などがあったケースでは、「あと数年で個人の信用情報が更新されれば、借り入れが可能になる事例もあり、申し込むタイミングがポイントになることもある」(田中氏)という。
個人の信用情報がわかる指定信用情報機関のCIC(クレジットカード系)、JICC(消費者金融系)、KSC(銀行系)で、過去のローン延滞記録が残っている場合は、住宅ローン審査で否決される場合が多いが、延滞履歴は1〜5年で消えるので、それを待って申し込めば、審査でマイナス評価を受けることがなくなり、融資される可能性が大きくなるのである。
【関連記事はこちら】>>ローンの延滞歴がある人でも住宅ローンは借りられる? 遅延・滞納が与える影響や信用情報の裏側を大解剖!
「おまとめローン」は便利だが、借り入れは熟考の上慎重に
おまとめローンによる借り入れを成功させるには、信頼できる金融の専門家のアドバイスが不可欠である。無理に借りて、住宅ローン破綻をしてしまっては、元も子もない。長期借り入れになる住宅ローンだからこそ、慎重に熟考したい。
ホームローンドクター株式会社の代表で、住宅ローンに詳しい淡河範明氏は、「おまとめローンの取り扱いは慎重にすべきだ」と語る。
「おまとめローンを使って、毎月返済額が削減されても、借入期間が長期化するので、その支払い負担は増えます。その負担増が問題ないかどうかは、それぞれの家計によって異なるため、個別に判断する必要があります」と淡河氏は、毎月の返済額が抑えられることよりも、長期化されることで支払い負担が大きくなることに注意すべきだという。
「どんな資金計画であっても、キャッシュフローとストックの水準でチェックするしかありません。つまり、ローンをおまとめすることで、キャッシュフロー(収入や支出といったお金の流れ)がどれだけ改善され、長期の支払いが可能なのかを吟味すべきです。また、将来必要となる教育資金や老後資金を十分に準備(貯蓄)できるのかを確認することも大切です。」と、淡河氏は説明する。
繰り返しになるが、住宅ローンを借りる場合、決して「おまとめローン」ありきで考えないことだ。また、おまとめローンで住宅ローンの融資を受けられたとしても、安心せずにできるだけ早めに繰り上げ返済をするように心がけるのが賢明だ。
FPなどのアドバイスを受ける
以上のように、「おまとめローン」は、既存ローンの借り入れがある場合など、そのままでは住宅ローン審査をパスしにくい場合に活用できる。
ただし、おまとめローンは借入額の増加や、借入期間が長期化し支払い負担が増えるというリスクがあるため、信頼できる金融の専門家、ファイナンシャルプランナーなどのアドバイスを受けて活用を考えたいし、必ずしも住宅ローンの借り入れに成功するとは限らないことに注意したい。
【関連記事はこちら】>>アルバイトや年収200万円未満でも、住宅ローンは借りられる? 年収が低くても借りられる銀行、商品を紹介!




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
