

住宅ローン金利は2026年6月のフラット35が3.21%まで上昇しました。高いと感じる方が多いと思いますが、じつは過去30年の推移でみれば異常な水準ではありません。注意すべきは金利水準よりもその上昇スピードです。本記事では、フラット35の状況を踏まえて変動金利、固定金利の判断の結論を出します。(公認会計士・千日太郎)
フラット35の6月の金利3.21%は過去30年で見れば異常な高金利ではない
こんにちは、公認会計士の千日太郎です。
2026年6月、フラット35の金利は3.21%になりました。3%台という数字だけを見ると、かなり高いと感じる人が多いと思います。特にこの数年、フラット35は1%台から2%台前半で借りられる時期が長く続いていたため、3.21%という水準は心理的なインパクトが大きいです。
ただ、住宅ローンは35年という非常に長い期間付き合うものです。フラット35は、借りた時点の金利が最後まで固定されるため、その金利が35年という長期の中で割高なのか、割安なのかをまずは冷静に見ておく必要があります。
目先の上昇幅だけで判断すると変動金利に飛びつきたくなりますが、変動金利は将来上昇する余地があります。
フラット35の金利3.21%が本当に高いのか、過去30年の金利水準と比較したうえで、変動金利か固定金利かどちらを選ぶべきかをみていきます。
1990年代までさかのぼると、今のフラット35に相当する住宅金融公庫の全期間固定金利も変動金利も、今より高い水準で推移していた時期があります。バブル崩壊後の金利低下局面を含めても、3%台の長期固定金利は決して見たことのない水準ではありません。
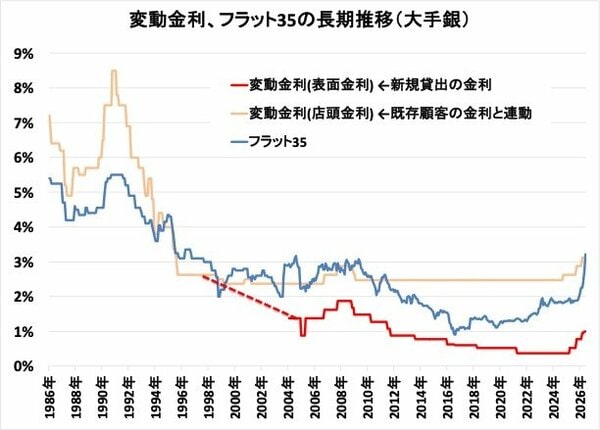
もちろん、30年前と今では社会・経済環境から住宅価格まで全てが違うため、単純に昔はもっと高かったから問題ないと述べるつもりはありません。
ただ、少なくとも金利水準そのものだけを見れば、金利3.21%は歴史的に異常な高金利ではなく、金利のある世界では通常の範囲内に戻ってきたという見方ができるのも確かです。
フラット35の金利はリーマン・ショック直前と同じ水準
もう少し現実的な比較として、リーマン・ショックが起こる2008年から現在までの金利推移を見ます。
この時期のフラット35は、団信込みでおおむね3%から3.5%程度で推移していました(当時は団信が別建てとなっており、団信を付けると約0.358%の上乗せだったのでそれを反映しています)。
そう考えると、2026年6月の3.21%は、リーマン・ショック直前の長期固定金利とほぼ同じ水準です。
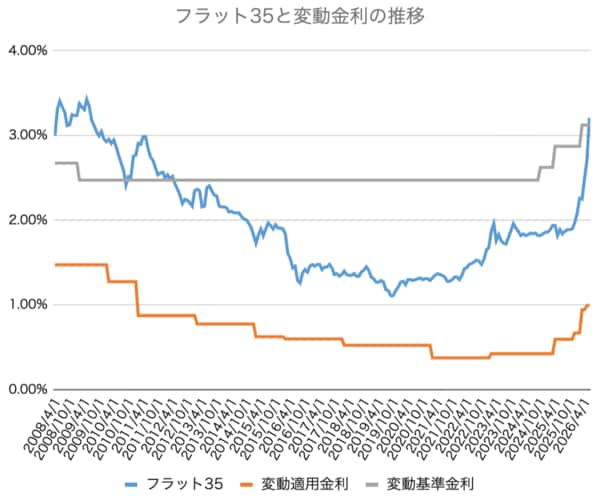
つまり、2026年6月現在のフラット35は、その水準だけ見ればリーマン・ショック直前の2008年頃に戻ったと言えるでしょう。これが最初の結論です。
たしかに3.21%という金利は、ここ数年の感覚では間違いなく高いですが、最近の長期固定金利の推移の中で見ると異常値とは言えないのです。
現在の変動金利はリーマン・ショック直前より低い
では、変動金利はどうでしょう。ここが今回の比較のポイントです。リーマン・ショック直前の変動金利は、現在よりも高い水準でした。現在の主要銀行の変動金利は、すでに上がってきたとはいえおおむね1%前後です。それに対して、2008年前後の変動金利は1.5%前後の水準でした。
つまり、フラット35はリーマン・ショック直前とほぼ同じ水準まで戻ってきた一方で、変動金利はまだ当時より0.5%ほど低い。2026年6月現在は、変動金利の方が割安なのです。
ただし、変動金利には上がり代があります。日銀は、6月16日の金融政策決定会合で、政策金利を1.0%に引き上げることを決定しました。今後、さらに利上げが続けば変動金利は段階的に上がります。変動金利は、まだ将来の利上げを十分に織り込んでいないため、低いのです。
一方、フラット35はすでに長期金利の上昇を先取りする形で上がっています。変動金利はこれから上がる局面にある。対してフラット35はすでに上がっているため、今後は下がり代があると見ています。
異常なのは金利水準ではなく、上昇ペースである
フラット35は、2025年末頃まで2%を下回る水準で、まだゼロ金利時代を引きずった低い固定金利が残っていたわけです。そこからわずか半年ほどで3.21%まで一気に上がってきました。
一方で、リーマン・ショック前の3%台から2%弱まで下がるには約7年かかりました。つまり、下がる時は何年もかけてゆっくり下がったのに、上がる時は半年程度で戻ってきた。この上昇スピードこそが、今回の最大の問題です。
住宅ローンを組む人にとっては、金利水準だけでなく、いつ申し込んでいつ実行するかが重要です。フラット35は申込時ではなく実行時の金利が適用されるため、3カ月前に2%台前半を想定して資金計画を立てていた人が、実行時には3%台になっているということも起こります。
たとえば、4,500万円を35年、元利均等・ボーナス払いなしで借りる場合、2.08%と3.21%では毎月返済額も総返済額も大きく変わります。毎月返済で2.7万円前後、総額では1,158万円の差になります。だからこそ、今のフラット35を評価するときは、急に上がったことで当初の計画が崩れる点を重く見る必要があります。
フラット35の金利は長期金利の上昇と逆ザヤ縮小のダブルパンチで上がった
さらに短期のスパンで詳しく見ていきましょう。2020年3月から2026年6月までの推移を見ると、急上昇の理由がより分かりやすくなります。
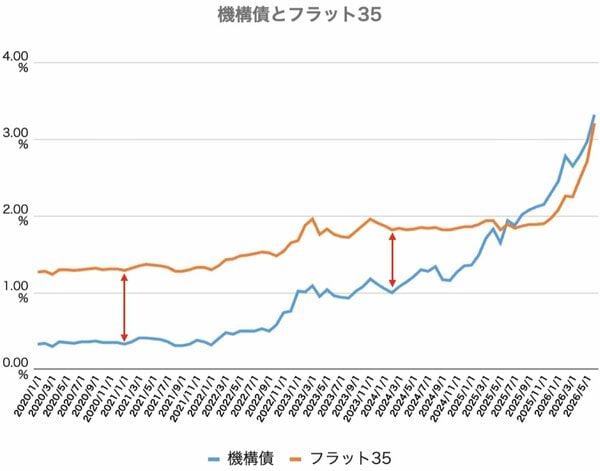
フラット35の金利は、住宅金融支援機構が市場から資金を調達する機構債の表面利率と密接に関係しています。機構債はいわばフラット35の仕入れ金利です。
本来であれば、機構債で集めた金利よりも高い金利でフラット35を貸し(利ザヤ)、そこから事務コストや信用コストをまかなう必要があります。2020年〜2022年ごろまではその利ザヤは0.9%〜1.0%あり、そこから長期金利の上昇とともに利ザヤを縮小してきました。
2024年から2025年にかけては、「子育てプラス」などの金利引き下げ制度もあり、フラット35は非常に使いやすい状況でした。そして2025年6月以降は、機構債の表面利率よりも低い金利でフラット35を提供する逆ザヤの状態となっていました。
機構が利ザヤを圧縮してでも低金利を維持していましたが、長期金利がここまで上がると、いつまでも逆ザヤを続けることは難しくなってきたのです。
ここ数カ月で起きたのは、長期金利そのものの上昇に加えて、この逆ザヤを縮小する動きです。フラット35の金利は長期金利の上昇と逆ザヤ縮小のダブルパンチで上がったわけです。
【関連記事】>>フラット35の金利、手数料を徹底比較
これから住宅ローンを借りる人が取るべき行動は?
では、今後フラット35はどうなるのか。ここは実行時期によって考え方が変わります。
1カ月から3カ月以内に実行する方
まず、1カ月から3カ月以内に実行する方は、大きな金利低下は期待しない方がいいでしょう。長期金利が多少下がったとしても、機構が逆ザヤを縮小し、最終的に利ザヤを確保する方向へ戻していくなら、フラット35の下げ幅は抑えられるからです。
今後、数カ月で3.21%から一気に2%台前半へ戻るという見方は、現実的ではありません。短期では、今の高い水準を前提に変動金利と比較する必要があります。
半年から1年先に実行する方
一方で、半年から1年先に実行する方は少し見方が変わります。今回の上昇ペースはかなり急で、過去にもここまで短期間に上がり続けた例は多くありません。長期金利が落ち着けば、フラット35にも一定の下がり代が出てくる可能性があります。
半年以上先にローン実行予定の人は、変動金利とフラット35の両方で審査を進めておき、実行時点の金利を見て判断するのが現実的です。フラット35一本に決め打ちするのでも、変動一本に絞るのでもなく、選択肢を残しておくことが重要です。
金利上昇局面で、変動金利か固定金利かを判断するときの考え方
2026年6月現在の金利でシミュレーションすると、割安な変動金利の方が有利になりやすいと言えます。フラット35が3%台に乗ったことで、シミュレーション上の支払い額の差はかなり大きくなりました。
ただし、それだけで変動金利を選ぶべきだとは言えません。フラット35には、これ以上金利が上がらないという保証があります。これは数字には直接出にくいですが、生活基盤を安定させるうえでは大きなメリットです。
変動金利の低金利は、将来の金利上昇リスクを自分で引き受けるということです。金利が想定以上に上がったときに、収入の増加で吸収できるか、繰り上げ返済する資金があるか、あるいは最悪の場合に売却も含めて対応できるか。ここまで考えて判断する必要があります。「固定金利が払えないから仕方なく変動金利にする」という選び方はおすすめしません。
一方、フラット35は毎月返済額を固定できる代わりに、現時点では高めの保険料を払う選択になります。その保険料が自分にとって高すぎるのか、それとも安心料として合理的なのかが判断の分かれ目でしょう。
もし、固定金利で返済の許容範囲を超えてしまうのであれば、予算の見直し、自己資金額、住宅の仕様、あるいは建築時期も含めて再検討してください。
住宅ローンは借りることよりも返し続けることのほうが重要です。筆者自身は「実現したい家」よりも「安心して住み続けられる家」を優先したいと考えています。
住宅ローンに普遍的な正解はありません。変動金利は低コストだが不確実、固定は高コストだが安定という構造を理解したうえで、自分がどちらのリスクを引き受けるのかを決めてください。それが、金利のある世界で住宅ローンを選ぶ判断基準です。
【関連記事】>>住宅ローンの金利推移(変動・固定)は? 最新の動向や金利タイプの選び方も解説




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
