
住宅価格の高騰により「買いたくても自分たちの年収ではとても買えない」と諦めかけている人が少なくないのではないだろうか。そのため、金融機関では最長35年の返済期間を40年、50年に延長して買いやすくする動きが強まっている。35年超のローンならどれくらい返済負担が減り、マンションが買いやすくなるだろうか。(住宅ジャーナリスト・山下和之)
首都圏のマンション購入には1,000万円以上の年収が必要な時代
不動産経済研究所の調査によると、2025年度の首都圏新築マンションの平均価格は9,383万円。2015年度は5,617万円だったから、10年で67.0%も上昇したことになる。
※出典:不動産経済研究所「首都圏 新築分譲マンション市場動向2025年度(2025年4月〜2026年3月)」
仮に2015年度に全額ローンを組めたとすれば、毎月返済額は18万6,070円(借入額5,617万円、金利2.0%、35年元利均等・ボーナス返済なし)。年収に占める年間返済額の割合である返済負担率を、銀行の審査基準の上限の35%とした場合、必要な年収は638万円。平均的な会社員でも新築マンションを手にできたのではないだろうか。
しかし、2025年度の9,383万円のマンションを購入するとなると、毎月返済額は31万823円となり、必要な年収は1,066万円と1,000万円を超えてしまう。かなりの高額所得者でなければ、手が届かない状況になっている。
まして、首都圏でも東京23区となると、いよいよ手に負えなくなる。2025年度の23区の平均は1億3,784万円だから、全額ローンを組んでの試算では毎月返済額は45万6,612円で、必要年収は1,566万円になる。
住宅ローンの返済期間を延長する銀行が増えている
こうした現状では、新築マンションが売れなくなるし、銀行にしてみれば住宅ローンを利用してもらえなくなる。
そこで、住宅価格高騰下でも住宅ローンを利用してもらえるよう、住宅ローンの返済期間を40年や50年に延長する銀行が増えている。返済期間を長くすれば、毎月の返済額が減って買いやすくなる。
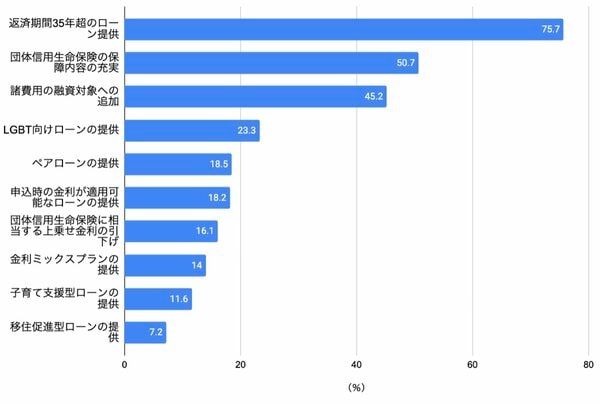
住宅金融支援機構では民間金融機関を対象に、住宅ローンへの取り組みを調査している。その中で、住宅ローンの積極化姿勢として、どのような商品力強化に取り組んでいるかを質問している。
その結果が図表1で、回答の中でもっとも多かったのが「返済期間35年超のローン提供」の75.7%だった。2位の「団体信用生命保険の保障内容の充実」(50.7%)に25ポイントの差をつけている。35年超のローンの開発・促進が金融機関にとってもっとも大きな関心事となっているわけだ。
図表1 住宅ローンの商品力強化の取組み(上位10項目)
35年超の住宅ローンは、地方銀行や大手銀行、ネット銀行が実施し、今や住宅金融支援機構でもフラット50を実施するようになっている。
それに応じて、35年超の返済期間で住宅ローンを利用する人が増えている。住宅金融支援機構の「住宅ローン利用者実態調査」によると、2026年1月調査で「40年超〜」は5.5%、「35年超〜40年以内」は17.9%で、35年超の合計は23.4%とほぼ4人に1人に達している。若い世代ほど利用率が高い。
50年返済なら必要年収が100万円以上減少する
では、実際に超長期ローンでは、どんなに借りやすくなるのか、どれくらい借入可能額が増えるのだろうか。
まず返済期間別の返済額と必要年収は図表2のようになっている。共通条件は借入額5,000万円、金利2.0%、元利均等・ボーナス返済なし。返済負担率別に試算している。
図表2 返済期間別(35〜50年)の返済額と必要年収
設定条件:借入額5,000万円、金利2.0%、元利均等・ボーナス返済なし、返済負担率35%
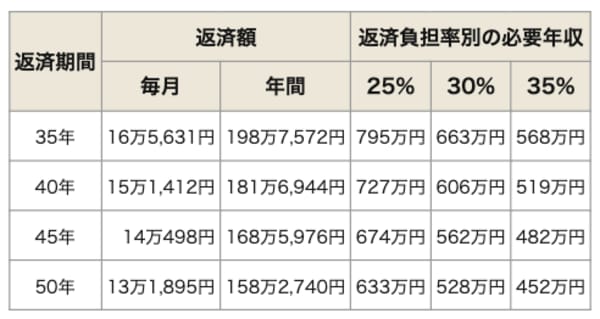
返済負担率とは、年収に占める年間返済額の割合のことで、多くの金融機関では上限を35%としている。ここでは借入可能額が多くなる返済負担率35%で必要年収を試算する(年収がさほどでない場合、返済負担率35%では家計への負担が重くなり過ぎるので、25%程度までに抑えるのが無難である)。
従来の最長返済期間であった35年返済では毎月返済額が16万5,631円で必要年収は568万円。それが50年返済では毎月13万1,895円、必要年収は452万円まで減少する。若くてまだ年収がさほどでない人も購入できる。
1億円以上のマンションも購入可能に
超長期ローンが可能になって返済負担が軽くなれば、借入可能額が増えて、高額のマンションも買えるようになる。図表3は返済期間によって、どれだけ借入可能額が増えるのかを年収別に示している。
図表3 返済期間別(35〜50年)の年収別借入可能額
設定条件:金利2.0%、元利均等・ボーナス返済なし、返済負担率35%
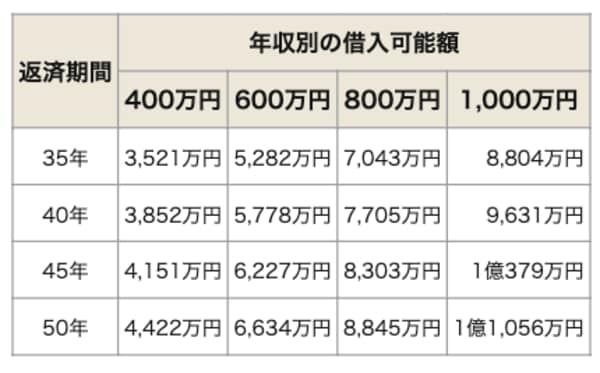
年収600万円の場合、 35年返済では借入可能額は5,282万円だが、返済期間40年では同5,778万円に、45年では同6,227万円に、50年返済では同6,634万円に増える。50年返済を利用できれば、35年返済より借入可能額が1,350万円以上増加する。その分、購入する住まいを広くしたり、より利便性の高いエリアで購入したりすることが可能になる。
首都圏の新築マンションの2025年度の平均価格は9,383万円だが、都下は6,823万円、埼玉県は6,306万円、千葉県は6,828万円、神奈川県は7,481万円。1億円以上の23区は無理でも、都下や周辺3県なら自己資金次第で購入が可能になる。
超長期ローンにはデメリットもある
しかし、返済期間35年超の住宅ローンはメリットばかりではないため、慎重な姿勢が欠かせない。
まず注意しておきたいのが、誰でも50年返済を利用できるわけではない点。通常、住宅ローンには「完済時年齢満80歳まで」という規定があるので、50年返済を利用できるのは20代の若い人たちで、30歳以上では45年、40年などに制限される。
また、35年超のローンでは35年以下に比べて金利が高くなる。たとえば2026年6月のフラット35は返済期間21年から35年が3.21%に対して、36年から50年は3.38%となっている。民間でも、三菱U F J銀行では返済期間31年から35年が3.92%に対して、36年から40年は3.98%となっている。
利用したい金融機関の条件がどうなっていて、自分の条件なら何年返済まで利用できるのか、金利はどうかなどを十分に確認しておく必要がある。
【関連記事】>>50年ローンなら高額なマンションも購入できるが、返済負担は1500万円も増える!
繰上返済でリタイアまでに完済できるようにする
最後に、超長期ローンは毎月の返済負担が軽くなる半面、完済までの総返済額が多くなってしまう点を理解しておきたい。図表4は返済期間別の総返済額の差を比較している。
図表4 返済期間別(35〜50年)の総返済額の差
設定条件:借入額5,000万円、金利2.0%、元利均等・ボーナス返済なし、返済負担率35%
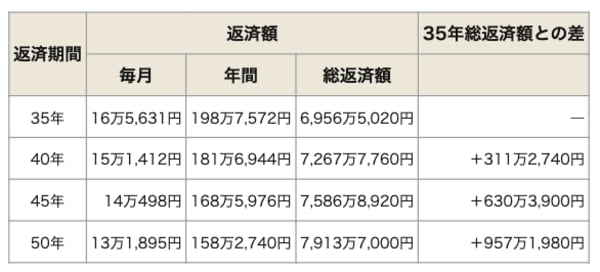
借入額5,000万円で35年返済では総返済額は6,956万5,020円だが、40年返済を利用すると35年返済より311万2,740円増える。45年返済では630万3,900円、50年返済では957万1,980円と1,000万円近くも返済しなければならない。
また、超長期ローンを利用するとリタイア後も返済の続く可能性が高く、老後の生活が不安になる。
だから、超長期ローンで毎月の返済額が軽減される分、家計管理を徹底して貯蓄を進め、ある程度の金額になれば一部繰上返済で返済期間を短縮し、できるだけ早く返済を終えられるようにしたい。そうすれば、リタイアまでに返済を終え、老後の不安を解消できるだろう。
【関連記事】>>長期40年返済、50年返済の住宅ローン実質金利ランキング!【新規借入】
【50年返済まで対応!】>>住宅ローン返済額シミュレーションはこちら
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年11月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン(事務手数料型、ずーっと一律優遇コース)・変動金利
- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
 関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!

- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.420%
- 総返済額 3790万円
- 表面金利
- 年1.275%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 88,584円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。