
2026年12月に日銀が追加利上げを行い、政策金利が1.25%から1.50%に引き上げられた場合、住宅ローンの変動金利はどうなるのでしょうか。今回は、主要12行の新規向け変動金利が「いつ」「何%程度まで」上昇するかを予測し、金利上昇局面の住宅ローン選びのポイントを解説します。(公認会計士・千日太郎)
2026年12月に日銀が追加利上げする可能性は?
こんにちは、公認会計士の千日太郎です。
2026年9月の日本銀行の利上げを受けて、住宅ローンの変動金利には、銀行ごとに異なるタイミングで政策金利の上昇が反映されてきました。
【関連記事】>>日銀の追加利上げ+0.25%で住宅ローン変動金利はどうなる? 12銀行の金利動向から本当にお得な金利を試算!
一方、長期金利は11月上旬に一時2.6%台まで低下。こうした金利変動を受け、一部の民間銀行では固定金利を引き下げる動きも見られました。固定金利と変動金利が異なる方向に動く場面もあり、しかも住宅ローンへの反映時期が銀行によって大きく異なる局面に入っているのです。
住宅ローンは、原則として申込時ではなく融資実行時の金利が適用されます。融資実行までに日銀が追加利上げを決定したり、長期金利が大きく変動したりすれば、申込時に想定していた金利との差が生じることがあります。
そのため、現在の住宅ローン金利ランキングだけを見て、一つの銀行や金利タイプに早い段階で決め打ちすることはおすすめできません。
もし、2026年12月に日銀が政策金利を1.50%へ引き上げれば、6月、9月に続く年内3回目の利上げとなります。日銀としても大きな決断になるでしょう。
一方で、11月10日に公表された日本銀行の金融政策決定会合の「主な意見」では、基調的な物価上昇率が2%に達したとの認識や、次の利上げを過度に慎重にならず、実施できるときに行うべきだという意見が示されました。
(出典:日本銀行「金融政策決定会合における主な意見(2026年)」)
これらは個別の政策委員の見解を含むものであり、日銀として12月の利上げを決定したわけではありません。ただし、経済・物価情勢が想定から大きく下振れしなければ、追加利上げが検討される可能性はあります。
住宅ローンの変動金利は銀行ごとに上昇時期が異なる
各銀行の予想に入る前に、住宅ローン変動金利の基本構造を確認しましょう。
住宅ローンの変動金利の適用金利は、「基準金利-引下げ幅」で計算されます。基準金利は、銀行が設定する住宅ローンのいわば「定価」です。銀行はそこから、新規借入者向けの引下げ幅を設定し、実際に貸し出す際の適用金利を決めます。
例えば、日銀の利上げを受けて基準金利が0.25ポイント上昇しても、銀行が引下げ幅を0.10ポイント拡大すれば、適用金利の上昇は0.15ポイントに抑えられます。反対に、基準金利が変わらなくても、引下げ幅が0.10ポイント縮小されれば、新規借入者の適用金利は0.10ポイント上昇します。
変動金利の先行きを予想するには、日銀の政策金利や各行の基準金利だけでなく、各銀行の営業方針によって変わる引下げ幅も考慮する必要があるのです。
主要12行を利上げの反映時期で4グループに分類
今回の試算は、2026年12月に日銀が政策金利を0.25ポイント引き上げ、各銀行がその上昇幅を新規借入向け変動金利に全額反映すると仮定したものです。
シミュレーションの前提
- 2026年12月に政策金利が1.25%から1.50%へ上昇する
- 12月の利上げ幅は0.25ポイントとする
- 9月利上げ分が未反映の銀行では、その分も加算する
- 各銀行の過去の反映時期を参考に、金利改定の時期を予想する
- 原則として、銀行が引下げ幅を変更しないケースを想定する
つまり、銀行の営業戦略まで正確に織り込んだ予測ではなく、主として日銀の利上げ分を適用金利に反映した場合の試算です。
今回は主要12行を、新規向け基準金利の設定方法や日銀利上げ分の反映時期に応じて4つのグループに分類しました。
主要12行の変動金利・利上げ反映時期による4グループ
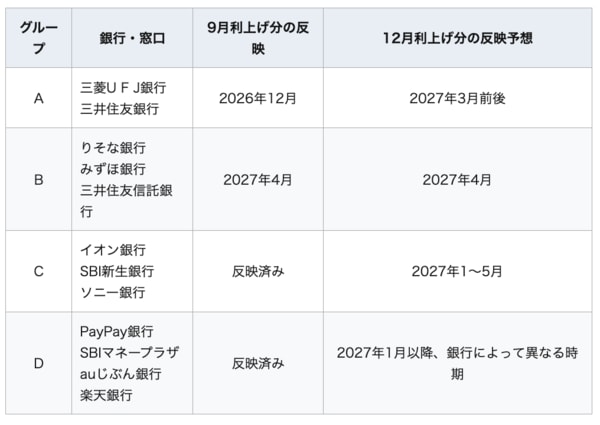
Aグループは、新規向け金利を月次で見直す三菱U F J銀行と三井住友銀行です。
Bグループは、4月と10月を基準とした金利見直しを想定する、りそな銀行、みずほ銀行、三井住友信託銀行です。
Cグループは、既存借入者向けの金利見直し時期と、新規借入者向けの適用金利の変更時期が異なる場合もあるイオン銀行、SBI新生銀行、ソニー銀行です。
Dグループは、月次または独自のタイミングで適用金利や引下げ幅を変更する可能性があるネット銀行などです。
なお、これらは今回の試算のために設けた分類であり、銀行が公式に採用している共通の分類ではありません。
主要12行の住宅ローン変動金利ランキング【2026年11月】
まず、2026年11月時点の主要12行の新規借入向け変動金利を、低い順に並べてみましょう。
主要12行の新規借入向け変動金利ランキング(2026年11月)
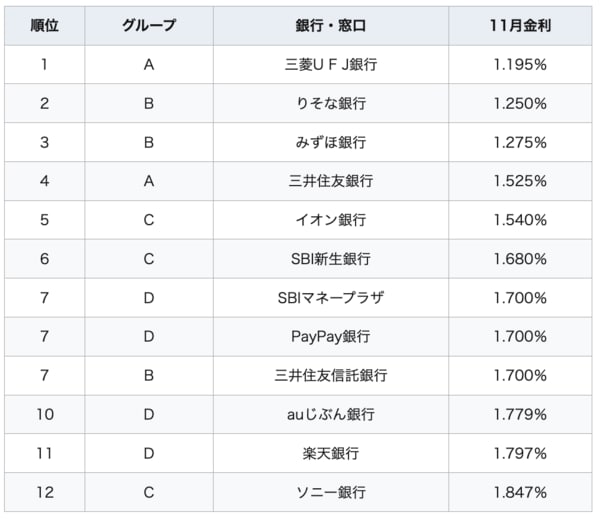
ランキングを見ると、三菱U F J銀行が1.195%で最も低く、次いでりそな銀行が1.250%、みずほ銀行が1.275%となっています。
ただし、このランキングは、すべての銀行が2026年9月の日銀利上げを同じ条件で反映した後の順位ではありません。9月の利上げ分をすでに反映した銀行と、これから反映すると予想される銀行が混在しているためです。
そのため、現在の適用金利が低い銀行が、2027年になっても必ず低いとは限りません。
今回の試算では、利上げが一巡した後も、三菱U F J銀行、りそな銀行、みずほ銀行といったメガバンク系が比較的低い金利水準を維持すると予想しています。
注意したいのは、利上げの反映が早い銀行と遅い銀行との間で、一時的に金利差が拡大・縮小することです。
政策金利が1.5%になると主要12行の変動金利はどうなる?
では、グループごとの予測をみていきましょう。
Aグループ:三菱U F J銀行・三井住友銀行の金利予測
Aグループの三菱U F J銀行と三井住友銀行は、毎月の新規借入向け金利を見直す銀行です。
試算では、2026年9月の日銀利上げ分が同年12月の新規向け変動金利に反映されると予想しています。さらに、12月に日銀が追加で0.25ポイント利上げし、前回と同程度の約3カ月の時間差で住宅ローンに反映されると仮定します。
Aグループの変動金利予測
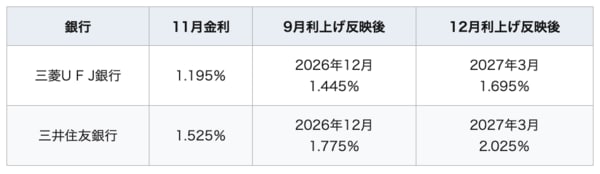
今回の予測では、三菱U F J銀行が1.695%、三井住友銀行が2.025%まで上昇する計算です。
なお、2027年3月という反映時期は、各銀行の公式発表ではありません。過去の反映間隔をもとにした予想であり、実際の基準金利や引下げ幅の変更時期によって前後する可能性があります。
Bグループ:りそな・みずほ・三井住友信託銀行の金利予測
りそな銀行、みずほ銀行、三井住友信託銀行については、今回の試算では4月と10月を基準とした見直しパターンを想定します。
2026年11月時点では、9月の日銀利上げ分が新規向け適用金利に十分に反映されていないと仮定しました。さらに12月に0.25ポイントの利上げが実施されれば、9月分と12月分を合わせた0.50ポイントが、2027年4月にまとめて反映されると予想します。
Bグループの変動金利予測
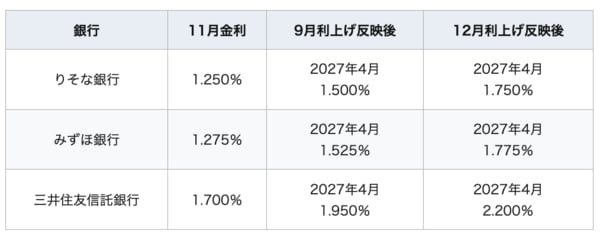
ただし、2027年4月まで新規向け適用金利がまったく動かないとは限りません。基準金利の定例見直しが4月であっても、銀行がそれ以前に新規借入者向けの引下げ幅を変更する可能性があるためです。
ここで示した金利は、あくまで基準金利の上昇分を反映した場合の試算です。実際の適用金利については、各銀行の発表を確認する必要があります。
Cグループ:イオン・SBI新生・ソニー銀行の金利予測
イオン銀行、SBI新生銀行、ソニー銀行は、既存借入者向けの金利見直し時期と新規借入者向けの適用金利の変更時期が異なる場合があり、金利の先行きを読みづらいグループです。
Cグループの変動金利予測
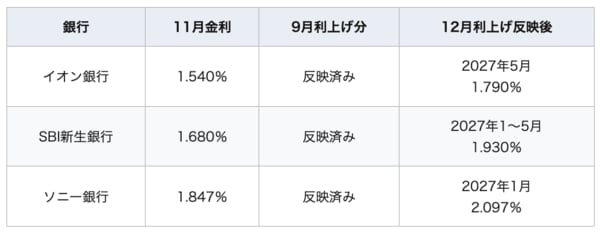
イオン銀行は2026年11月に基準金利を0.50ポイント引き上げ、9月までの日銀利上げ分を反映しました。12月に追加利上げがあった場合、次の見直し時期として2027年5月を想定し、適用金利は1.790%になると予想します。
SBI新生銀行は、12行のなかでも特に予想が難しい銀行です。2026年10月には基準金利を0.35ポイント引き上げ、既存借入者と新規借入者の双方に影響する変更を行いました。さらに11月には基準金利を据え置いたまま、新規向けの引下げ幅を0.25ポイント縮小しました。
つまり、今後の日銀利上げに対して、基準金利を引き上げるのか、引下げ幅を縮小するのかが読みにくい状況といえます。今回の試算では、いずれの方法であっても12月の利上げ幅0.25ポイントが適用金利に反映されると仮定し、1.680%から1.930%への上昇を予想します。
SBI新生銀行の反映時期については、2027年1〜5月と幅を持たせています。金利水準だけでなく、基準金利と引下げ幅のどちらを変更するかにも注目です。
ソニー銀行は12月の利上げ分が翌月の2027年1月に反映されると仮定しました。新規向け金利を比較的早く変更する傾向があるためです。
Dグループ:PayPay・SBIマネープラザ・auじぶん・楽天の金利予測
Dグループは、日銀の利上げを比較的早く反映したり、営業方針に応じて新規向けの引下げ幅を変更したりする銀行・窓口です。基準金利の変更だけでなく、引下げ幅の変更によって適用金利が変わる可能性にも注意が必要です。
Dグループの変動金利予測
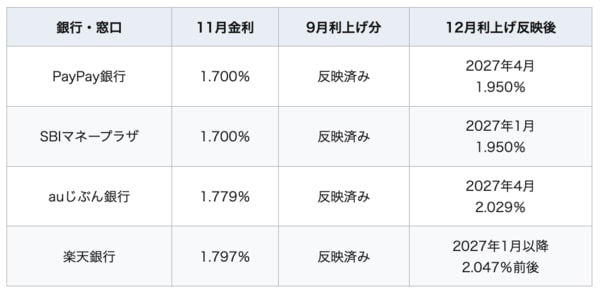
PayPay銀行については、12月の利上げ分を2027年4月に反映すると予想します。
SBIマネープラザは、ドコモSMTBネット銀行の住宅ローンを取り扱う対面相談窓口です。融資元の銀行と取扱窓口は異なるため、適用金利を比較する際には商品名と借入条件を確認する必要があります。今回の試算では、融資元の新規向け金利が月次で変更される可能性を踏まえ、12月の利上げ分が2027年1月に反映されると予想しました。
auじぶん銀行については、4月・10月を基準とする見直しパターンが続くと仮定し、2027年4月に2.029%になると予想します。
楽天銀行はTIBORなどの市場金利の動向を踏まえて金利を変更するため、日銀の利上げ幅0.25ポイントが翌月に一度で反映されるとは限りません。今回の試算では、2027年1月以降に段階的な上昇が進み、最終的に2.047%前後に達するケースを想定しています。
Dグループでは、政策金利の動きだけでなく、各銀行が新規向けの金利優遇をどのように変更するかが重要になります。
政策金利1.50%になった場合の主要12行の変動金利予測一覧
ここまでの予想を、12月の追加利上げが新規借入向け変動金利に反映される時期の順にまとめました。
今回の予測では、反映が早い銀行では2027年1月、遅い銀行では5月まで、金利上昇のタイミングに差が生じる見通しです。
政策金利1.50%になった場合の主要12行の変動金利予測
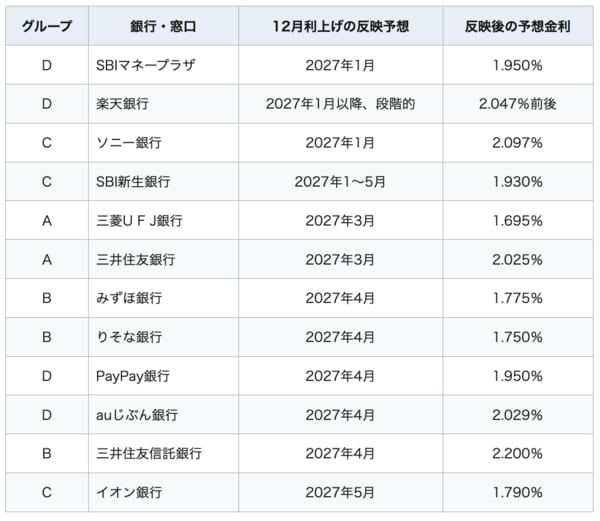
※2026年12月に日銀が政策金利を0.25ポイント引き上げ、各銀行の新規借入向け適用金利に、その上昇幅が反映されると仮定した試算です。各銀行が公表した将来の適用金利ではありません。実際の金利は基準金利や引下げ幅の変更などによって異なります。掲載順番は、金利変更時期(予想)が早い順番です。
すべての利上げが反映された後の金利を見ると、今回の試算では三菱U F J銀行の1.695%が最も低く、次いでりそな銀行が1.750%、みずほ銀行が1.775%となります。
ただし、金利が上がるタイミングは銀行によって異なるため、融資実行月によって比較結果は変わる可能性があります。
例えば、2027年2月に融資を実行する人と、同年5月に実行する人では、その時点で各銀行が適用している金利が異なる可能性があるのです。
住宅ローンは現在の最低金利だけでなく、実際に借り入れる予定の月にどの程度の金利になっているかを考えて比較する必要があります。
変動金利の反映の時間差と変動幅を踏まえた住宅ローン選びを
今回は、主要12行の変動金利について、日銀の追加利上げが反映される時期と、その後の金利水準を予想しました。
最近は、長期金利の変動を受けて固定金利と変動金利が異なる方向に動く場面もあります。固定金利は長期金利などの動向を受けて変化する一方、変動金利は日銀の政策金利や各銀行の基準金利、引下げ幅の変更によって動きます。
今回のシミュレーションでは、2026年9月の利上げ分と、仮定した12月の追加利上げ分が2027年1〜5月にかけて銀行ごとに異なるタイミングで反映されると予想しました。
申込時には変動金利が大幅に低く見えても、融資実行までに固定金利が低下し、変動金利が上昇すれば、両者の金利差は想定よりも縮小する可能性があります。
そのため、これから住宅ローンを実行する人は、現在の変動金利ランキングだけを見て、一つの銀行や金利タイプに絞り込むべきではありません。
可能な範囲で、変動金利と固定金利の双方を候補に残し、複数の金融機関や金利タイプで審査を進めたうえで、融資実行直前の金利水準を比較することが重要です。
現在は、変動金利と固定金利の関係が変わり始めた分水嶺かもしれません。今の金利だけで一つに決め打ちせず、複数の選択肢を比較できる状態を残しておいてください。
【関連記事】>>住宅ローン変動金利ランキング132行比較
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年11月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン(事務手数料型、ずーっと一律優遇コース)・変動金利
- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK


- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
 関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.420%
- 総返済額 3790万円
- 表面金利
- 年1.275%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 88,584円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。