
新築マンションの価格高騰を受けて、中古物件を購入してリフォームする需要が増えています。しかし、物件費用と工事費を合わせた住宅ローンを申し込んだものの、希望額が審査落ちするケースもあります。原因は、銀行が行う「担保評価」の壁にあります。本記事では現役銀行員が、中古物件+リフォームの住宅ローン審査の仕組みと、低金利で希望額を借りるための「正しい段取り」を解説します。
物件の「担保評価」が問題で、リフォーム費用を含めたローン希望額を借りられないケースも
近年の物価高や建築資材の高騰、さらには人手不足の影響により、新築物件の価格は高い水準で推移しています。このような背景もあり、内装をリフォームする前提で価格が比較的落ち着いている中古物件を購入する方が増えています。
「物件費用とリフォーム費用を合わせて住宅ローンで借りられる」という認識の方が少なくないですが、じつは、審査の際に落とし穴があります。
それが「担保評価」です。実際に筆者も銀行の窓口でご相談いただいたお客さまに対して「担保評価」の問題でお断りせざるを得ないケースもあります。
「担保評価」とは
銀行にとって、住宅ローンは数千万円を長期で貸し出す金融商品です。返済中に病気や倒産などで返済が難しくなる可能性もあるため、銀行は購入する家と土地を「担保」として確保します(これを抵当権の設定と呼びます)。
もし返済が滞ってしまったら、銀行はその担保物件を競売(けいばい)にかけて売却し、貸したお金を回収しなければなりません。つまり、銀行にとっての「担保評価」とは、「この家を今すぐ売りに出したら、最低でもいくらで売れるだろうか」という資産価値の査定なのです。
住宅ローンの金利が、カードローンやフリーローンに比べて大幅に低いのは、ひとえに「不動産という強力な担保があるから」です。だからこそ、銀行は物件の価値を厳格に審査します。
【関連記事】>>中古住宅の住宅ローン審査は新築よりも厳しい! 現役銀行員が教える希望額を借りるための対策とは
市場価格(売値)と銀行の評価額の「大きなズレ」
ここで多くの方が、「借り主が不動産会社から購入する値段(市場価格)」と「銀行が計算する担保評価額」がイコールではないという事実に気づいていないのです。
銀行は、路線価や公示地価、法定耐用年数などの基準を用いて評価します。たとえば、建物の価値は法律で定められた「法定耐用年数」(木造戸建てなら22年、鉄筋コンクリート造のマンションなら47年)をベースに計算します。
仮に築30年の木造中古戸建てを3,000万円で購入しようとした場合、不動産市場では「立地が良いから3,000万円の価値がある」と取り引きされていても、銀行の担保評価の計算上では「築22年を超えているので、建物の価値はほぼゼロ。土地の価値である1,500万円しか担保価値がありません」と判断されるケースが多々あります。
リフォームの価値は銀行には見えない
もう一つ、たとえば、1,000万円かけてリフォームします。最新のシステムキッチン、無垢材の床、最新式のユニットバスなど、これらは住む人にとっては間違いなく金額に見合った価値があります。
しかし、銀行の担保評価において、リフォーム費用は原則として担保価値を増加させるものではないとみなしています。
なぜなら、内装のデザインや設備の好みは主観的な価値であり、競売にかけた場合、その費用が丸ごと売却価格に上乗せされる保証はないからです。銀行が見ているのは、あくまで「土地そのものの価値」と「建物の構造的な残存価値」という数字だけなのです。
つまり、仮に「中古物件3,000万円+リフォーム費用1,000万円=合計4,000万円」を借りたいと窓口にお見えになっても、銀行の担保評価額が1,500万円しかなければ、基本的にはその評価額までしかお貸しできないのです。
リフォーム費用も住宅ローンで借りるための「正しい段取り」
「まとまった予算がなければ、中古物件+リフォームはできないのか」と不安に思われたかもしれません。しかし、銀行は理由なく融資をお断りするわけではありません。
正しい手順を踏めば、リフォーム費用も含めたローンは十分に可能です。
1、「リフォーム一体型住宅ローン」の活用
現在多くの方が利用されているのが、物件の購入とリフォームの費用をまとめた「リフォーム一体型住宅ローン」です。
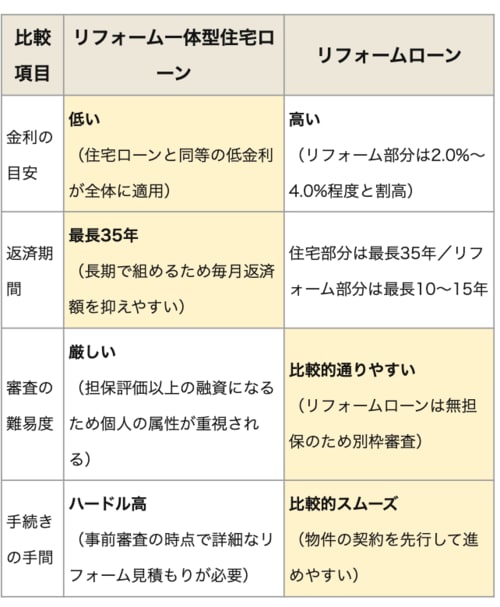
この商品は、リフォーム費用部分にも「住宅ローンと同じ水準の低金利」が適用され、最長35年の長期で返済が組めます。
ただし、銀行側にとっては「担保評価(たとえば1,500万円)を超えて、多額の資金(4,000万円)を貸し出す」という取り引きになります。
そのため、物件の担保評価だけでなく、顧客の「人物としての信用力(属性)」が審査されます。年収、勤務先、勤続年数、過去のクレジットカードの支払い履歴などに問題ないことが必須の条件となります。
そして、「リフォーム一体型住宅ローン」の必須条件として、スケジュールの管理が挙げられます。銀行は、住宅ローンの事前審査の段階ですでに確定した「リフォーム工事の見積書」と「改修後の間取り図(プラン)」の提出を求めます。「いくらかかるか分からないけれど、とりあえず4,000万円で審査してほしい」という進め方では、審査を受けることができません。
2、住宅ローンとリフォームローンを別々に借りる
もし、一体型ローンの審査が通らなかった場合、物件購入は「住宅ローン」、工事費用は「リフォームローン」として、別個にローンを組む方法があります。
リフォームローンは基本的に「無担保」「ネット完結」で借りられるため、先ほど説明した「担保評価」を気にする必要がありません。
しかし、デメリットも明確です。無担保である分、銀行のリスクが高いため、金利が住宅ローンに比べて高く(2026年現在で2.0%〜4.0%程度)、返済期間も最長10年〜15年と短く設定されます。
そのため、一体型ローンに比べて毎月の返済額が増えてしまい、家計を圧迫します。
◼︎リフォーム一体型ローンとリフォームローンの違い
銀行員から「中古物件+リフォーム」ローン借り入れのアドバイス
ここまでお読みいただくと、中古物件+リフォームのローン審査がいかに借り主の事前の段取りにかかっているかをご理解いただけると思います。
物件探しの前に、まずは銀行の窓口へ
筆者が窓口で見てきた中で、とくに多い失敗のパターンがあります。それは、不動産会社に急かされて物件の売買契約を結んでしまい、ローン特約の期限が数週間後に迫った状態で、初めて銀行に相談に来る方です。
ローン特約とは、決められた期日までにローンの本審査が通らなければ契約を解除できる、という売買契約上の取り決めです。
この状態から「リフォーム一体型ローンを組みたいので、これからリフォーム業者を探して見積もりをとります」と言われても、時間が足りません。結局、金利の高い別口のリフォームローンを組まざるを得なくなったり、最悪の場合は時間切れで物件の購入自体を諦めたりすることになってしまいます。
そこでおすすめしたいのが、物件探しを本格的に始める前に、一度、お近くの銀行のローン窓口に足を運んでみることです。源泉徴収票や直近の給与明細、もしあれば気になっている物件のチラシなどをお持ちいただければ結構です。
「自分たちの年収で、リフォーム費用も含めていくらまで借りられるのか」、「このエリアの中古マンションだと、担保評価はどれくらいになるのか」
これらを事前に知っておくだけで、物件探しの精度とスピードは大きく上がります。
成功のための「ワンストップ」という選択肢
もし、これから中古物件+リフォームを検討されるなら、物件探しからリフォームの設計・施工、そして住宅ローンのあっせんまでを一つの窓口で完結してくれる「ワンストップ型」のリフォーム会社を利用するのも一つの選択肢です。
銀行が事前審査でどんな書類(見積書やプラン図)をいつまでに求めているかを熟知しているため、スケジュールでつまずくリスクを減らすことができます。
まとめ
中古物件+リフォームの住宅ローンでは、物件価格とリフォーム費用の合計をそのまま借りられるとは限りません。銀行は「担保評価」で物件の価値を測り、リフォーム費用は担保価値に加算されないためです。
この問題を乗り越える方法は、大きく2つあります。低金利で長期返済が可能な「リフォーム一体型住宅ローン」を使うか、住宅ローンとリフォームローンを別々に組むかです。前者は金利面で有利ですが、事前審査の段階で確定した見積書とプラン図が必要になります。
つまり、中古物件+リフォームのローンは、事前の段取りによって結果が大きく変わります。
不動産価格の高騰や金利の先行き不透明感など、マイホーム購入には不安が付きまとう時代です。だからこそ、一人で悩んだり、自己判断で進めてしまう前に、ぜひ銀行の窓口を活用してください。
【関連記事】>>最新金利版! リフォーム一体型の住宅ローン金利ランキング【新規借入】
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年10月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン 金利プラン・定率型(新規借入、頭金20%未満)・変動金利
- 実質金利(手数料込)
- 1.256%
- 総返済額 3694万円
- 表面金利
- 年1.120%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 86,373円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
 関連記事 イオン銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。
関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は? 
- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。