
2026年10月、フラット35(買取型)の金利は3.83%に達し、「全期間固定金利は高すぎて割に合わない」との声が高まっています。しかし、今後の日銀による利上げや長期金利の動向を踏まえると、一概に選択肢から外してしまうのは時期尚早かもしれません。本記事では、政策金利2%時代を見据えた変動金利との総返済額を比較し、フラット35が再び得になる分岐点と、比較し直すための長期金利の目安をわかりやすく解説します。
10月のフラット35金利が3.83%まで上昇
こんにちは、公認会計士の千日太郎です。
2026年10月、フラット35が3.83%まで上がりました。さすがに今後の変動金利の上昇を織り込んでも、全期間固定金利の現在の水準については割高と見ています。
ただし、「今は割高」だからといって、これからも選択肢にならないということではありません。
長期金利が落ち着き、フラット35が下がってきたとき、何%なら再び検討する価値があるのか。この分岐点を把握しておけば、目先の金利に振り回されずに判断できます。
そこで、政策金利が2%へ向かうシナリオを前提として、当初の金利引下げが5年間の場合と10年間の場合で、変動金利と総返済額が並ぶ分岐点を示します。そして長期金利がどこまで下がれば検討し直すタイミングなのかも考えてみましょう。
長期金利が下がる道は、まだ残っているか?
債券投資家は、購入後に保有する債券の価格が下がることを警戒しています。買い手が慎重になれば国債価格が下がり、それが債券利回りの上昇(長期金利の上昇)、住宅金融支援機構の調達コストの増加を通じて、フラット35の金利に波及しているわけです。
つまり、いまのフラット35の高騰の大もとには国債価格の下落があり、それは中東情勢に伴う原油や物流への不安、米国の金利上昇、そして政府の積極財政を受けた国債需給への警戒など複数の要因が重なっています。
・中東情勢による原油価格と物価上昇圧力
・米国金利の上昇が日本へ波及
・積極財政や国債需給への投資家の警戒感
長期金利が落ち着く条件
・情勢の鎮静化と供給不安の後退
・米国金利の低下
・財政不安や国債増発への警戒が和らぐ
ただし、国債に対する需要そのものがなくなったわけではありません。財務省の国債投資家懇談会でも、中東情勢によるインフレ懸念、海外金利、財政運営への警戒などが投資判断に影響しているとの意見が出ているものの、10年国債には潜在的な需要があり、不透明感が薄れれば投資を増やしたいという趣旨の意見が出ています。
もちろん、一つの材料が改善すればすぐに大幅低下するとまではいえませんが、中東情勢、海外金利、財政への警戒が和らげば、買い手が戻るシナリオはあります。
少なくとも、今の高い金利がずっと続くとは限らないと見ています。
政策金利2%への利上げと、長期金利の低下は両立しうる
ここで「日銀は利上げを続けると言っているのに、長期金利だけ下がることなんてあるのか?」と反論する人が出てくるでしょう。しかし、政策金利と長期金利は別の金利なので、連動するわけではありません。
植田日銀総裁は利上げを行った9月会合後の記者会見で、「基調的な物価上昇率を2%へ近づけることから、2%程度で安定させることへ政策の局面が変化した」と説明しています。そこで、国内の物価が一定の強さを保ち、日銀は景気を冷やしも過熱させもしない中立金利へ向けて利上げを進めるとします。
その一方で、その先にもっと大幅な利上げが必要になるという警戒感や、海外・財政への不透明感が和らいでくれば、利上げを継続しつつ長期金利が落ち着くシナリオは成立するのです。
変動金利はこれから上がるが、フラット35には下がる余地が出てくる。この組み合わせは十分考えられます。なお、政策金利2%は、あくまで今回の比較に用いる筆者のメインシナリオです。
【関連記事】>>変動金利は1年後に2%から3%台まで上がる?! 利上げペース加速の局面における住宅ローン選びの判断基準を解説!
フラット35金利と変動金利では、総返済額に約1,442万円の差
まず、現在の金利で比べてみましょう。2026年10月のフラット35の買取型は3.83%です。ここでは子育てプラス等によって、当初5年間は1ポイント下がる条件を置きます。
(借入4,500万円・35年・元利均等)
変動金利
・当初の金利:1年間 1.50%
・その後の金利:残り34年間 2.25%
フラット35(買取型)
・当初の金利:5年間 2.83%(1ポイント引下げ適用)
・その後の金利:残り30年間 3.83%
※:シミュレーションの便宜上、実行から1年後に金利が一度に変わり、その後は維持するとします。5年ルールと、政策金利変更から銀行の金利に反映されるまでのタイムラグはなしと仮定します。
政策金利が2026年9月の1.25%から2%へ上がれば、上昇幅は0.75ポイントです。住宅ローンの変動金利にも同じ幅が反映されると仮定し、1.50%から2.25%へ上げています。政策金利2%と、住宅ローンの変動金利2.25%を混同しないようにしてください。変動金利とフラット35を比較した結果が表1です。
表1:変動金利とフラット35の試算比較結果
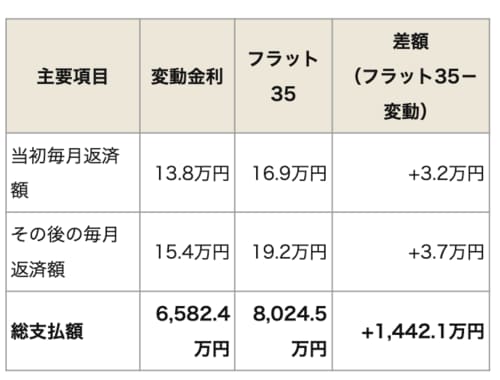
試算の結果、変動金利が上がることを見込んでも、6年目以降の差は毎月約3.7万円です。それが長く続くため、総額では約1,442万円という非常に大きな違いになります。
少し条件を変えれば簡単にひっくり返る、という差ではありません。個人的に現在のフラット35を割高というのは、これを踏まえての見解です。
分岐点は2.46%と2.68%、フラット35の引下げによって上下する
では、フラット35が何%まで下がれば、変動金利と並ぶのでしょうか。変動金利の条件はそのままにして、フラット35の金利を下げてみたのが表2です。フラット35の金利引下げ期間を5年間1ポイント引下げと10年間1ポイント引下げの2パターンで算出しました。
表2:変動金利と総返済額が並ぶフラット35(買取型)の金利の分岐点
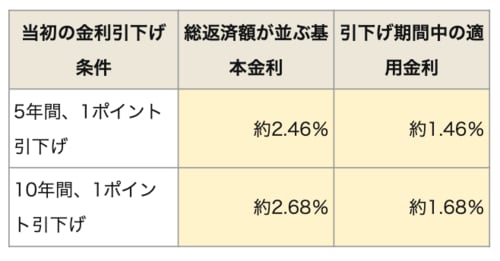
なお、これは総支払額の分岐点であり、毎月の返済額まで全期間同じになるわけではありません。低い金利が続く期間と、その後の負担を合わせて総支払額で変動金利と並ぶということです。
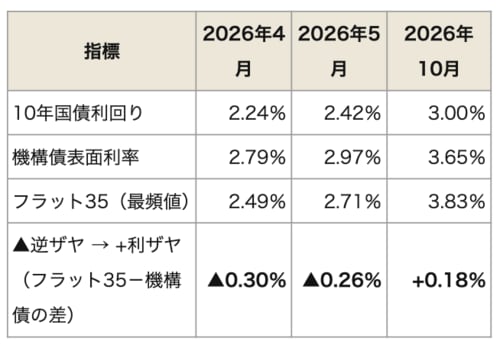
ちなみに、2026年4月のフラット35は2.49%、2026年5月は2.71%でした。今回の分岐点は、その頃に近い水準です。つまり、当時同条件のフラット35で購入した人は、おおむね今の変動金利と期待値は同じになるということです。
表3:参考/10年国債利回り、機構債、フラット35の金利と差額の推移
ただし、半年前の金利だからといって「またすぐ戻るだろう」とは言えません。あくまでここで得られるのは、待てば下がるという期待ではなく、比較のためのデータです。
なお、5年・10年の引下げは必ず選べるものではなく、年齢や子供の数、住宅性能などに応じたポイントによって、幅と期間が決まります。
【関連記事】>>最新の住宅ローン金利(フラット35・変動金利・10年固定)を予想! 金利の推移、今後の動向を確認しよう
長期金利2.5%割れは、再検討を始めるサイン
では、日々のニュースでは何を見ればよいのでしょうか。筆者が注目しているのは、今は3%前後で推移している10年国債利回りが2.5%を割り込む状況になるかどうかです。
ただし、長期金利が2.5%になれば、フラット35が自動的に2.46%や2.68%になるわけではありません。過去の金利をそのまま当てはめられない理由は、当時の機構債とフラット35の金利差にあります。
今の変動金利と総支払額で並ぶ2026年4月・5月には、機構債の表面利率よりフラット35の金利が低い「逆ザヤ」で、その差はそれぞれ0.30ポイント、0.26ポイントでした。
当時はこの差が、フラット35を低くする方向に働いていました。今後、再び逆ザヤ状態に戻らないとすれば、当時と同程度のフラット35を実現するには、長期金利がさらに低下する必要があります。
例えば、5月の融資金利に対応する機構債の条件決定時点では、10年国債利回りは2.42%でした。そこから当時の金利差も考慮し、長期金利2%程度を、フラット35が分岐点へ近づくための参考水準として見ています。
ただし、これは当時の関係を使った大まかな目安であるため、さらに低い長期金利や有利な融資条件が必要になる可能性もあります。
長期金利2.5%割れは確認を始める目安です。実際のフラット35の金利、自分の引下げ期間、その時点の変動金利予想を合わせて、もう一度計算することが必要です。
総額で逆転しなくても、固定金利を選ぶ意味はある
ここまで総返済額の分岐点を計算してきましたが、シミュレーションでフラット35の方が安くならなければ、固定金利を選ぶのは損だと言っているのではありません。
全期間固定金利の価値は、借りた時点で将来の金利と返済額が決まることです。当初引下げが終われば返済額は増えますが、その増え方も最初から分かっています。将来の市場金利が想定以上に上がっても、契約した金利がそれを理由に上がることはありません。
今回の想定で総額がほぼ並ぶなら、金利を固定するための追加負担はほとんどない、と見ることができます。それより少し高くても、差額を無理なく負担でき、返済計画が決まることに価値を感じるなら、フラット35を選ぶ合理性は十分にあります。
一方で、今回の変動金利は2.25%に上がった後、そのまま続くという仮定です。もっと上がる可能性もあれば、途中で下がる可能性もあります。
ここで示した分岐点の金利は固定金利を選ぶための条件ではなく、改めて変動金利か固定金利か、シミュレーションして金額に置き換えて考えるためのきっかけです。
今後、長期金利が下がった場合には、その原因まで見る必要があります。不透明感が和らぎ、政策金利は2%へ向かう一方で長期金利が落ち着くなら、今回のシミュレーションを当てはめることができるでしょう。
しかし、景気や物価が弱くなった結果として長期金利が下がるのであれば、日銀の利上げも早く終わることになります。一度上げた後に再び下げる可能性もあります。そうなると、住宅ローンの変動金利も、今回想定した2.25%より低く推移することになります。
そうなると、フラット35が総額で並ぶためには、より低い金利が必要です。反対に物価の上振れが続き、変動金利が想定以上に上がるなら、フラット35は今回の分岐点より高くても競争力を持つでしょう。状況が変化した場合、フラット35だけを下げて、変動の予想は変えないという比較では、判断を誤ることになるわけです。
今は割高でも、フラット35と変動金利の両方に軸足を置く
今回の条件では、フラット35の3.83%は、変動金利が今後上がることを見込んでも総返済額が1,000万円単位で多くなります。
しかし、今後長期金利が下がり、当初引下げを十分に使えるなら、フラット35が再び魅力的な選択肢になる余地は残っています。変動とフラット35の両方で本審査を通しておくことをおすすめします。
また、金利引下げ制度も確認したいところです。子育てプラスなどで何年間の引下げを受けられるかに加え、来年に予定されている中古住宅を対象としたフラット35の金利引下げの拡充などの動きにもアンテナを張っておきましょう。
また、総額で完全に並ぶまで固定金利を選べないということでもありません。分岐点を少し上回っていても、その差額を無理なく払え、将来の返済額が決まることに価値を感じるなら、固定金利を選ぶ合理性はあります。
今の金利だけを見てフラット35を見限るのでも、下がるまで何となく待つのでもありません。自分は何%になったら再検討するのかを決めておく。そのうえで、金利が下がった理由と、自分が使える引下げ制度を確認する。
当初5年なら約2.46%、10年なら約2.68%。まずはこの数字を、自分の判断を始める目安として持っておいてください。
【132銀行の最新金利で比較!】>>住宅ローン返済額シミュレーションはこちら
【関連記事】>>日銀の追加利上げ+0.25%で住宅ローン変動金利はどうなる? 12銀行の金利動向から本当にお得な金利を試算!
| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年10月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
住宅ローン 金利プラン・定率型(新規借入、頭金20%未満)・変動金利
- 実質金利(手数料込)
- 1.256%
- 総返済額 3694万円
- 表面金利
- 年1.120%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 86,373円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
 関連記事 イオン銀行の金利推移、審査基準、注意点は?

- 実質金利(手数料込)
- 1.332%
- 総返済額 3738万円
- 表面金利
- 年1.195%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 87,439円
疾病保障付住宅ローンの「保険料支払型」は若い時の保険料が安く、中途解約もOK

- 民間金融機関の中で住宅ローンの取扱残高ナンバーワン※日本国内。2007年3月時点より現在まで
- オプション団信の疾病保障付住宅ローンは保険料を毎月支払うタイプがあり、いつでもオプション団信だけ中途解約ができて使い勝手がいい
- 事前審査は来店不要。WEB利用で一部繰り上げ返済手数料が無料
プロの評判・口コミ
淡河範明さん
住宅ローンの商品設計は、いろいろ評価できると思います。一時期金利が低くなって競争力が高い印象でしたが、最近はそうでもありません。商品をよく改定するのでわかりにくい部分もあります。
ただし、実際の現場のスタッフは顧客本位の対応で積極的に相談に乗ってくれます。
審査は厳しい面も、やや緩い面もあるように感じますが、ルールを厳格に守る印象が強いです。住宅を投資用にしていたら、直ちに全額回収をしようとするような厳しさがあります。
「疾病保障付住宅ローン」については、金利を上乗せするタイプか、毎月別途支払う「保険料支払型」が選べます。「保険料支払型」は若いうちの保険料は安く、途中解約もできるというメリットがありますが、年齢とともに掛金が上がっていくタイプなので、住宅ローン残高が少なくなってきたら中途解約するなどの対応をしたいところです。
注文住宅を建設する際は、注意が必要です。本審査の時点で「工事請負契約」が必要になります。また、土地を先行購入するための融資には応じてくれますが、建設資金を分割支払いする場合には、例外はありますが応じてくれません。融資実行と支払タイミングが合わせづらく、状況によっては使いにくいです。
関連記事 三菱UFJ銀行の金利推移、審査基準、注意点は? 
- 実質金利(手数料込)
- 1.389%
- 総返済額 3771万円
- 表面金利
- 年1.240%
- 手数料(税込)
- 借入額×2.2%+55000円
- 保証料
- 0円
- 毎月返済額
- 88,082円
①「団信革命」は要介護まで保障も
②自社商品なら、最大3億円まで借り入れOK!
- 大手銀行の一角で、借り換えを中心に住宅ローンの獲得に積極的
- 一部のローンプラザ支店は休日でも相談可能
- 独自の長期固定金利商品だでなく、フラット35も提供する充実のラインナップ
プロの評判・口コミ
淡河範明さん
りそな銀行の住宅ローンは、まず金利設定がかなりチャレンジングです。期間固定金利の場合、固定期間終了後も当初の金利優遇がずっと大きいままなので、金利は低いですね。そのため借り換えをするならメリットが大いにあります。
審査は、厳しくも緩くもないですね。用意する書類に関して厳格で、お客様の属性にもよりますが、必要書類が他の金融機関に比べて提出書類が多く、また、一つ不備があるときっちり揃えるまで何度もやり取りをしなければならず、煩わしいかもしれません。書類の不備があると審査が長びくリスクもあります。
一般に、自営業や会社経営をしている場合は、直近3期分の決算書と確定申告書、役員報酬の源泉徴収票の提出を求められます。りそな銀行では、さらなる書類を求められることもあり、会社の納税証明書の提出が必要となることもあります。そのため審査に時間がかかりがちで、事前審査も本審査もそれぞれ2〜3週間かかることも珍しくなく、融資実行を早めにしたい人は要注意です。
関連記事 りそな銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。