

リバースモーゲージは高齢者が自宅を担保にお金を借りることができるローンの総称です。このリバースモーゲージは、私が勤務する銀行では、消極姿勢から積極的に推進していくよう方針が変わりましたが、一歩引いた消極的な銀行もあります。なぜ、金融機関で姿勢が異なるのでしょうか? 銀行員がわかりやすく解説します。(金融ライター・加藤隆二、現役銀行員)
リバースモーゲージとは
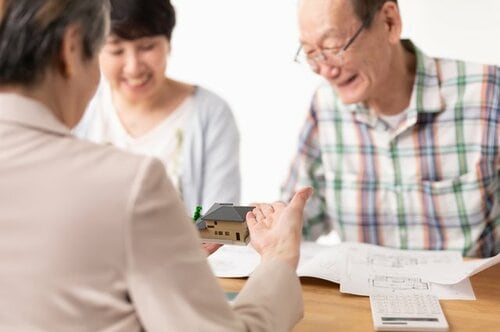
リバースモーゲージとは、高齢者が自宅を担保にして老後資金を借りることができる融資のことです。
住宅ローンなどの一般的な「ローン」は、毎月返済で残高が減っていきますが、リバースモーゲージは借り入れをするたびに残高が増えていく性質があることから、リバース(Reverse:逆)モーゲージ(Mortgage:担保)と呼ばれます。
主な融資対象は60歳以上の高齢者です。20歳から50歳代のいわゆる「現役世代」は利用できません(現役世代向けには、不動産を担保にした「不動産担保ローン」などがあります)。
まず、リバースモーゲージについて簡単にまとめました。本題でも触れることがあるので、知識のブラッシュアップとしてください。
借入形態
借入形態はカードローンと同じ「当座貸越」です(ローンと同じ証書貸付形式もありますが少数派)。融資枠の範囲内で借入と返済が自由で、「利息だけで元金返済不要」というパターンが主流です。
利息返済も「毎回利息のみ支払う」方法(カードローンなどと同じ)以外に、「利息を元金に組み込む」方法もあります。こちらはお金を借りた利息が融資枠の中で融資元金(残金)に組み込まれ、枠の範囲内なら利息支払いが不要というものです。
担保
担保が必要(有担保ローン)であり、融資枠は最大でも担保評価までです。担保評価は相場の5割程度といわれています。例えば、相場1億円の不動産は担保評価が5000万円であり、融資枠も最大5000万円までです。
返済期限
「返済期限は借りた人が死亡するまで」というのが主流です。住宅ローンなどと違い、リバースモーゲージは明確な返済期間がないため、自己資金で完済しない限り、お金を借りた人が死亡するまで融資が残ることになります。
なお「団体信用生命保険」(住宅ローンなどで、利用者が死亡すると融資残金を返済できる保険)が付随したリバースモーゲージは、筆者の知る限りでは存在しません。
ローンの種類
住宅金融支援機構と提携した公的な「リ・バース60」と、銀行オリジナルのリバースモーゲージがあります。銀行によって「リ・バース60」しか取り扱いがないところ、オリジナルローンだけを扱うところ、あるいは両方そろえているところなど、方針に違いがあります。
利用者が死亡した場合の手続き
利用者が死亡した場合の手続きは、以下の3つがあります。
①競売または任意売却で担保不動産を売却して返済する(競売が主流)
競売は、金融機関が裁判所経由で担保不動産を売却し、融資金を回収します。任意売却は、担保不動産を相続した人が任意売却して融資を返済します。
②誰かが一括返済する
相続人が、相続した預金や自分のお金などで一括返済します(担保は売却する必要がなくなる)。
③誰かが債務を引き継ぐ
配偶者や相続人が借り入れを引き継ぎ返済していきます。ただし審査があり、また追加借り入れは不可で、返済をしていくだけとなります。
銀行がリバースモーゲージに積極的な理由
リバースモーゲージに積極的な銀行と消極的な銀行があります。その理由を解説します。
①高齢者までローン対象の裾野が広がるから
現役世代が対象となる住宅ローンと違い、リバースモーゲージはそもそも高齢者がメインターゲットです。つまり「高齢者にもローンが売れる」ということになります。高齢化社会が進む中で、高齢者を対象に商売できるのは大きなメリットです。
②利息でもうかる仕組みがあるから
リバースモーゲージはカードローンと原則同じ仕組みで、「利用中は利息払いだけ」、あるいは「利息も元金に加え、利息払いなし」という形態です。
リバースモーゲージを利用する高齢者は、当然というべきかお金を必要としている人や、お金に困っている人なわけで「一度、融資枠を作ればどんどん使うし、利息もどんどん増える」パターンが多いので、利息でもうかる仕組みになっていると言えます。
③融資金の「取りっぱぐれがない」から
「返済期限は利用者が死亡するまで」というのがリバースモーゲージの基本ですが、死亡後すぐ、自動的に終わるものではありません。
住宅ローンなら団体信用生命保険で死亡保険金によりほぼ自動的に融資金が完済されるので、文字通り「死んだらローンも終わる」といえますが、リバースモーゲージではいくつかの選択肢があります。
まず、基本的に「担保になっている不動産を売って返す」というものですが、こちらは融資利用者=担保不動産の所有者が基本なので、所有者が死亡したら売却手続きを通常の形式で進めることができません(売却手続きをする所有者がいないので、行為をする当事者もいないことになる。通常は相続して受け取った新所有者に名義変更してから売却手続きとなる)。
しかし、リバースモーゲージでは最初からこうした死亡後の手続きを想定して契約をします。こちらは、いくつかの選択肢を用意して融資金が返済不可能にならないように対策をしてあるとも言えます(前述の「利用者が死亡した場合の手続き」を参照)。
たとえば、将来の相続人予定者である子供などに対し、リバースモーゲージの契約前にその内容を説明し、相続発生時には売却などの手続きに協力する旨の署名をもらうなどが挙げられます。
要は利用者が死亡しても融資金を取りっぱぐれることがない設計になっているので、ローンを獲得したい銀行ではリバースモーゲージへ積極的になるというわけです。
リバースモーゲージに消極的な銀行がある理由
一方、リバースモーゲージに消極的な銀行もあります。その理由は以下の2点が挙げられます。
①手間がかかるし管理が大変だから
銀行員の立場から言うと、リバースモーゲージは手間がかかるし管理も大変です。 たとえば担保についてだけでも「担保調査」「担保評価」「担保の登記」など、銀行側は人件費などの経費が必要になります。
また、勝手に売却されていないか? 転居して(逃げて)いないか? 利用者が生存しているか安否確認をしたりと、担保不動産の定期的な巡回や管理が必要です(金融機関により巡回の有無や頻度は異なります)。
もちろん、こうした手間や経費を勘案して融資利率は住宅ローンなどに比べれば高めになっているのですが、経営の合理化が必要な金融機関などはリバースモーゲージに消極的になる場合もあるのです。
②トラブルと風評が心配だから
リバースモーゲージは高齢者が契約するケースが主流なので、「銀行が高齢者をだました」「お年寄りから自宅を取り上げた」など、実際は死亡後に競売するなど契約にのっとり正当な手続きを踏んだとしても、遺族や近所から悪く取られる可能性が高くなります。
「あそこは借金が返せず、銀行に自宅を取り上げられた」などといった風評被害は、相手が高齢者だとより金融機関側への風当たりも強くなるものです。利益よりも、こうしたトラブルや風評のマイナス要素を考えて消極的になる銀行もあります。
金融機関別のリバースモーゲージの内容を比較
次に、各金融機関の公式サイトから、リバースモーゲージの商品の内容を一覧にしました。どの銀行が積極的なのか、消極的なのかを探っていきましょう。
公的融資
| 金融機関名 | 融資商品名 | 利用可能額(融資枠) | 返済 | 借入金利(年) | 借入期間 | 申込時年齢 | 団体信用生命保険 | 死亡時の取り扱い | 担保可能な不動産 | 備考、注記 |
|---|---|---|---|---|---|---|---|---|---|---|
| 住宅金融支援機構 (金利などの条件は実際に取り扱う金融機関で異なる) |
「リ・バース60」 | 担保評価の50%〜60%以内かつ最大で8000万円以内 | 毎月、利息だけを支払う | 変動金利 2.475%〜2.975%(みずほ銀行) 2.975%〜3.175%(千葉銀行) |
利用者が死亡するまで | 満60歳以上 | 取扱なし | ①担保売却一括返済(ノンリコース) ②相続人が残債一括返済 |
自宅(一戸建て) ※セカンドハウスや他人に賃貸中の物件などは要相談 |
メガバンク
| 金融機関名 | 融資商品名 | 利用可能額(融資ワク) | 返済 | 借入金利(年) | 借入期間 | 申込時年齢 | 団体信用生命保険 | 死亡時の取り扱い | 担保にできる不動産 | 備考、注記 |
|---|---|---|---|---|---|---|---|---|---|---|
| 三井住友銀行 |
SMBCリバースモーゲージ |
担保評価以内で銀行が決定かつ最大2億円以内 | 原則返済なし (利息が融資残金に加算) |
変動金利 金利水準は明記なし |
利用者が死亡するまで | 満60歳以上 | 取扱なし | ①担保売却一括返済(ノンリコース) ②相続人が残債一括返済 |
下記地域の一戸建てのみ 東京都、神奈川県、千葉県、埼玉県、愛知県、大阪府、京都府、兵庫県 |
相続人予定者などから、契約内容についての事前承諾が必要 参考:SMBCリバースモーゲージ 商品説明書 |
| りそな銀行 | リバースモーゲージローン 「あんしん革命」 | 担保評価以内で銀行が決定かつ最大1億円以内 | 毎月、利息だけを支払う | 変動金利 年3.475%~4.975% |
利用者が死亡するまで | 満50歳以上 | 取扱なし | ①担保売却一括返済(ノンリコース) ②相続人が残債一括返済 |
リ・バース60と同じ | 参考:リバースモーゲージローン「あんしん革命」 |
| 三菱UFJ銀行 | 銀行独自ローンなし 「リ・バース60」のみ |
ー | ー | ー | ー | ー | ー | ー | ー | ー |
| みずほ銀行 | 銀行独自ローンなし 「リ・バース60」のみ |
ー | ー | ー | ー | ー | ー | ー | ー | ー |
ネット銀行
| 金融機関名 | 融資商品名 | 利用可能額(融資ワク) | 返済 | 借入金利(年) | 借入期間 | 申込時年齢 | 団体信用生命保険 | 死亡時の取り扱い | 担保にできる不動産 | 備考、注記 |
|---|---|---|---|---|---|---|---|---|---|---|
| 楽天銀行 | 楽天銀行リバースモーゲージ | 担保評価以内で銀行が決定かつ最大1億円以内 | 毎月、利息だけを支払う | 変動金利2.950% | 利用者が死亡するまで | 満50歳以上 | 取扱なし | ①担保売却一括返済(ノンリコース) ②相続人が残債一括返済 |
リ・バース60と同じ | 相続人予定者などから、契約内容についての事前承諾が必要 参考:リバースモーゲージ |
| SBI新生銀行 | 銀行独自ローンなし 「リ・バース60」のみ |
ー | ー | ー | ー | ー | ー | ー | ー | ー |
| イオン銀行 | 銀行独自ローンなし 「リ・バース60」のみ |
ー | ー | ー | ー | ー | ー | ー | ー | ー |
地方銀行
| 金融機関名 | 融資商品名 | 利用可能額(融資ワク) | 返済 | 借入金利(年) | 借入期間 | 申込時年齢 | 団体信用生命保険 | 死亡時の取り扱い | 担保にできる不動産 | 備考、注記 |
|---|---|---|---|---|---|---|---|---|---|---|
| 東京スター銀行 | 充実人生 | 担保評価以内で銀行が決定かつ最大1億円以内 |
下記から選択 |
変動金利 A・年3.65%〜年4.65% B・年2.95% |
利用者が死亡するまで | A・満55歳以上84歳以下 B・満70歳以上84歳以下 |
取扱なし | ①担保売却で一括返済 ②相続人が残額を一括返済 ③相続人等が債務を継承(審査あり) |
マンションも対応可能 | 参考:リバースモーゲージ 「充実人生」 |
| きらぼし銀行 | リバースモーゲージローン(保証料型) | 担保評価以内で銀行が決定かつ最大1億円以内 | 毎月、利息だけを支払う | 変動金利 年2.85% |
利用者が死亡するまで | 満55歳以上 満79歳以下 |
取扱なし | 担保売却で一括返済 ただし売却後、借入が残る場合は、法定相続人に債務が承継されます。 |
マンションも対応可能 東京都および神奈川県・埼玉県・千葉県の当行営業地域内とさせていただきます。 |
参考:リバースモーゲージローン:商品内容 |かりる |
| 横浜銀行 | 悠々住まいる | 担保評価以内で銀行が決定かつ最大1億円以内 |
原則返済なし |
変動金利 年3.50% |
利用者が死亡するまで | 満55歳以上 | 取扱なし | ①担保売却で一括返済 ②相続人が残額を一括返済 |
リ・バース60と同じ | 参考:リバースモーゲージローン「悠々住まいる」 |
| 千葉銀行 |
ちばぎんセカンドライフローン(リバースモーゲージ型) |
担保評価以内で銀行が決定かつ最大5千万円以内 | 毎月、利息だけを支払う | 変動金利 年3.35% |
利用者が死亡するまで | 満60歳以上 | 取扱なし | ①担保売却で一括返済 (ノンリコース) または ②相続人が残額を一括返済 |
リ・バース60と同じ | 参考:商品概要|ちばぎんセカンドライフローン(リバースモーゲージ型) |
| 福岡銀行 |
もっとライフ |
担保評価以内で銀行が決定かつ最大1億円以内 | 毎月、利息だけを支払う | 変動金利 年3.575% |
利用者が死亡するまで | 満55歳以上 満80歳以下 |
取扱なし | ①担保売却で一括返済 (ノンリコース) ②相続人が残額を一括返済 ③相続人等が債務を継承(審査あり) |
マンションも可能 福岡市・福岡市近郊(※1)、北九州市・北九州市近郊(※2)、久留米市、小郡市、飯塚市にお住まいの方 |
参考:リバースモーゲージ |
銀行員の視点で見た、銀行ごとのリバースモーゲージに対する姿勢
では実際に、リバースモーゲージに積極的な銀行と、そうでない銀行はどこなのか、銀行員としての個人的見解ではありますが、ここまで説明してきた内容を踏まえて考えました。
メガバンクは全体的に手を引いているようです。オリジナルローンがないメガバンクは言うまでもないのですが、オリジナルローンを扱っている「三井住友銀行」と「りそな銀行」でも、公式サイトからリバースモーゲージの詳しい内容のページにたどり着くのに手間がかかるため、「イチオシではない」と感じました。
ネット銀行も消極的ですが、これは最初から目線が向いていないのでしょう。そもそもネット専業という点で、ターゲットは若年層・現役世代なので、当然のように、オリジナルのリバースモーゲージを扱うのは「楽天銀行」だけ。「SBI新生銀行」と「イオン銀行」で「リ・バース60」があるのみで、ほかは取り扱いがありません。
東京の地方銀行は特に積極的
一方、地方銀行はリバースモーゲージに力を入れていることがわかります。たとえば、地方銀行でも後発となる「東京スター銀行」や「きらぼし銀行」など、東京の地方銀行はかなり積極的です。
これにも理由があり、担保になる不動産は高価値であるほど大きな評価額で大きく融資できて、つまり利息収入も見込めるというわけで、そこは東京という立地から積極的になっていると考えられます。
ちなみに、消極姿勢の銀行ではネガティブなコラムを掲載するなど「手を引いている」姿勢が如実に表れていると感じました。たとえば、みずほ銀行(「リ・バース60」で、オリジナルのリバースモーゲージなし)では、コラムで以下のように書かれています。
リバースモーゲージで後悔しないためには、トラブルにならないための対策を考え、他の商品を利用することも含めて比較検討していきましょう。リバースモーゲージ以外の選択肢として、リ・バース60があります。
出典:みずほ銀行「リバースモーゲージが「罠」「やばい」と言われる理由と検討ポイント」
銀行員としてはいろいろと申し上げたいことはあるのですが、「リバースモーゲージはやばい」と言いながら「でも、リ・バース60がありますよ」とは、かなり無理があると感じてしまいます。
まとめ
今回はリバースモーゲージに積極的な銀行と一歩引いて消極姿勢な銀行があることを説明してきました。これからも高齢化社会とともに、リバースモーゲージが今後も伸びていくのではないか、と銀行員の私は考えています。
そのためには、安心できるように商品性の見直しなどを含め、利用者にわかりやすくやさしい融資商品であり続けてくれるよう、願っています。
【関連記事】>>急増するリバースモーゲージ、リースバックを比較! 自宅に住みながら老後資金が手に入り、残った住宅ローン完済にも利用可能!




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK

みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
