

住宅ローンの審査では、奨学金や借金があることを申告漏れするとどうなるのか。できれば秘密にしておきたいが、どこまで正確に報告すればいいのか。また、銀行はどこまで調査能力があるのだろうか。住宅ローンの審査基準に詳しい、iYell(イエール)の窪田光洋社長に聞いた。
奨学金や携帯電話の分割払いも
借金として申告する必要がある
「あの借金のことは言わずに済まないだろうか…」。
「学生時代の奨学金って、半ば公的なものだから、借金ではないのではないか」。
住宅ローンを借りる際には、現在抱えている借金を申告しなければならない。しかし、いったい何を借金として申告すればいいのか、また、どこまで素直には話せばいいのか、悩む人は多い。特に、自分の信用情報、個人信用情報に問題がある人(延滞履歴があるなど)は、不安になることもあるだろう。そこで、銀行の審査能力を明らかにするだけでなく、どう対応すればいいかも解説していこう。
まず、銀行に対して、「借金」として必ず申告しなければならないのは、他の銀行・金融機関からの借り入れだ。消費者金融や銀行のカードローン、そしてリース会社から借りた自動車購入時の自動車ローンも対象だ。クレジットカードでのキャッシングもれっきとした借金だ。
また、「分割払い」も借金なので注意したい。分割払いする商品として多いのは、携帯電話、着物、リフォーム代、エステや英会話教室の利用券など、高額なものが中心だ。本人には借金という意識がないことが多いので、誤解しないようにしたい。
その他、学生時代に借りた奨学金も、実は「借金」だ。半ば公的なものであるから、借金として認識していない人もいるが、申告しなければいけないものだ。
金融機関は、借金の返済遅延情報を
個人信用情報機関で見ることができる
では、銀行は、こうした個人の借金の情報をどうやって調べているのだろうか。
まずは本人による自己申告をさせているが、実は銀行は裏側で個人の借金の状況、いわゆる「個人信用情報」を調べることができる。
「現在・過去の借金や、その返済履歴といった『個人信用情報』は、実は金融機関であれば見ることができます。銀行の場合、全国銀行個人信用情報センター(KSC)などの個人信用情報機関に借入や返済履歴を記録しており、各金融機関で情報を共有しているのです。銀行が最も信頼する情報といってよく、ローン審査に絶大な影響力を持っています」
こう語るのは、住宅購入に関する情報サイト「いえーる すみかる」などを運営しているiYell(イエール)の窪田光洋社長だ。「住宅ローン博士」の異名を持ち、これまでに金融機関で住宅ローン審査の基準作りにも関わってきた。
個人信用情報には様々な情報が登録されている。
まず、現在・過去の借り入れに関する情報が登録されている。借入先の金融機関名、いつ借りたのか、その金額、さらには返済を延滞していれば、延滞履歴も残ってしまう。滞納履歴は、全ての支払いが完了してから5年間も記録が残っている。こうした履歴はクレジットヒストリーと呼ばれ、銀行は、この個人信用情報を元に審査を進めていく。これを見れば、今後の返済計画の参考になるからだ。例えば、過去に延滞した履歴があれば、返済能力に問題があるかもしれないと判断できる。
不動産会社やハウスメーカーの営業社員が、「収入は十分ですので、間違いない」と太鼓判を押されていた優良な顧客が、住宅ローン審査に落ちることがある。その多くは、このクレジットヒストリーに問題があるケースが多い。
銀行が住宅ローン審査の際に問い合わせる個人信用情報機関は、KSC以外にもある。代表的な個人信用情報機関は以下の3つだ。それぞれ、問い合わせれば、自分の個人信用情報を見ることができるので、住宅ローンを借りる前にはチェックしておこう。
【関連記事はこちら!】⇒[信用情報の審査で知っておきたい5つのポイント]
公共料金の支払い遅れ、知人からの借金は
銀行は調べる手立てを持っていない
こうしてみると、銀行の審査体制は完ぺきに見えるかもしれないが、実はそうでもない。個人信用情報に記録されていないものも結構あるのだ。
例えば、親戚や友人から借りた個人的な借金は、自己申告する対象にはなっているが、当然ながら個人信用情報に記録されないので、特別に言わない限りは、銀行に発覚することはないだろう。
クレジットヒストリーを大きく傷つけることになりそうな、「公共料金の未払い」は個人信用情報に記録されているのだろうか。
結論から述べれば、電気・水道・ガスなどの滞納は、個人信用情報の登録事項ではないので、銀行が把握することはできない。
さらに「年金の未納」も、個人信用情報には記録されない。
公共料金や年金の滞納は、世間一般では生活困窮におちいっていると見られても仕方がないことだが、個人信用情報としては記録されないので、銀行が把握することはない。そもそも、これらは、銀行が記載を求めている「借金」ではないので、申告しなくてもいいものだろう。
では、ローン申込者の「配偶者」が過去に自己破産している、いわゆるブラックリストに入っている場合はどうだろう。本来なら大きなマイナスになりそうなものだが、これも審査には影響がない。個人信用情報には本人の情報しか掲載されておらず、配偶者の情報は載っていない。また、銀行としても、連帯保証人、連帯債務人として一緒に住宅ローンを借りる人でなければ、わざわざ調べることはない。
緻密なイメージがある銀行の住宅ローン審査だが、このように「言わなければ、分からない」ことや、そもそも申告しなくてもいい情報も多いのだ。
では、税金の滞納はどうだろうか。税金の滞納も個人信用情報には記録されない。しかし、税金の場合は、住宅ローンの申し込み時に提出する「納税証明書」によって調べられてしまう。もし滞納があれば発覚は免れないのだ。そして、「税金滞納があれば、ほぼ間違いなく審査は落ちる」(窪田氏)というから、こちらは大いに注意が必要だ。もし、税金の滞納がある場合は、住宅ローン申込前には必ず納税を済ませておこう。
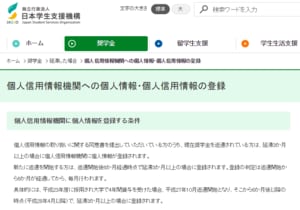 日本学生支援機構では、奨学金を延滞した場合、延滞3カ月以上で個人信用情報機関に登録するとしている
拡大画像表示
また、奨学金については、順調に返済していれば個人信用情報には記載されないため、申告しない限りは借金とは認識されない。しかし、延滞が3カ月以上続くと、個人信用情報に記載されてしまう。延滞履歴が残ってしまえば、借金として住宅ローン審査で不利に働くことになる。
奨学金は、被災、病気、失業、経済的な困窮といった理由がある場合に、返済額を減額できる「減額返還」や、一定期間返済を待ってもらう「返済期限猶予」といった制度を用意している。もし、奨学金の返済が厳しくなりそうなら、早めに相談しておくのがいいだろう。
借金をすべて申告せずにばれた場合は、
審査を打ち切る銀行もある
住宅ローン申し込み時に記載する借金の情報は、当然ながら正直に答えなければいけない。もし、住宅ローンを借りられたとしても、申告した情報に重大な嘘があることが発覚すれば、一括返済を迫られる可能性もある。そんなリスクはとらないほうがいい。
また、個人信用情報に記載されているような内容は、正直かつ正確に申告しないと、審査において、銀行からの信用を大きく損なう可能性がある。
「銀行の調査のスタンスを一言でいうと、書面至上主義ですね。信頼できる個人信用情報の履歴に残っていること以外は全く信じないといってもよいでしょう。そのため、把握している借り入れを全て真面目に申告していないことが分かると、その時点で審査を打ち切るという銀行すらあります」(窪田氏)。
それだけに、借金に関する情報は、事前に個人信用情報機関で調べた上で、正確に記載したいところだ。ちなみに、うっかりミスで記載漏れや記載ミスをしてしまった場合、銀行は、意図的に隠したのか、忘れていただけなのかといった理由は聞いてくれない。一発勝負なので、正確な記入が求められる。
一方で、「自己申告した内容については、ほとんど無視して審査する銀行もある」(窪田氏)という。「友人から5万円借りている」といった細かい借り入れを正直に申告しても、個人信用情報に残っていないものは除外するのだという。銀行によっては、書面至上主義を徹底し過ぎて、自己申告の情報は全く信用していないというところもあるのだ。とはいえ、どの銀行がそうした方針を取っているかは公にはなっていないので、あくまでも、正直に借金の状況を申告するしかない。
延滞の履歴がある場合は、返済履歴を積み上げてから、
複数の銀行の審査の申込みをするのがベター
では、借金があったり、延滞歴など信用を大きく傷つける情報が個人信用情報に載っている場合は、どう対処すればいいのだろうか。
借金がある場合は、なるべく返済しておいた方が、住宅ローンが借りやすくなるのはいうまでもないだろう。特に毎月の返済額が大きい自動車ローンは、事前に完済しておいた方が、住宅ローンの借入額を大きくできる。
また、延滞については、種類によって重大さが異なる。例えば、「過去5年に一回でも延滞履歴があれば審査の対象としない」という厳格な基準を持った銀行もあれば、「10回程度までの延滞なら、一応審査対象にする」「延滞履歴があっても、その後、1~2カ月だけでもきちんと支払っていれば審査の対象とする」という緩い銀行もある。こうした基準は銀行ごとに基準はバラバラで一概には言えない。
各銀行は、住宅ローンの審査の詳細については発表していないので、借り手がいろいろと悩んでも仕方がない。まずは延滞している借金を返済して、クレジットヒストリーを少しでもきれいにしてから、複数の銀行に申込みをするのがいいだろう。
【関連記事はこちら!】⇒[年収1000万円でも審査に落ちる?審査の「5つの新常識」!]




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能


- 一般団信は無料、ガン団信は金利にわずか0.1%上乗せで加入でき、死亡・高度障害、がんと判断された場合、ローン残高が0円になる。
- 保証料、一部繰上返済手数料、全額繰上返済手数料はすべて無料なので、契約時にかかる費用をかなり抑えられる
 関連記事 SBI新生銀行の金利推移、審査基準、注意点は?


住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK
- イオンでの買い物が5%オフになる(買い物額で年間90万円まで)ので、35年間で最大157.5万円分のメリットがある
- 売買契約金額・工事請負契約金額の105%まで借りられるので、「諸経費」や「リフォーム費用」も住宅ローンと一緒に、低金利で借りられる
- フラット35も取り扱う
プロの評判・口コミ
淡河範明さん
イオン銀行は、特にリフォームに力を入れています。リフォーム資金を住宅ローンで調達するだけでなく、リフォームプラスの借り換えを考える人にはいいでしょう。
金利の更新が頻繁でないため、イオン銀行は半年と同じままということもあり、他銀行の金利が上昇傾向のときは、いつの間に金利が自然と低くなってしまうこともありますね。
審査や融資に関しては、旧大手銀行の出身者が全体のシステムに関わっているようで、新しい銀行の割に固めの印象です。
住宅ローンの申込みをネットでする場合、画面のインターフェイスが、非常に使いやすいです。ガイド機能が備わっている親切設計で、どこに何を入力すればいいか迷わずにすすめられ扱いやすいです。
例えば、諸費用まで概算してくれるため、諸費用まで含めて借りるかを検討しやすいですね。
住宅ローンの申込みは、店頭と郵送(ネット)で受け付けてくれますが、店舗では不慣れな担当者に当たってしまうと2時間以上かかることもあるので、申込みは郵送がおすすめです。
関連記事 イオン銀行の金利推移、審査基準、注意点は? 
みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
- 3大メガバンクで安心感あり
- ネット専用商品は金利が低い
- 返済期間は変えずに、一定期間返済額を増減額したり、借り入れ期間を延長したりできる「ライフステージ応援プラン」も用意する
- AI事前診断は、最短1分で借入可能性が分かる
プロの評判・口コミ
淡河範明さん
最近、住宅ローンに「超」がつくほど力を入れています。ネット銀行を上回るような低金利で、取り扱いを店舗からネットへと移行させようとしています。
審査は意外と時間がかかり、本審査で1カ月から1カ月半かかってしまうこともあります。本審査を通ってから、融資実行までさらに3週間必要です。合計2カ月程度かかると見ておくと無難でしょう。
「AI事前診断」は目新しい仕組みですが、不動産業者がうまく対応できていないケースがあります。例えば「60%〜80%の確率で審査を通るでしょう」などと表示されるのですが、これだと不動産業者が事前審査に通過したと認めてくれないことがあるため今後、みずほ銀行がどう扱っていくのか注目されるところです。
審査はやや固い印象です。他に借入金がないか、延滞がないかと厳しくチェックします。
関連記事 みずほ銀行の金利推移、審査基準、注意点は? -
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示

プロの評判・口コミ
淡河範明さん
SBI新生銀行の住宅ローンは、10年固定、15年固定、20年固定といった金利が低い点が特徴です。
審査はオーソドックスに行なっている感じです。住宅ローン処理センターで集中審査しているので、窓口のかたの力量があまり問われず、公平に審査されるという印象です。
なお、相談から審査、契約の手続きまでネットで完結できるようになりました。