

住宅ローンを借りるにあたっては、事前審査、本審査、契約の各段階で何種類もの書類を提出しなければなりません。その都度、役所などに足を運んでいたら手間ですし、用意するのに時間がかかって、月をまたいでしまうと、金利も変わります。委任状があれば第三者でも書類を取り寄せることができるので、家族や専門家の手を上手に借りて、すばやく一度に集めましょう。
書類集めの専門家選びでは、「実務経験」を重視する
新規借入で提携ローンなどを利用する場合、住宅ローンの審査や契約に必要な不動産関係の書類は、不動産会社や工務店側で準備してくれます。そのほかの必要書類や手続き方法についても、きめ細かく指示してもらえるでしょう。
しかし、提携ローンではなくネット銀行等に自分で申し込む人や、借り換えをする人は、自分主導で必要書類を手配しなければなりません。必要書類にはいろいろあって、なかには間違いやすいものもあります。また、一つでも書類に不備があると融資の審査に通りません。グズグズしているうちに、月をまたいで金利が上がってしまうと、取り返しのつかないことになります。
書類の中には、「本人が受け取らなくてはならないもの」、「委任状があれば本人以外でも受け取れるもの」、「ネットで取り寄せが可能なもの」があります。また、事前審査までに必要なもの、本審査までに必要なもの、さらに借り換えであれば完済手続き日(融資実行日)までに必要なものなどがあり、各書類の提出期限にも注意しなければなりません。
そのため、できれば家族や専門家の手を借りて、効率的に資料集めを行う方が得策です。例えば、借り換えであれば、土地、建物の登記簿謄本、公図、地積測量図などは法務局に取りに行く必要がありますが、自分で行くのはやや大変なので、司法書士に依頼するとよいでしょう。借り換え時に登記の手続きが発生するので、依頼予定の司法書士に併せてお願いすれば実費で取り寄せてくれます。
ただし、金融機関が司法書士を指定する場合は、まとめてお願いするわけにはいかなくなります。そのため、商品選びから手続きまで一括して行える、住宅ローン専業のコンサルタントの手を借りるのがベストです。ただし、住宅ローン専業コンサルタントは人数が少なく、ご近所で見つけるのが難しい人もいるでしょう。
その場合、ファイナンシャル・プランナーに依頼する選択肢もありますが、必ず、「住宅ローン手続きを扱ったことがありますか?」と質問してみてください。実務経験のないファイナンシャル・プランナーは、登記簿謄本の取り方を知らなかったり、「書類は銀行の規定どおりに集めるのが肝心」という勘所を知らなかったりすることが多いからです。
ファイナンシャル・プランナーは業務の範囲が広いため、それぞれ専門分野を持っていますが、大半は生命保険の見直しや相続関係です。住宅ローンを扱っている人はそう多くないことを心に留めておきましょう。
思い込みで住宅ローン商品をすすめる専門家に要注意!
この「実務経験の有無」は商品のすすめ方にも関係してきます。実務で住宅ローンを扱っていたり、仕事で金融情報を扱う立場にいるファイナンシャル・プランナーであれば、日々金利は変動していて、銀行のサービス内容や取り扱う範囲が変化していることを肌身に感じています。
けれども、そうでないファイナンシャル・プランナーの場合、「この銀行はいい」「この商品がいい」と一度思うと、半永久的にそれがベストであるという思い込みがなかなか消えません。そのため、何年も前の情報をもとに「現在、最もおトクな商品はこれです!」とすすめてみたり、「どのお客さまにも、自信を持ってこの商品をオススメします」といった見当はずれのアドバイスにつながったりするのです。
少し考えれば分かることですが、時間が経てば金利も変わっていますし、人によって収入も違います。また、借り換えであれば、ローンの残債も残存期間も人それぞれです。ひとつの商品が、全員にとってのベストであるわけがありません。
繰り返しますが、専門家に相談するときは必ず具体的な実績を確認してください。工務店や不動産会社、マンション販売会社などで実務経験のあるファイナンシャル・プランナーであれば、心配ないでしょう。
委任状の作成は、思いのほか簡単!
たいていの必要書類は、委任状さえあれば、配偶者や司法書士、ファイナンシャル・プランナーなどが「代理人」として代わりに申請して受け取ることができます。仕事のある平日に書類を集めるのは手間ですから、委任状を使って家族や専門家の協力を仰ぎましょう。 委任状は、書類の発行元である自治体などのホームページからダウンロードできる場合もありますが、必要事項が明記されていれば、自分で作成したものでも構わないとされています。
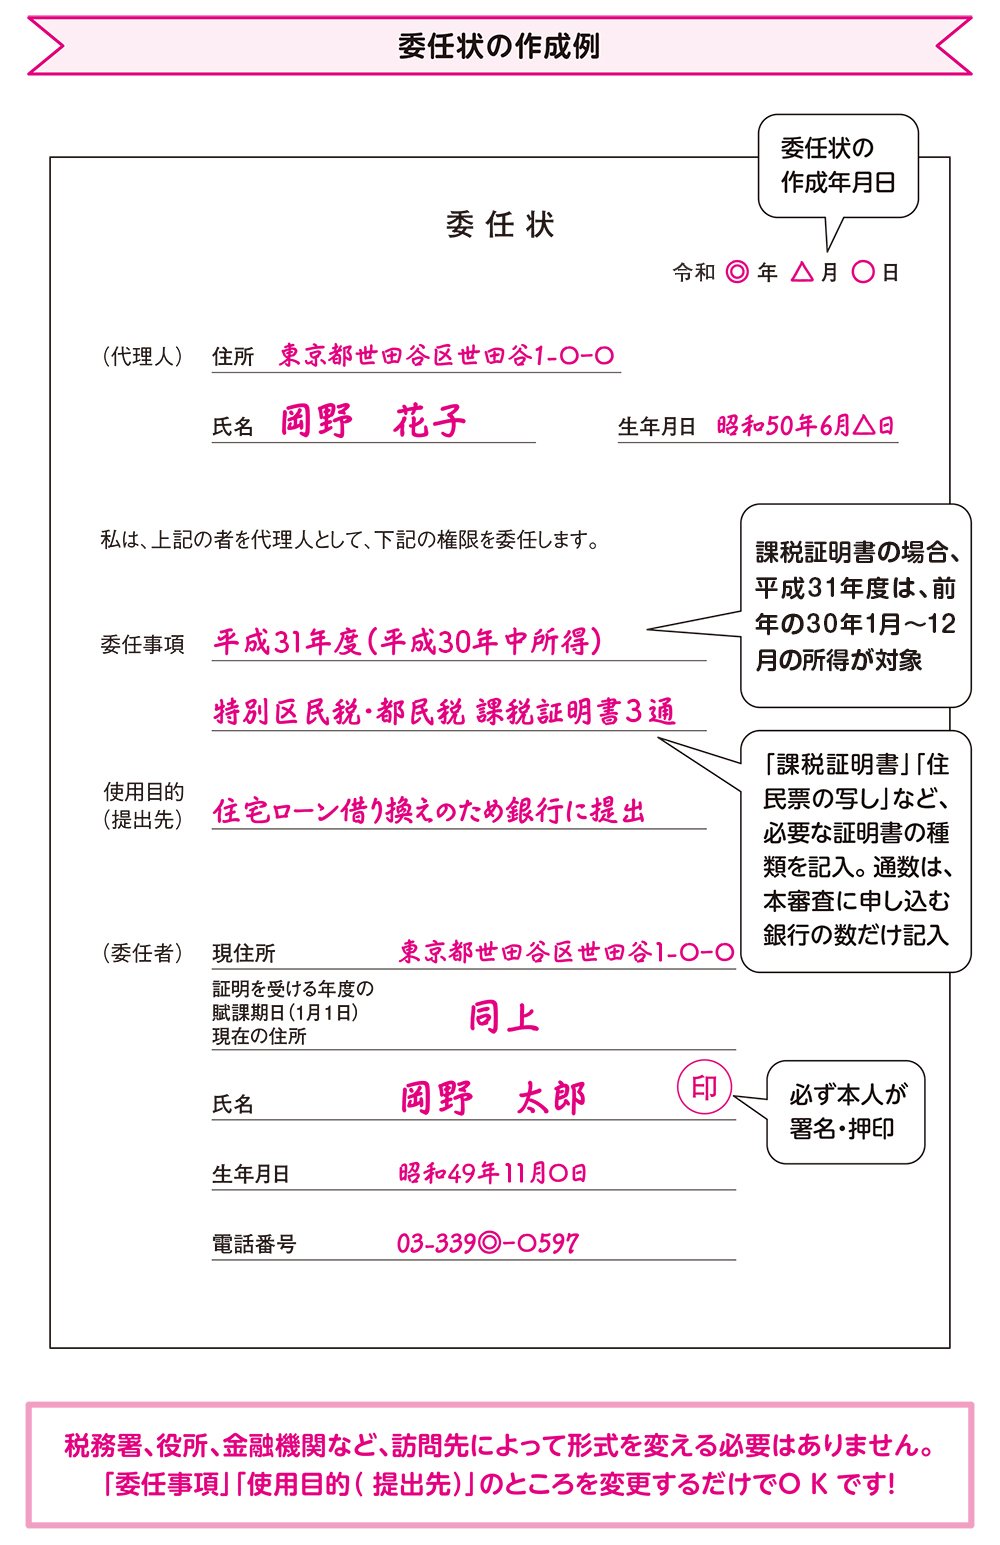
委任状に明記すべき項目は、次の通りです。
・氏名、住所
【委任者に関する事項】
・誰が、誰に、何の権限(納税証明書の申請、受領など)を委譲するのか
・委任する日付
・氏名、住所
・押印
・日中に連絡の取れる電話番号
なお、代理人は自身の本人確認書類を持参する必要があります。本人確認書類は、運転免許証、マイナンバーカード、パスポートなどであれば、1点を提示すればOKです。
それ以外の、健康保険証や年金手帳、年金証書、住民基本台帳カードなどの場合は、2点を提示する必要があります。どの種類の本人確認書類がいくつ必要なのか、書類発行元のホームページなどでよく確認しておきましょう。
まとめ
必要書類をスピーディーに集めるコツを振り返ってみましょう。
①提携ローン以外での新規借入や、借り換えの場合は、自分主導で必要書類を集める必要がある。
②書類集めは、専門家や家族にも協力してもらい、すばやく済ませる。
③専門家に依頼する場合は、住宅ローンに関する実務経験を確認する。
- 【住宅ローンの基礎知識 リンク集】
-
- ◆住宅ローン選びの実践法◆
- (3)諸費用込みの「総支払額」で比較しよう!
- (4)変動金利なら「金利上昇リスク」の想定を
- (5)固定金利は、固定期間終了後に注意!
- (6)借入金額、借入期間、金利タイプ決め方は?
- (7)正しい「ランキングサイト」の見分け方
- (8)「シミュレーションサイト」の使い方




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
