

住宅ローンの審査では、消費者金融からの借り入れ、クレジットカードの分割払い、さらにはキャッシング枠さえも借金と見なされることがあります。こうした住宅ローン以外の借金をどう整理したり、借り換えたりすれば、住宅ローンの審査に通りやすくなるのかを紹介しましょう。
「住宅ローン以外の借金」に注意!
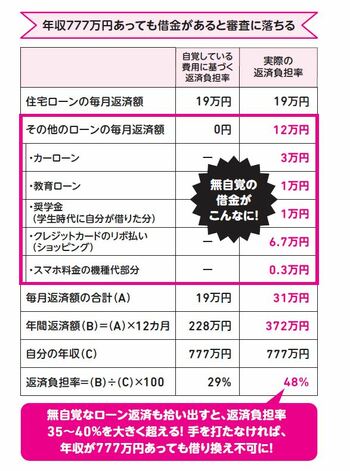
税込み年収に占める「年間返済額の割合」のことを「返済負担率」といい、住宅ローン審査の重要な基準の一つとなっています。返済負担率の基準を公表している銀行は多くありませんが、フラット35の場合、以下のようになっています。
・年収400万円未満 返済負担率30%以下
・年収400万円以上 返済負担率35%以下
(出所:住宅金融支援機構「フラット35」WEBサイト)
返済負担率は、住宅ローン以外の借金の返済額も加えて計算するため、住宅ローン以外の借金がある人ほど、借入可能額は小さくなり、審査にも落ちやすくなります。
この「住宅ローン以外の借金」は、下記のように広範囲に及びます。
マイカーローン
教育ローン
奨学金(学生時代に自分が借りた分)
クレジットカードのリボ払い、分割払い(ショッピング)
クレジットカード等のキャッシング
車やウォーターサーバーのリース費用
スマホの機種代分割払い部分
消費者金融のフリーローン
マイカーローンや教育ローンはもちろんのこと、分割払いやリボ払い、キャッシング、自分で借りた奨学金など、普段、借金としてあまり意識していないものでも、住宅ローン審査では借金として扱われるものは多くあります。
もし、3年以上ひとつの会社に勤務していて、年収的にも問題がないはずなのに、住宅ローンの審査に落とされたら、疑うべきは、その意識していない「借金」の存在です。
できれば、住宅ローン審査を受ける前に、返済できるものは返済しておきましょう。それが難しいようであれば、夫婦の収入合算などを認めてもらえる銀行に申し込むのが良いです。
カードのキャッシング枠も返済可能額に影響する
また、何枚もクレジットカードを持っている人は不要なカードを解約しておきましょう。なぜなら、実際にお金を借りてなくても、キャッシング枠があるだけで、住宅ローンの借入額を減額される場合があるからです。
銀行にもよりますが、たとえば、キャッシング枠50万円までは毎月の返済額に1万円加算、100万円までは2万円加算といったように決まっていて、その分、住宅ローンに充てられる返済可能額は少なく見積もられます。 カードの解約自体はクレジットカード会社への電話一本で済みます。
もし住宅ローンを借りる直前であった場合は、必ず「解約証明書」を送ってもらうようにしてください。住宅ローン審査を申し込むときに添付します。
消費者金融からの借り入れは一発アウトになる銀行も
借入額はもちろんのこと、ローンの種類や借入先も、住宅ローン審査に大きな影響を及ぼします。なかには「消費者金融から少しでも借り入れをしている人には貸さない」という銀行もありますが、そこまで厳しくない銀行でも、どんな消費者金融から借り入れているかはチェックしています。消費者金融には、大きく次の3つの系統があります。
<消費者金融の種類>
①地域密着の「街金(中小の消費者金融)」
②レイク、ワールドなどの「中堅会社」
③アコムやアットローン、プロミスなどの「大手会社(銀行系)」
「①街金」からの借り入れについては一発アウトになる可能性が大です。「②中堅会社」や「③大手会社」で借りられなかったため、街金を利用しているとみなされるからです。
なお、消費者金融およびクレジットカード、信販会社のキャッシングについては貸金業法(総量規制)により、年収の3分の1以上の借り入れを禁止しています。一方、住宅ローンやマイカーローン、銀行カードローン、個人事業主への貸付などは賃金業法の範囲外になります(消費者金融や信販会社のキャッシングとは、別途、借入可能だということです)。
住宅ローン審査に通るためにも、真っ先に対処すべきは、前者の消費者金融と信販会社のキャッシングです。街金はもちろんのこと、中堅どころの消費者金融からの借り入れなどは、親からの資金援助を頼るなどして、一括返済しておきたいところです。
一括返済が難しい場合は、せめて銀行系の消費者金融に借り換えられないか、チャレンジしてみてください。金融機関によっては、グループの消費者金融だと全く見方が異なることもあります。
また、総量規制の対象外ですが、クレジットカードによるショッピングのリボ払いや分割払いなども可能な限り返済しておきましょう。返済負担率を押し下げておけば、借入可能額が増え、審査に通る可能性が高まります。
住宅ローン審査前の3カ月間は「無借金期間」をつくる
一括返済は、多額のキャッシュを用意できることの証明になるため、一般に銀行からの評価を上げます。ただし、ただ返せばいいというものではありません。
過去の履歴から「複数の消費者金融から借り入れをしていて、自転車操業状態で月々の返済をしのいでいたようだ」「年々借入額が増えていた」「キャッシングは一括返済されたが、その分、クレジットカードによるショッピングが急激に増えている」といったケースでは、家計の”借金体質”を疑われます。「住宅ローンを借りた後にも、再び借金を繰り返すだろう」と判断されがちなので、単に借金を消しただけでは、ほとんどが住宅ローン審査に通りません。
そもそも、それまで家計に対して過大な借金をしていること自体が不自然なので、少し時間がかかりますが、一括返済した後、最低でも3〜6カ月程度、借金をしない期間を設け、「体質改善」をアピールしてから住宅ローン審査に申し込むことをおすすめします。
なお、ほかの借金も一本化して、住宅ローンに含めて借りられないかと考える人もいるようですが、当然ながら、それはできません。二度と自転車操業の日々に陥らないようにするためにも、これを機に頑張って現金を調達し、現在の収入に合わせた生活を送れるように、体質改善に取り組みましょう。
まとめ
・クレジットカードの分割払いなど、無自覚な借金に注意する。
・キャッシング枠のある不要なカードは解約する。
・消費者金融は完済を。最低でも銀行系の消費者金融に借り換える。
【関連記事はこちら】>>銀行が調べても、ばれない借金がある!? 住宅ローンの元審査担当が明かす、真の「調査力」
- 【住宅ローンの基礎知識 リンク集】
-
- ◆住宅ローン選びの実践法◆
- (3)諸費用込みの「総支払額」で比較しよう!
- (4)変動金利なら「金利上昇リスク」の想定を
- (5)固定金利は、固定期間終了後に注意!
- (6)借入金額、借入期間、金利タイプ決め方は?
- (7)正しい「ランキングサイト」の見分け方
- (8)「シミュレーションサイト」の使い方




| 132銀行を比較◆住宅ローン実質金利ランキング[新規借入] |
| 132銀行を比較◆住宅ローン実質金利ランキング[借り換え] |
 |
 |
| 【金利動向】おすすめ記事 | 【基礎】から知りたい人の記事 |
| 【今月の金利】 【来月の金利】 【2026年の金利動向】 【変動金利】上昇時期は? 【変動金利】何%上昇する? |
【基礎の8カ条】 【審査】の基礎 【借り換え】の基礎 【フラット35】の基礎 【住宅ローン控除】の基礎 |
新規借入2026年9月最新 主要銀行版
住宅ローン変動金利ランキング
※借入金額3000万円、借入期間35年で試算

- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①保証料など0円サービスが充実
②新規借入の場合は自己資金10%以上で金利優遇あり
③最大3億円まで借入可能



住宅ローン 金利プラン・定率型(新規借入、頭金20%以上、イオン銀行カードローンお申込み)・変動金利
- 実質金利(手数料込)
- 1.125%
- 総返済額 7234万円
- 表面金利
- 年0.990%
- 手数料(税込)
- 借入額×2.2%
- 保証料
- 0円
- 毎月返済額
- 169,091円
①イオンの買い物がずっと5%オフで、最大157.5万円分のメリット
②ローン手数料も借入OK


みずほネット住宅ローン(固定金利選択、ローン取扱手数料型、新規借入)・変動金利
- 実質金利(手数料込)
- 1.164%
- 総返済額 7278万円
- 表面金利
- 年1.025%
- 手数料(税込)
- 借入額×2.2%+33000円
- 保証料
- 0円
- 毎月返済額
- 170,071円
①注文住宅なら、分割融資に対応でお得
②手数料不要の「借入時負担ゼロ型」は、将来住み替えを考えている人におすすめ
③中古物件でもリフォーム資金含めて借り入れが可能
-
住宅ローン利用者口コミ調査の詳細を見る
-
今回作成した「住宅ローン利用者口コミ調査」の調査概要は以下のとおり。
【調査概要】
調査日:2023年12月
調査対象:大手金融機関の住宅ローン利用者(5年以内に住宅ローンを新規借り入れ、借り換えした人)
有効回答数:822人
調査:大手アンケート調査会社に依頼
評価対象:有効回答数47以上を対象とするアンケートの設問は以下の7問。回答は5段階評価とした。なお、評価点数の平均点は小数点第2位以降を四捨五入。
【アンケートの設問】
Q1.金利の満足度は?
Q2.諸費用・手数料等は妥当でしたか?
Q3.団体信用生命保険には満足しましたか?
Q4.手続き・サポートには満足しましたか?
Q5.審査について、満足していますか?
Q6.借り入れ後の対応に満足しましたか?
Q7.他の人にも現在の銀行を勧めたいと思いますか?
【回答の配点】
・各設問は5段階で回答してもらい、Q1なら以下のように配点。平均値を求めた。
満足している(5点)
どちらかといえば満足している(4点)
どちらともいえない(3点)
どちらかといえば不満である(2点)
不満である(1点)
・総合評価については、各項目の平均値を全て合算。読者が重視する「Q1金利の満足度」については点数を3倍、「Q3団信の満足度」の点数を2倍として、点数の合計を50点満点とし、10で割ることで5点満点の数値を求めた。

|
|
保証料や団信などの諸費用がほとんど無料 SBI新生銀行を選ぼう⇒関連記事はこちら  |
|
132銀行の住宅ローンを比較 >>返済額シミュレーションで、全銀行の金利を一気に比較・調査
|
- 年収に対して安心して買える物件価格は?
-
- ・年収200万円で妻が妊娠中の家族の上限は1600万円!?
- ・年収250万円の単身者の上限は1800万円!?
- ・年収300万円の4人家族の上限は1800万円!?
- ・年収350万円の2人家族の上限は2100万円!?
- ・年収400万円の単身者の上限は2500万円!?
- ・年収450万円の4人家族の上限は2000万円!?
- ・年収500万円の4人家族の上限は3000万円!?
- ・年収600万円の3人家族の上限は3500万円!?
- ・年収600万円の40代独身の上限は3000万円!?
- ・年収700万円の共働き夫婦の上限は5000万円!?
- ・年収800万円の3人家族の上限は4500万円!?
- ・年収1000万円の30代4人家族の上限は5000万円!?
- ・年収1000万円の40代4人家族の上限は3500万円!?
- ・年収1000万円の50代夫婦の上限は3000万円!?
※サイト内の金利はすべて年率で表示
